15 procentų. Tiek, pagal Lietuvos banko atsakingojo skolinimo taisykles, sudaro mažiausia pradinė įmoka, kai imate pirmąją būsto paskolą. Statant namą šis skaičius veikia kitaip nei perkant butą. Bankas skolina pinigus dar neegzistuojančiam turtui, todėl nori matyti sklypą, leidimą, projektą ir sąmatą, o pinigus išmoka dalimis, kai statybos pasiekia tam tikrą etapą. Šiame straipsnyje pateikiame išlaidų suvestinę, aiškiname, kaip veikia etapinis finansavimas, ir parodome skaičiavimą 4 miegamųjų dviejų aukštų namui Vilniaus ar Kauno priemiestyje.
Iš ko susideda namo statybos kaina
Lentelėje pateikti orientaciniai 2025 m. intervalai apie 200–230 m² namui, statomam iki A++ energinės klasės iš akyto betono, keraminių blokų arba karkaso. Kainos labai priklauso nuo regiono, rangovo ir to, kiek darbų atliksite patys. Prieš imdami paskolą, išsiimkite konkrečią sąmatą.
| Išlaidų straipsnis | Orientacinė kaina, EUR | Pastabos |
|---|---|---|
| Sklypas priemiestyje | 30 000–90 000 | Arčiau Vilniaus brangiau, sodybos sklypas regione gerokai pigesnis |
| Projektas, geologiniai tyrimai, statybą leidžiantis dokumentas | 4 000–12 000 | Įskaitant paruošto projekto pritaikymą sklypui |
| Inžinerinių tinklų prijungimas | 4 000–15 000 | Elektra, vanduo, nuotekos arba vietiniai valymo įrenginiai ir gręžinys |
| Pamatai | 15 000–30 000 | Priklauso nuo grunto ir pamatų tipo |
| Sienos, perdanga, stogas | 60 000–100 000 | Didžiausias vienas straipsnis |
| Langai ir lauko durys | 15 000–30 000 | A++ klasei reikia šiltų paketų ir sandaraus montavimo |
| Šildymas, rekuperacija, vandentiekis, elektra | 25 000–45 000 | Šilumos siurblys, grindinis šildymas, rekuperatorius |
| Fasadas ir apšiltinimas | 15 000–35 000 | Tinkas, medis, klinkeris ar jų derinys |
| Vidaus apdaila | 40 000–90 000 | Labiausiai nuo jūsų pasirinkimų priklausanti dalis |
| Banko, notaro, turto vertinimo ir draudimo išlaidos | 1 000–3 000 | Vertinimas dažnai atliekamas kelis kartus |
| Rezervas nenumatytoms išlaidoms | 5–10 % sąmatos | Kai kurie bankai jo tikisi iš jūsų lėšų |
Neįskaičiavus sklypo, statybos kaina 2025 m. dažniausiai siekė apie 800–1 600 EUR už m². Apatinė riba atitinka dalinę apdailą ir paprastą formą, viršutinė – namą „iki rakto“ su brangesne apdaila.
Ko bankas paprašys prieš skolindamas
Bankai skiriasi detalėmis, bet pagrindinis dokumentų paketas statybai dažniausiai toks:
- Sklypo nuosavybė. Sklypas turi būti įregistruotas Registrų centre jūsų vardu. Jo paskirtis turi leisti statyti gyvenamąjį namą. Sklypas tampa užstatu kartu su būsimu namu.
- Statybą leidžiantis dokumentas. Priklausomai nuo statinio kategorijos ir vietos, tai statybos leidimas arba kitas STR numatytas dokumentas, gaunamas per „Infostatybą“. Kokio dokumento reikia jūsų atveju, pasitikslinkite su savivaldybe arba architektu.
- Projektas. Bankas nori matyti, ką tiksliai statote: plotą, aukštų skaičių, konstrukcijas, energinę klasę.
- Statybos sąmata. Iš jos bankas skaičiuoja, kiek paskolinti ir kaip suskirstyti išmokas. Jei statote su rangovu, prireiks ir rangos sutarties.
- Pajamų įrodymai. Taisyklėse nustatyta, kad visų paskolų įmokos paprastai negali viršyti 40 % pastovių grynųjų pajamų. Bankas tai tikrina ir esant aukštesnėms palūkanoms.
Statant ūkio būdu, be generalinio rangovo, kai kurie bankai prašo detalesnės sąmatos arba didesnės nuosavos dalies. Tokį variantą aptarkite su banku iš anksto.
Kiek savų pinigų reikia iš tiesų
Minimali 15 % įmoka skaičiuojama nuo viso projekto vertės (sklypas ir statyba) arba nuo turto vertintojo nustatytos vertės, jei ji mažesnė. Gera žinia: jei sklypą jau turite, jo vertė dažniausiai įskaitoma į pradinę įmoką. Daugeliui šeimų būtent sklypas ir tampa pagrindiniu nuosavu indėliu.
Vien 15 % neužtenka. Reikia pinigų projektui ir leidimams dar prieš kreipiantis į banką. Reikia rezervo, nes sąmatos beveik visada išauga. Be to, bankai dažnai reikalauja, kad pirmiausia būtų panaudotos jūsų lėšos ir tik po to prasidėtų paskolos išmokos. Antrai būsto paskolai reikalavimai griežtesni: pradinė įmoka paprastai siekia 30 %.
Kaip paskola išmokama dalimis
Statybos paskola pervedama ne vienu kartu, o keliomis dalimis (tranšais). Prieš kiekvieną išmoką bankas arba jo paskirtas vertintojas įvertina, kiek darbų atlikta. Tipiška seka:
- Pamatai ir tinklų įvadai. Pirmoji dalis išmokama, kai jūsų lėšos jau investuotos ir statybos pradėtos.
- Sienos, perdangos ir stogas. Namas uždaras, vadinamoji „dėžutė“.
- Langai, durys ir inžinerinės sistemos. Šilumos siurblys, rekuperacija, elektra.
- Apdaila. Dalinė arba visa, priklausomai nuo sutarties.
Statybų metu daugelis bankų leidžia mokėti tik palūkanas nuo jau išmokėtos sumos, o pilna įmoka prasideda vėliau. Sutartyje nurodomas terminas, iki kada namas turi būti baigtas ir įregistruotas. Paskutinei išmokai ar statybos užbaigimui dažnai reikia pateikti statybos užbaigimo dokumentus ir energinio naudingumo sertifikatą. Planuokite laiką atsargiai: vėlavimas gali reikšti papildomas sąlygas ar mokesčius.
Kodėl energinė klasė gali sumažinti palūkanas
Naujiems namams Lietuvoje privaloma A++ klasė, todėl reikalavimą įvykdysite bet kuriuo atveju. Tačiau dalis bankų siūlo vadinamąsias žaliąsias būsto paskolas. Jei pateikiate A++ (kartais ir A+) energinio naudingumo sertifikatą, margina gali būti mažesnė. Skirtumas paprastai nėra didelis, bet per 30 metų susidaro reikšminga suma. Sąlygos keičiasi, todėl jas palyginkite kelių bankų pasiūlymuose. Kartu atminkite: geras sandarumas, šilumos siurblys ir rekuperacija mažina šildymo sąskaitas, todėl lengviau mokėti ir pačią paskolą.
Skaičiavimas: 4 miegamųjų dviejų aukštų namas
Paimkime šeimą, kuri renkasi tradicinį dviejų aukštų 210 m² namą su 4 miegamaisiais ir vienviečiu garažu. Sklypą Vilniaus rajone ji jau turi, jo vertė 50 000 EUR.
- Statybos sąmata su projektu, tinklais ir dalinė apdaila: apie 250 000 EUR (apie 1 190 EUR/m²).
- Bendra projekto vertė su sklypu: 300 000 EUR.
- Sklypas sudaro apie 17 % vertės, taigi 15 % riba įvykdyta.
- Paskola: 230 000 EUR. Likusius 20 000 EUR šeima padengia santaupomis, jie skirti ir rezervui.
Tarkime, paskola išmokama keturiomis dalimis: 40 000 EUR už pamatus ir tinklus, 90 000 EUR už sienas ir stogą, 60 000 EUR už langus ir inžineriją, 40 000 EUR už apdailą. Esant maždaug 3,8 % metinėms palūkanoms (2025 m. orientyras: 6 mėn. EURIBOR ir banko marža) ir 30 metų terminui, anuiteto įmoka būtų apie 1 070 EUR per mėnesį. Kad tilptų į 40 % ribą, šeimos pastovios grynosios pajamos turėtų būti bent apie 2 700 EUR per mėnesį, jei kitų paskolų nėra.
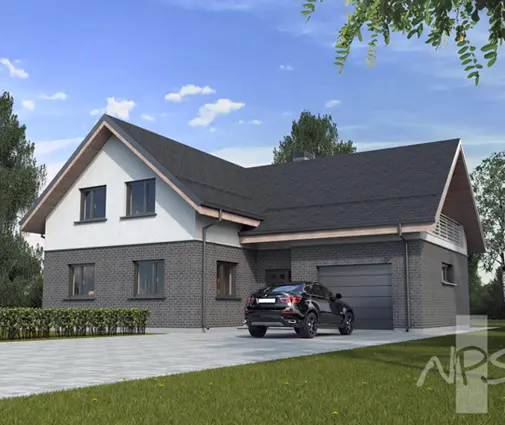
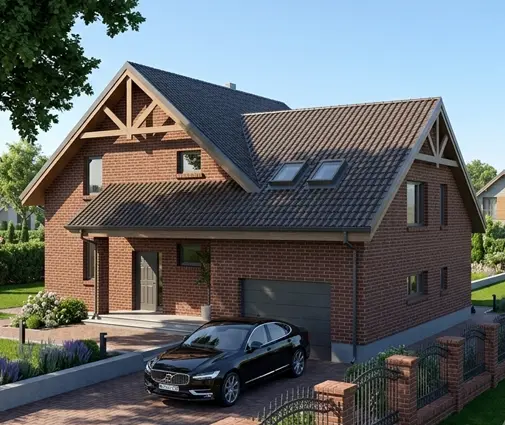
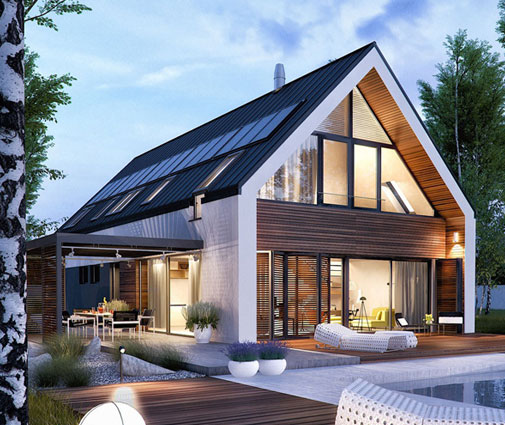
Panašaus dydžio alternatyvos: 229 m² namas su 4 miegamaisiais dviem aukštais ir modernus 214 m² namas su dvivietį garažu. Daugiau variantų rasite 4 kambarių namų projektuose.
Kur galima sutaupyti
Mažesnis plotas
Kiekvienas sutaupytas kvadratinis metras sumažina ir paskolą, ir šildymo išlaidas. 163 m² dviejų aukštų namas vis tiek turi 4 miegamuosius ir 3 vonios kambarius. Esant 1 200 EUR/m², tai beveik 56 000 EUR mažiau nei 210 m² namo atveju. 196 m² namas su 5 miegamaisiais rodo, kad didesnei šeimai nebūtinai reikia didesnio ploto. Užtenka efektyvaus išplanavimo.
Paprasta forma ir stogas
Kompaktiškas stačiakampis su dvišlaičiu stogu pigesnis už sudėtingą formą su daug kampų, o A++ klasę jam pasiekti lengviau. Peržiūrėkite dviejų aukštų namų projektus: antras aukštas ant tų pačių pamatų dažnai yra ekonomiškiausias būdas gauti daugiau ploto.
Dalinė apdaila per paskolą, likusi vėliau
Daug šeimų skolinasi tik iki dalinės apdailos, o virtuvę, grindis ir vonios kambarių įrangą užbaigia iš santaupų ar pajamų. Paskola mažesnė, tačiau iš anksto sutarkite su banku, kokios būklės namas turi būti terminui suėjus.
Kelių bankų pasiūlymai
Marža, sutarties mokestis, žaliosios paskolos sąlygos ir reikalavimai statant ūkio būdu skiriasi. Palyginkite bent du ar tris pasiūlymus pagal bendrą kainą, ne vien pagal palūkanas.
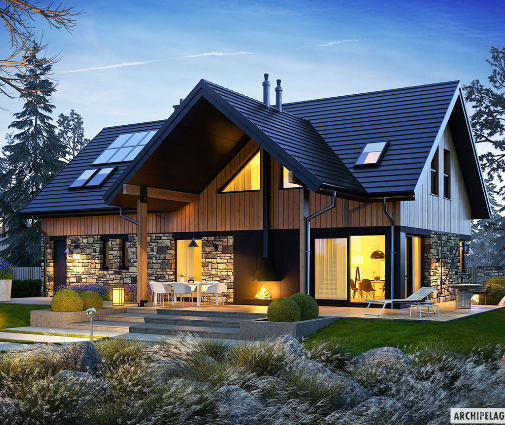
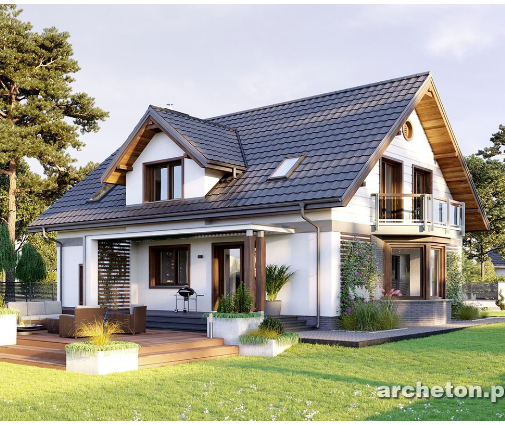
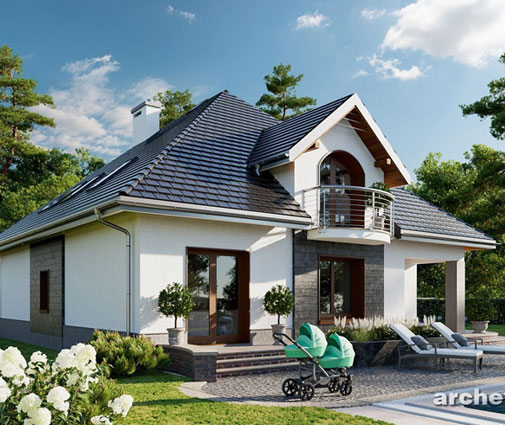
Jei plotas svarbiau nei biudžetas, 271 m² namas su 4 miegamaisiais ir dviviečiu garažu parodo, kaip auga sąmata: esant tai pačiai m² kainai, statyba būtų apie 70 000 EUR brangesnė nei 210 m² namo.
Trumpai
- Bankui reikės sklypo nuosavybės, statybą leidžiančio dokumento, projekto ir sąmatos.
- Pirmajai būsto paskolai mažiausia pradinė įmoka yra 15 %, o turimas sklypas paprastai į ją įskaitomas.
- Paskola išmokama dalimis, kai bankas patikrina atliktus darbus. Pirmiausia investuojamos jūsų lėšos.
- Visų paskolų įmokos paprastai negali viršyti 40 % pastovių grynųjų pajamų.
- A++ klasė privaloma, o kai kurie bankai už ją siūlo mažesnę maržą.
- Didžiausias sutaupymas yra mažesnis plotas, paprasta forma ir dalinė apdaila. Dabartines taisykles visada pasitikslinkite banke ir savivaldybėje.