Ar įmanoma dvibučio namo statyba išsimokėtinai, kai vieną pastatą stato dvi šeimos ir abi ima būsto paskolas? Taip, tačiau „išsimokėtinai“ čia beveik visada reiškia banko kreditą, išmokamą dalimis pagal statybos etapus, o ne rangovo suteiktą atidėjimą. Trumpai: dažniausiai patogiausia, kai kiekviena šeima turi atskirą paskolą. Bendrus darbus šeimos apmoka pagal iš anksto pasirašytą susitarimą, o butus Registrų centre atskiria kuo anksčiau, kad kiekvienos šeimos įkeitimas apimtų tik jos pusę.
Toliau rasite dažniausius mitus, kuriuos tenka girdėti iš būsimų kaimynų po vienu stogu, ir kaip yra iš tikrųjų. Bankų sąlygos skiriasi ir keičiasi, todėl konkrečius dalykus visada pasitikslinkite su savo banku, notaru ir matininku.
Mitas: viena bendra paskola visam dvibučiui yra paprasčiausias kelias
Fact: Ji paprasta tik pasirašant. Bendra paskola reiškia, kad abi šeimos tampa bendraskolėmis ir atsako už visą sumą. Jei kaimynai netektų pajamų, bankas galėtų reikalauti įmokų iš jūsų. Be to, vėliau parduoti ar refinansuoti savo pusę sudėtinga, nes paskola ir įkeitimas apima visą pastatą. Toks variantas dažniau tinka artimai šeimai, pavyzdžiui, tėvams ir suaugusiems vaikams, kurie finansus ir taip planuoja kartu. Dviem nesusijusioms šeimoms protingiau imti atskiras paskolas. Tada kiekvieną namų ūkį bankas vertina pagal jo pajamas, ir kiekvienas turi turėti savo pradinį įnašą. Pagal atsakingojo skolinimo reikalavimus pirmajam būstui jis paprastai sudaro bent 15 % būsto vertės.
Mitas: kol butai neatskirti, atskirų paskolų gauti neįmanoma
Fact: Įmanoma, bet bankai tai sprendžia skirtingai. Iki atskyrimo sklypas ir statomas namas dažniausiai priklauso abiem šeimoms bendrosios dalinės nuosavybės teise. Vieni bankai sutinka įkeisti jūsų dalį, jei turite notaro patvirtintą naudojimosi tvarkos sutartį, kurioje aiškiai nurodyta, kuri sklypo ir pastato dalis kam tenka. Kiti prašo, kad įkeitimą pasirašytų abu bendraturčiai. Tada kaimyno banko įkeitimas laikinai apima ir jūsų pusę. Jei taip nutinka, jau prieš pasirašydami sutartis aptarkite su abiem bankais, kaip įkeitimai bus perskirstyti, kai butai taps atskirais objektais.
Mitas: bankas išmokės visą sumą iškart
Fact: Statybos paskola išmokama tranšomis. Paprastai pirmiausia investuojate savo lėšas. Kitą dalį bankas perveda tik tada, kai vertintojas ar statybos priežiūros specialistas patvirtina, kad etapas baigtas: pamatai, sienos ir stogas, langai, inžinerinės sistemos, apdaila. Dvibutyje problema ta, kad pamatai, stogas ir skiriamoji siena yra bendri, todėl rangovui pinigų reikia iš abiejų šeimų vienu metu. Jei vienos šeimos bankas tranšą perveda per savaitę, o kitos per mėnesį, statybvieta stovi. Paprašykite abiejų bankų etapų sąrašo, suderinkite jį su rangovo grafiku ir kiekviena šeima tegul turi nedidelį savų lėšų rezervą tarpams tarp tranšų užpildyti.
Mitas: bendrus darbus kaimynai savaime pasidalys pusiau
Fact: Dalyti pusiau galima tik tada, kai pusės vienodos. Jei viena šeima nori didesnio buto, garažo ar įrengtos mansardos, susitarkite dėl dalijimo rakto. Pavyzdžiui, jei butai yra 110 ir 130 m², bendrų darbų sąskaitas galima dalyti santykiu 46 ir 54 %. Vidaus apdailą, virtuvę ir santechniką kiekviena šeima apmoka pati. Visa tai įrašykite į šeimų tarpusavio sutartį: kas moka už projektą, statybos leidimą arba deklaraciją, prisijungimą prie tinklų ir kas vyksta, jei viena šeima vėluoja su įmoka ar nusprendžia pasitraukti. Kokio dokumento reikės, priklauso nuo statinio grupės, todėl tai pasitikslinkite su architektu. Bendriems darbams praktiška atsidaryti atskirą sąskaitą ir mokėti rangovui tik gavus abiejų šeimų pritarimą. Peržiūrėdami dvibučių namų projektus, iškart įvertinkite, ar abiejų butų plotai vienodi, nes nuo to priklauso visas dalijimo raktas.
Mitas: dvibučio namo statyba išsimokėtinai pas rangovą yra beprocentis kreditas
Fact: Dažniausiai rangovo „išsimokėtinai“ reiškia mokėjimą etapais: avansas, o po kiekvieno užbaigto etapo kita įmoka. Tai patogu, nes įmokos sutampa su banko tranšomis, tačiau tai nėra kreditas. Mokate ne vėliau, o kartu su atliktais darbais. Surenkamųjų medinių namų gamintojai neretai prašo didesnio avanso dar prieš gamybą, nes elementai gaminami pagal jūsų projektą. Šią sumą reikia turėti iš savų lėšų, nes bankas paprastai nefinansuoja to, ko dar nėra sklype. Tikras atidėtas mokėjimas, kai dalį sumos sumokate jau įsikraustę, pasitaiko retai, o jo kaina dažniausiai įskaičiuota į sąmatą. Prieš pasirašydami patikrinkite tris dalykus:
- ar avansas apsaugotas garantija arba draudimu;
- ar sutartyje įrašyta, kiek mokama už kiekvieną etapą ir kas tą etapą priima;
- ar rangovo etapai sutampa su abiejų bankų tranšų etapais.
Langams ar šilumos siurbliui siūlomas vartojimo kreditas išsimokėtinai paprastai brangesnis už būsto paskolą, todėl jį verta rinktis nebent trumpam laikotarpiui.
Mitas: butus Registrų centre geriau atskirti pabaigus visus darbus
Fact: Kuo vėliau atskirsite butus, tuo ilgiau abiejų šeimų įsipareigojimai bus susipynę. Įprasta tvarka tokia: matininkas atlieka kadastrinius matavimus ir suformuoja du butus kaip atskirus nekilnojamuosius daiktus. Tada pas notarą pasirašomas bendrosios nuosavybės padalijimo sandoris, o Registrų centras kiekvienai šeimai įregistruoja jos butą. Po to bankai perkelia įkeitimus: kiekviena hipoteka apima tik savo butą ir jam tenkančią sklypo dalį. Sklypas dažniausiai lieka bendras, su notarine naudojimosi tvarka. Kai kuriais atvejais butus galima suformuoti dar nebaigtame statyti pastate, nurodant baigtumo procentą. Paklauskite matininko, ar tai įmanoma jūsų atveju, nes taip anksčiau galėtumėte refinansuoti ar parduoti savo pusę. Matavimų, notaro ir registravimo išlaidos sudaro nedidelę biudžeto dalį, bet jas verta sužinoti iš anksto.
Mitas: A++ klasė rūpi tik architektui, bankui tai nesvarbu
Fact: Naujas namas turi pasiekti A++ energinio naudingumo klasę, o be energinio naudingumo sertifikato statybos neužbaigsite. Bankas paskutinę tranšą ar paskolos sąlygų pagerinimą dažnai sieja būtent su statybos užbaigimu. Kai kurie bankai aukštos energinės klasės būstui siūlo palankesnes sąlygas, todėl verta paklausti. Dvibutyje svarbu ir tai, ar šilumos siurblys bei rekuperacija bus bendri, ar atskiri. Atskiros sistemos kainuoja šiek tiek daugiau, tačiau kiekvienas butas tada turi savo skaitiklius ir savo įrangą. Tai labai palengvina įkeitimą, vėlesnį pardavimą ir sąskaitų dalijimą žiemą, kai šildymo išlaidos didžiausios.
Mitas: dvibutis visada pigesnis nei du atskiri namai
Fact: Bendra siena, bendri pamatai ir viena stogo konstrukcija tikrai sutaupo pinigų, o mažesnis sklypas Vilniaus ar Kauno priemiestyje kartais nulemia viską. Tačiau už tai mokate finansine priklausomybe nuo kaimynų. Jei detalusis planas ar kiti savivaldybės reikalavimai leidžia sklype statyti du gyvenamuosius namus, du kompaktiški vienbučiai su visiškai atskiromis paskolomis gali būti paprastesnis kelias. Porai užtektų kompaktiško 108 m² namo su dviem miegamaisiais. Panašaus dydžio minimalistiniame 107 m² projekte automobiliui skirta vieta po tuo pačiu stogu. Šeimai su vaikais tiks skandinaviško stiliaus 145 m² namas be laiptų, o didesnei šeimai keturių miegamųjų namas viename aukšte. Jei sklypas siauras, mažesnį užstatymo plotą turi dviejų aukštų 128 m² namas. Daugiau idėjų rasite tarp vieno aukšto namų projektų.

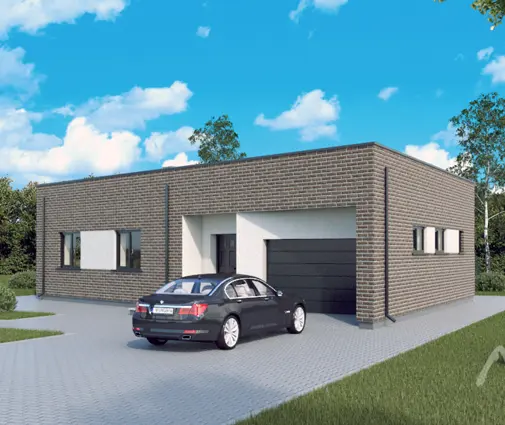

Šie plotai naudingi ir planuojant dvibutį: jie parodo, kiek erdvės realiai reikia vienai šeimai, o nuo to priklauso ir kiekvieno buto paskolos dydis.
Ką daryti prieš kreipiantis į banką
Pirmiausia susitarkite tarpusavyje, o tik tada eikite į bankus. Pasirašykite naudojimosi tvarkos ir bendrų darbų dalijimo sutartį, suderinkite abiejų bankų tranšų etapus su rangovo mokėjimų grafiku ir iš anksto suplanuokite, kada matininkas suformuos atskirus butus. Rangovo „išsimokėtinai“ vertinkite kaip mokėjimų tvarką, o ne kaip papildomą finansavimą. Kai šie klausimai išspręsti, belieka išsirinkti tinkamą projektą. Tarp dvibučių namų ieškokite tokio, kurio butų plotai ir inžinerinės sistemos atitinka jūsų susitarimą dėl išlaidų dalijimo.