Tūkstantis eurų. Tiek daugiausia bankas leis mokėti už visas paskolas šeimai, kurios grynosios pajamos yra 2 500 € per mėnesį. Iš šio skaičiaus, palūkanų ir termino išplaukia, kokio dydžio namą galite statytis. Lietuvos banko atsakingojo skolinimo nuostatai galioja visiems bankams vienodai, todėl kiek pasiskolinsite, lemia ne derybų įgūdžiai, o paprasta aritmetika. Žemiau rasite kontrolinį sąrašą keturiais etapais ir skaičiavimus trims pajamų lygiams.
Skaičiavimuose naudojame 3,8 % metines palūkanas ir 30 metų terminą. 2026 m. tokia kaina būsto paskoloms buvo artima įprastai, tačiau jūsų banko pasiūlymas gali skirtis. Tikslias sąlygas visada pasitikrinkite su konkrečiu banku.
1 etapas. Pasitikrinkite pajamas ir įsipareigojimus
- 40 % riba. Visų paskolų įmokos kartu negali viršyti 40 % grynųjų, t. y. po mokesčių gautų, pajamų. Į šią sumą įskaičiuojamas automobilio lizingas, vartojimo kreditai ir išperkamoji nuoma.
- Palūkanų kilimo testas. Bankas taip pat tikrina, ar įmokas pajėgtumėte mokėti pakilus palūkanoms. Skaičiuojama ne mažesne kaip 5 % norma, ir tokiu atveju įmokos neturi viršyti maždaug pusės pajamų. Tikslius testo parametrus pasitikslinkite banke.
- Terminas. Ilgiausias būsto paskolos terminas yra 30 metų. Bankai žiūri ir į amžių: paskolą reikia grąžinti iki tam tikro amžiaus, todėl vyresniems pareiškėjams terminas gali būti trumpesnis.
- Pajamų įrodymas. Paprasčiausiai vertinamas darbo užmokestis. Pajamos iš individualios veiklos, autorinių sutarčių ar dividendų dažnai skaičiuojamos atsargiau, o kartais pagal ilgesnio laikotarpio vidurkį.
- Bendraskolis. Sutuoktinių ar partnerių pajamos sumuojamos, tačiau sumuojami ir abiejų įsipareigojimai.
Prieš teikdami paraišką uždarykite smulkius kreditus. Vien 300 € lizingo įmoka per mėnesį sumažina galimą būsto paskolą maždaug 64 000 €. Tai daugiau nei 40 kvadratinių metrų būsimo namo.
2 etapas. Įvertinkite sklypą kaip pradinį įnašą
- 85 % finansavimas. Bankas finansuoja iki 85 % viso projekto vertės, t. y. sklypo ir statybos kartu. Likę 15 % yra jūsų pradinis įnašas.
- Sklypas vietoj pinigų. Jei sklypas jūsų nuosavybė ir neįkeistas, jo rinkos vertė, nustatyta turto vertintojo, dažniausiai įskaitoma į įnašą. Pavyzdžiui, 45 000 € vertės sklypas padengia visą 15 % įnašą projektui iki 300 000 €.
- Paskirtis. Sklype turi būti leidžiama statyti gyvenamąjį namą. Jei paveldėjote žemės ūkio paskirties žemę prie tėvų sodybos, iš anksto išsiaiškinkite, ar ir kaip galima statyti, nes nuo to priklauso ir sklypo vertė banko akimis.
- Įkeitimas. Sklypas kartu su statomu namu įkeičiamas bankui, todėl bendraturčių sutikimai ir aiškios ribos turi būti sutvarkyti iš anksto.
- Antras būstas. Jei jau mokate būsto paskolą už butą, antram būstui paprastai reikia didesnio, maždaug 30 %, įnašo, kol pirmoji paskola nėra grąžinta arba butas parduotas.
- Inžinerija. Elektros įvadas, vanduo ir nuotekos kainuoja papildomai. Jei sklype jų nėra, šias išlaidas įtraukite į sąmatą.
Vertinimą užsakykite anksti, dar prieš rinkdamiesi projektą. Vilniaus ir Kauno priemiesčiuose prieš kelerius metus pirktas sklypas dabar dažnai vertas gerokai daugiau. Tada gali paaiškėti, kad santaupų įnašui jums visai nereikia ir jas galite skirti rezervui.
3 etapas. Paskaičiuokite savo atvejį
- 2 500 € per mėnesį. Didžiausia įmoka yra 1 000 €, o tai teoriškai leistų pasiskolinti apie 210 000 €. Saugesnis planas yra 190 000 € paskola su maždaug 885 € įmoka, t. y. apie 35 % pajamų. Su nuosavu 40 000 € sklypu ir 10 000 € santaupų statybai lieka apie 200 000 €. Atidėjus rezervą, to užtenka maždaug 100–120 m² namui.
- 3 500 € per mėnesį. Riba yra 1 400 €, o teorinė paskola siekia apie 300 000 €. Pasiskolinus 240 000 €, įmoka būtų apie 1 120 €, t. y. 32 % pajamų. Su nuosavu sklypu ir 20 000 € santaupų statybai turėsite apie 260 000 €. To pakanka 130–150 m² namui su garažu.
- 5 000 € per mėnesį, sklypas perkamas. Pavyzdžiui, sklypas kainuoja 70 000 €, o statyba 300 000 €, iš viso 370 000 €. Paskola sudarytų 85 %, t. y. apie 314 500 €, o įmoka būtų apie 1 465 €, arba 29 % pajamų. Įnašui reikės 55 500 € santaupų. 300 000 € statybai pakanka 150–180 m² namui arba kiek mažesniam, bet su brangesne apdaila.
Visais trim atvejais skaičiuojame ne iki 40 % ribos, o paliekame atsargą. Per 30 metų šeimoje gims vaikai, pasikeis darbas, o kintamos palūkanos gali vėl pakilti. Įmoka, sudaranti 30–35 % pajamų, palieka erdvės ir šildymo sąskaitoms, ir netikėtoms statybų išlaidoms.
4 etapas. Pritaikykite projektą biudžetui
- Plotas. Tai stipriausia biudžeto svirtis. 2026 m. visiškai įrengtas A++ klasės namas su inžinerinėmis sistemomis dažniausiai kainuoja apie 1 400–1 900 €/m², todėl kiekvienas papildomas 10 m² reiškia 14 000–19 000 € didesnę sąmatą.
- Forma. Kompaktiškas stačiakampis plano ir paprastas dvišlaitis stogas pigesni už sudėtingus kampus ir stoglangius. Namas su mansarda turi mažesnius pamatus ir stogą, tačiau brangesnius laiptus ir šlaitinių lubų šiltinimą.
- A++ klasė. Šilumos siurblys, rekuperacija ir sandarumo bandymas yra privalomi. Juos įtraukite į sąmatą nuo pradžių, nes vėliau sutaupyti nepavyks.
- Išmokėjimas dalimis. Bankas pinigus išmoka etapais, patikrinęs atliktus darbus, todėl rangovo mokėjimų grafikas turi atitikti banko tvarką.
- Leidimas. Pirmoji paskolos dalis išmokama tik turint statybą leidžiantį dokumentą. Projekto, tyrinėjimų ir leidimų išlaidas dažniausiai teks padengti iš savų lėšų.
- Rezervas. Atidėkite 10–15 % statybos sumos. Statybos be netikėtumų pasitaiko retai.
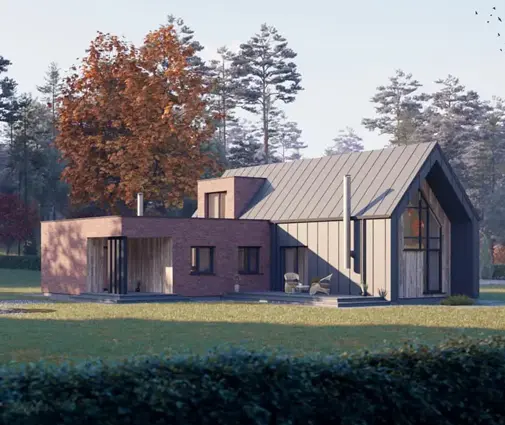
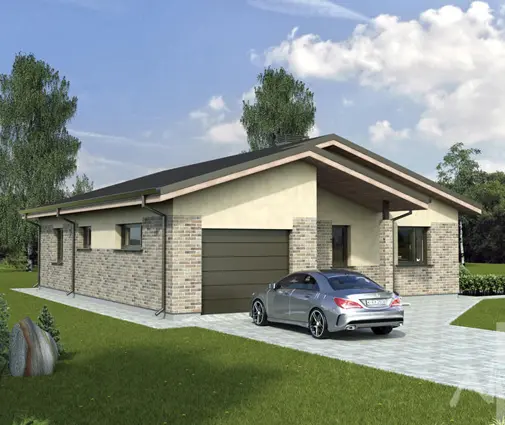
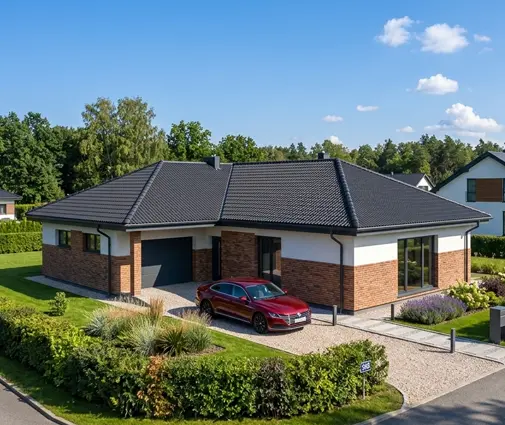
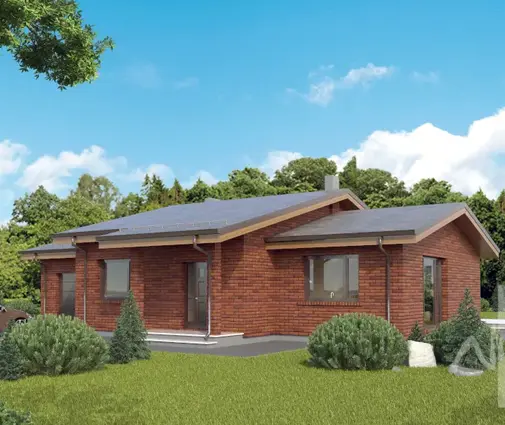
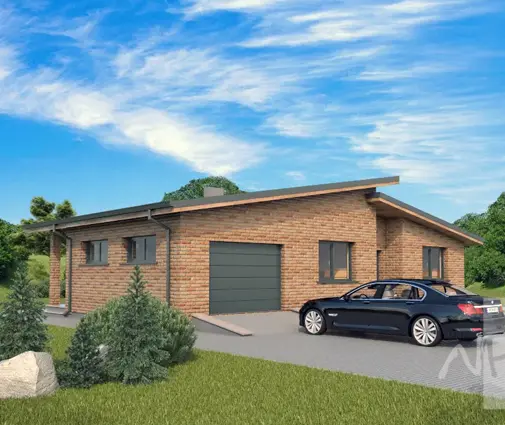
Esant 2 500 € pajamoms, verta žiūrėti į kompaktišką 90 m² namą su dviem miegamaisiais arba į tradicinį vieno aukšto projektą, kuriame trys miegamieji sutalpinti į 109 m². Atsisakius garažo, sutaupoma dar keliolika tūkstančių. Daugiau tokių variantų rasite tarp 100–120 m² namų projektų. Šeimai su 3 500 € pajamomis tinka skandinaviško stiliaus 126 m² namas su dviem vonios kambariais arba 132 m² projektas su dviviečiu garažu priemiestyje. Didesniam biudžetui verta peržiūrėti 143 m² namą, kuriame vonios kambariai atskirti tėvams ir vaikams, ir visą 120–150 m² namų pasirinkimą. Žiemą su sniegu dažnai patogiausi yra vieno aukšto namai: be laiptų ir su paprastesne šildymo sistema.
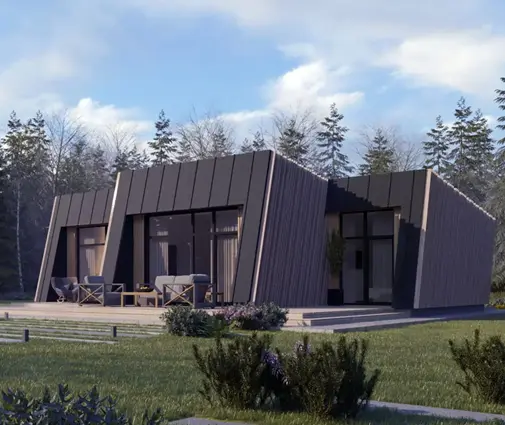
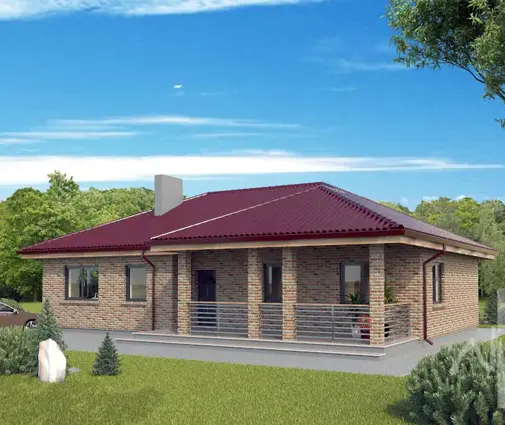
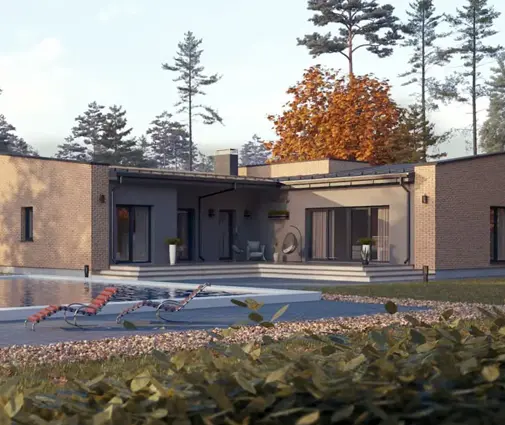
Jei biudžetas leidžia daugiau nei paprastą stačiakampį, palyginkite, kiek kainuotų papildomas kvadratinis metras, o kiek garažas ar terasa. Dažnai protingiau rinktis kiek mažesnį namą su geresne apdaila nei didesnį, kurio dalį kambarių teks įrengti po kelerių metų.
Dažniausios klaidos
- Skolinamasi iki pat 40 % ribos ir nepaliekama vietos palūkanų kilimui ar statybų brangimui.
- Užmirštamas lizingas, kuris tyliai „suvalgo“ dešimtis tūkstančių paskolos.
- Sklypas nevertinamas iš anksto, todėl paaiškėja, kad jo paskirtis netinka arba vertė mažesnė nei tikėtasi.
- Projektas renkamas prieš skaičiuojant ir vėliau mažinamas jau sumokėjus už pakeitimus.
- Nėra rezervo, todėl paskutiniai darbai finansuojami brangiu vartojimo kreditu.