Sklypas prie Vilniaus jau nupirktas, projektas išsirinktas, o banke išgirstate: „Pinigus išmokėsime ne iš karto, o dalimis, kai pamatysime, kad darbai atlikti." Daugelis šeimų čia supranta, kad būsto kreditas statybai yra visai kitas produktas nei kreditas butui pirkti. Pirkdami mokate už tai, kas jau stovi. Statydami prašote banko finansuoti tai, ko dar nėra.
Lietuva čia nėra išimtis. Panašiai statybos finansuojamos Lenkijoje, Vokietijoje ir JAV, tik skiriasi detalės: kiek savų pinigų reikia, kas tikrina statybvietę ir kiek kainuoja laukimas. Palyginę šias šalis, aiškiau matome, kur Lietuvoje slypi rizikos ir kaip jų išvengti.
1. Bankas finansuoja būsimą namą, todėl vertina jį iš anksto
JAV populiariausias sprendimas yra construction-to-permanent paskola: viena sutartis, kuri statybos metu veikia kaip statybos kreditas, o pastačius namą virsta įprasta hipoteka. Vertintojas nustato namo vertę „kaip baigto" (as completed), remdamasis brėžiniais ir specifikacija. Statant dažniausiai mokamos tik palūkanos.
Lietuvoje logika ta pati, tik paprastesnė. Sudarote vieną būsto kredito sutartį, turto vertintojas įvertina sklypą ir būsimą namą pagal projektą, o hipoteka iš pradžių įregistruojama sklypui, vėliau ir pastatytam namui. Iš to išplaukia svarbi išvada: kuo tikslesnis projektas ir sąmata, tuo realesnė vertintojo nustatyta vertė ir tuo mažiau netikėtumų derantis dėl kredito sumos.
2. Kiek savų pinigų reikia: Lietuvoje bent 15 procentų
Lietuvos banko atsakingojo skolinimo nuostatos riboja pirmojo būsto kredito dydį iki 85 % turto vertės. Taigi bent 15 % turite skirti patys, o įmoka negali viršyti nustatytos pajamų dalies (paprastai 40 %). Gera žinia statytojams: jau turimas sklypas dažnai įskaitomas į nuosavą įnašą pagal vertintojo nustatytą vertę. Tikslias sąlygas pasitikrinkite savo banke, nes jos gali skirtis.
Kitur reikalavimai panašūs arba griežtesni. Lenkijoje minimalus wkład własny dažniausiai yra 10–20 %, o mažesnis įnašas paprastai reiškia papildomą draudimą. Vokietijoje bankai formaliai gali finansuoti beveik visą sumą, tačiau įprasta rekomendacija yra 20–30 % savų lėšų. Iš jų dar padengiami nemaži papildomi mokesčiai, pavyzdžiui, žemės įsigijimo mokestis ir notaro paslaugos. JAV standartiškai tikimasi apie 20 %, nors valstybės remiamos programos leidžia ir mažiau.
3. Pinigai išmokami tranšomis, o ne vienu pervedimu
Lenkijoje tai ypač aiškiai sureguliuota: kredito sutartyje yra harmonogram, dažniausiai 3–5 tranšos. Prieš kiekvieną tranšą banko atstovas arba samdytas inspektorius apžiūri statybvietę ir patvirtina atliktų darbų etapą. Kanadoje ir JAV veikia tas pats principas (draws), tik dažniau mokama už faktiškai atliktų darbų procentą.
Lietuvoje bankai paprastai prašo pirmiausia panaudoti savas lėšas, o kredito dalis išmoka pagal statybos eigą. Prieš kitą tranšą dažnai pateikiamos sąskaitos ir nuotraukos arba atvyksta vertintojas. Praktinė pamoka iš Lenkijos tinka ir mums: susiderinkite su rangovu, kad jo mokėjimų grafikas sutaptų su banko etapais. Antraip teks kelias savaites dengti sąskaitas iš savo kišenės.
4. Ko bankas nori matyti: projekto, leidimo ir sąmatos
Visose keturiose šalyse dokumentų paketas iš esmės tas pats. Lietuvoje tai:
- statybos projektas, parengtas pagal STR reikalavimus;
- statybą leidžiantis dokumentas, gautas per „Infostatybą" (leidimas ar kitas dokumentas, priklausomai nuo statinio grupės, tai patikslins architektas);
- detali sąmata arba rangos sutartis su kaina;
- sklypo nuosavybės dokumentai ir turto vertinimo ataskaita.
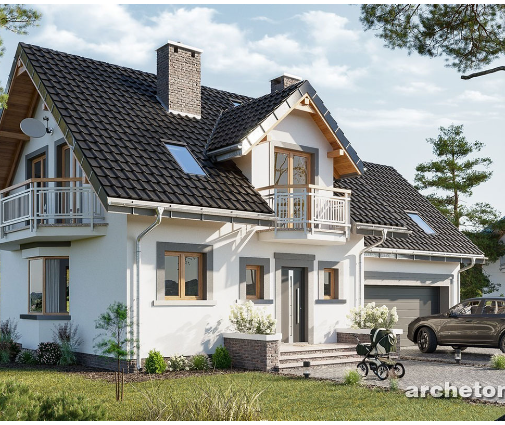
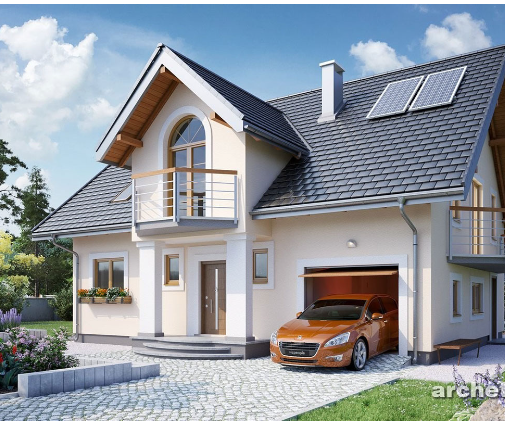
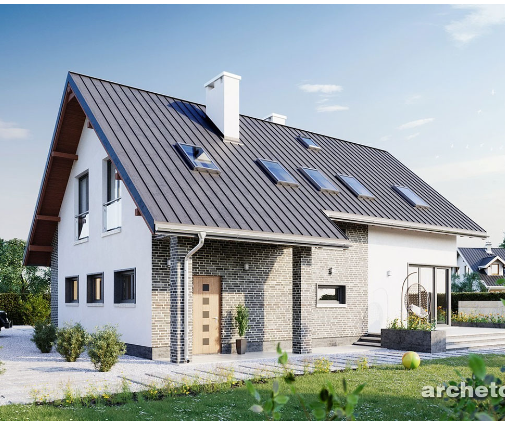
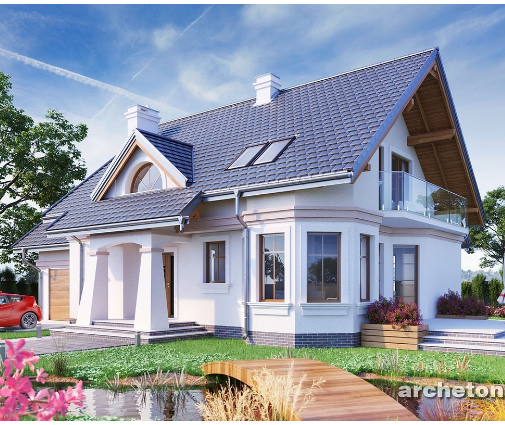
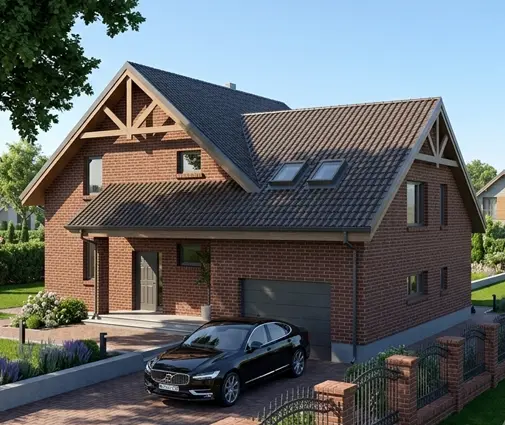
Čia ir atsiskleidžia paruošto projekto privalumas. Jei planas jau turi aiškią struktūrą, plotus ir medžiagų kiekius, sąmatą parengti greičiau, o bankui ir vertintojui nereikia spėlioti. Pavyzdžiui, dviejų aukštų 185 m² namas su keturiais miegamaisiais ir vienviečiu garažu yra kompaktiškas ir lengvai apskaičiuojamas, todėl kainos skirtumai tarp rangovų būna mažesni. Daugiau tokių pavyzdžių rasite rinkinyje dviejų aukštų namai.
5. Laukimas kainuoja: vokiška pamoka apie rezervavimo mokestį
Vokietijoje Baufinanzierung turi ypatybę, kurią verta žinoti: jei kredito dalis nepanaudojama per sutartą laiką (dažnai 3–12 mėnesių), bankas ima Bereitstellungszinsen, t. y. mokestį už rezervuotus, bet dar neišmokėtus pinigus, dažnai apie 0,25 % per mėnesį. Užsitęsus statybai, ši suma tampa jaučiama.
Lietuvoje palūkanos dažniausiai skaičiuojamos tik nuo išmokėtos sumos, tačiau ir čia laukimas kainuoja. Gali būti taikomas sutarties sudarymo mokestis, mokami vertintojo apsilankymai, o sutartyje nustatomas terminas, iki kurio namas turi būti pastatytas ir įregistruotas. Jei kol kas nuomojatės būstą, statybos metu mokėsite ir nuomą, ir kredito palūkanas. Todėl realus statybos grafikas, suderintas su mūsų klimatu, yra finansinis klausimas. Pamatų ir dėžės darbus planuokite šiltuoju sezonu, o vidaus apdailą žiemai.
6. Valstybės parama ir „žaliasis" kreditas
Vokietijoje valstybinis bankas KfW per įprastus bankus siūlo lengvatines paskolas energiškai efektyviems naujiems namams. Tai iš esmės pigesnė kredito dalis, kuriai keliami aukšti energinio naudingumo reikalavimai. Lenkijoje valstybinės būsto programos per pastaruosius metus keitėsi ne kartą, todėl lenkai išmoko nesiremti jomis planuodami biudžetą.
Lietuvoje nauji namai ir taip privalo atitikti A++ energinio naudingumo klasę, tad šilumos siurblys, rekuperacija ir sandarus apvalkalas yra standartas, o ne priedas. Kai kurie bankai tokiems namams taiko „žaliojo" būsto kredito sąlygas su mažesne marža. Kartais galima pasinaudoti ir APVA kompensacijomis atsinaujinančios energijos įrenginiams arba valstybės parama jaunoms šeimoms, įsigyjančioms būstą regionuose. Tačiau sąlygos, sumos ir kvietimų terminai kasmet keičiasi, todėl prieš skaičiuodami pasitikrinkite aktualias taisykles. Į biudžetą tokios paramos neįtraukite, kol jos negavote.
7. Pavyzdys: 210 m² šeimos namas su garažu ir tranšų grafikas
Paimkime tradicinį dviejų aukštų 210 m² namą su keturiais miegamaisiais, trimis vonios kambariais ir garažu. Šeima stato jį Kauno ar Vilniaus priemiestyje ant jau turimo sklypo, kurį vertintojas įvertino 60 000 €. Orientacinis 2026 m. biudžetas su A++ inžinerija ir vidutinio lygio apdaila:
- projekto pritaikymas, tyrimai, leidimai: 12 000 €;
- pamatai ir prisijungimas prie tinklų: 35 000 €;
- sienos (akytasis betonas arba karkasas), perdanga, stogas: 80 000 €;
- langai, durys, garažo vartai: 30 000 €;
- šilumos siurblys, grindinis šildymas, rekuperacija, elektra, santechnika: 45 000 €;
- šiltinimas ir fasadas: 35 000 €;
- vidaus apdaila: 55 000 €;
- rezervas nenumatytiems darbams (apie 8 %): 23 000 €.
Iš viso 315 000 €, t. y. apie 1 500 €/m². Su sklypu turto vertė siekia 375 000 €. Šeima įneša sklypą ir 25 000 € savų pinigų (projektui ir daliai rezervo), o skolinasi 290 000 €. Nuosavas įnašas sudaro apie 23 %, taigi viršija privalomus 15 %. Kreditas išmokamas taip:
- po pamatų ir tinklų įrengimo: 35 000 €;
- po sienų, stogo ir langų (uždaras kontūras): 110 000 €;
- po inžinerinių sistemų ir fasado: 80 000 €;
- po vidaus apdailos ir likusių darbų: 65 000 €.
Kai visa suma išmokėta, 30 metų kreditas su 3,5–4 % bendra palūkanų norma reikštų apie 1 300–1 400 € mėnesinę įmoką. Pagal 40 % įmokos ir pajamų santykį šeimos grynosios pajamos turėtų būti bent apie 3 500 € per mėnesį. Jei norisi daugiau erdvės, 229 m² namas su keturiais miegamaisiais ir pusantro vonios kambario daugiau padidintų biudžetą maždaug 25–30 tūkst. €. Tuo tarpu kompaktiškesnis 178 m² variantas leistų sutaupyti panašią sumą. Panašių planų rasite rinkinyje 4 kambarių namai.
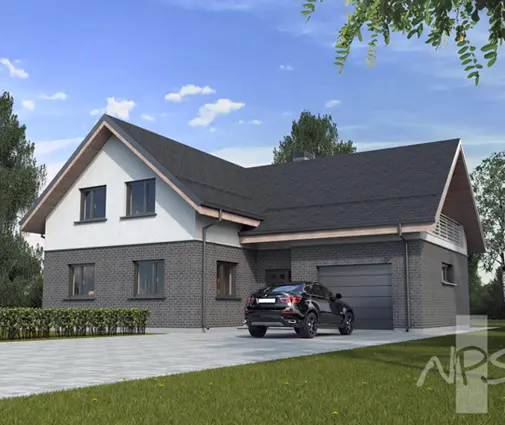
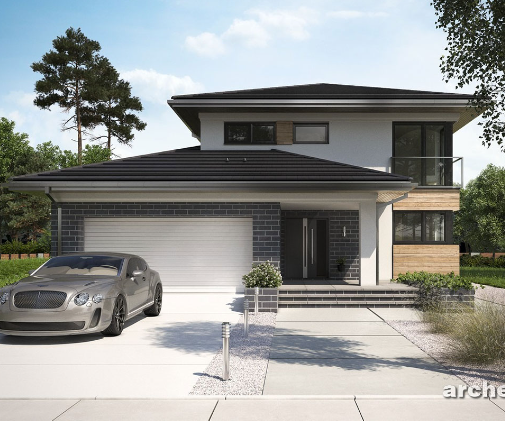
Lyginant su JAV verta prisiminti, kad ten tokio dydžio šeimos namai dažnai projektuojami su dvigubu ar trigubu garažu, kaip 281 m² amerikietiško stiliaus namas su trimis garažo vietomis. Lietuvoje kiekvienas papildomas kvadratinis metras šildomoje A++ dėžėje kainuoja brangiai, todėl vienvietis ar dvivietis garažas, o kartais ir stoginė, yra racionalesnis pasirinkimas. Daugiau pavyzdžių rasite rinkinyje namai su garažu.
Išvada: bankas finansuoja aiškumą
Nesvarbu, ar statote Teksase, Bavarijoje, prie Krokuvos ar Vilniaus rajone, bankas skolina ne „namui", o planui, kuriuo jis gali patikėti. Lietuvoje tai reiškia bent 15 % nuosavo įnašo (sklypas dažnai įskaitomas), kreditą tranšomis pagal statybos etapus ir dokumentus, kurių pagrindas yra projektas ir sąmata. Iš lenkų verta perimti tranšų ir rangos mokėjimų derinimą, iš vokiečių atsargumą dėl laukimo kainos, o iš amerikiečių įprotį vertinti namą „kaip baigtą" dar prieš pirmą kastuvą. Prieš pasirašydami sutartį pasitarkite su architektu ir banku dėl aktualių reikalavimų. Su aiškiu planu ir realia sąmata ši diskusija bus daug trumpesnė.