Kiek mėnesių jūsų šeima gali mokėti ir būsto paskolos įmoką, ir nuomą? Šis vienas skaičius dažnai nulemia visą statybų planą. Daugumos šeimų, statančių namą Vilniaus ar Kauno priemiestyje, sutaupyti pinigai yra ne sąskaitoje, o dviejų ar trijų kambarių bute. Butą galima parduoti iš karto ir kurį laiką nuomotis. Galima jį laikyti, kol namas bus baigtas. Arba galima skolintis su sąlyga, kad butą parduosite vėliau. Kiekvienas kelias turi savo kainą, o klaidingas laikas gali kainuoti kelis tūkstančius eurų. Žemiau pateikiame planą nuo pirmo skaičiavimo iki įsikėlimo dienos.
1 žingsnis: sužinokite, kiek iš tikrųjų gausite už butą
Skelbimų portaluose matoma kaina dar nėra jūsų biudžetas. Iš pardavimo kainos atimkite likusią buto paskolą, tarpininko mokestį (dažniausiai 1,5–3 proc.), notaro ir kitas sandorio išlaidas. Taip pat pasitikslinkite, ar nuo pajamų už butą reikės mokėti gyventojų pajamų mokestį. Lengvatos priklauso nuo to, kiek laiko butą valdėte ir ar jame buvote deklaravę gyvenamąją vietą, todėl tai verta patikrinti VMI arba pas buhalterį.
Užsakykite nepriklausomą turto vertinimą. Jo vis tiek prireiks bankui, o tikslus skaičius apsaugos nuo per optimistiško plano. Trukmė: 1–2 savaitės. Kaina: vertinimas paprastai kainuoja apie 100–250 EUR.
2 žingsnis: pasitikrinkite, ką leis bankas
Lietuvoje bankai laikosi atsakingo skolinimo reikalavimų. Šeima, kuri dar neturi kitos būsto paskolos, paprastai turi pasirūpinti bent 15 proc. pradinio įnašo, o mėnesinės visų paskolų įmokos neturėtų viršyti maždaug 40 proc. pajamų. Bankas taip pat patikrina, ar įmokas pajėgtumėte mokėti pakilus palūkanoms. Jei buto paskola dar negrąžinta, nauja paskola gali būti vertinama kaip antroji. Tokiu atveju pradinio įnašo reikalavimas gerokai didesnis, dažnai apie 30 proc., nebent įsipareigojate pirmąją paskolą grąžinti per nustatytą laiką. Tikslias sąlygas pasitikrinkite savo banke, nes taisyklės ir jų taikymas keičiasi.
Kreipkitės į du ar tris bankus ir paprašykite preliminaraus sprendimo. Svarbiausia sužinoti, kiek bankas skolintų su buto paskola ir kiek be jos. Šis skirtumas parodo, kuris scenarijus jums apskritai įmanomas. Trukmė: 2–4 savaitės.
3 žingsnis: pasirinkite vieną iš trijų scenarijų
Parduoti pirma ir nuomotis
Turite grynųjų, paskolai užtenka pajamų, o bankas jus vertina kaip pirmojo būsto pirkėją. Kaina yra nuoma ir du persikraustymai. 2025–2026 m. dviejų kambarių butas Vilniuje dažnai kainuoja apie 600–900 EUR per mėnesį, Kaune šiek tiek pigiau. Per 12–18 mėnesių susidaro nemaža suma. Šis kelias tinkamiausias, kai būsto rinka stabili arba kainos krenta.
Laikyti butą iki įsikėlimo
Persikraustote vieną kartą ir negyvenate laikinai svetur. Tačiau statybas teks finansuoti santaupomis ir paskola, nesinaudojant buto verte, o bankas gali pareikalauti didesnio įnašo. Šis variantas tinka šeimoms, kurių pajamos didelės, o buto paskola maža arba jau grąžinta.
Tarpinė paskola arba paskola su įsipareigojimu parduoti
Kai kurie bankai skolina atsižvelgdami į būsimą buto pardavimą: butas įkeičiamas kartu su statomu namu, o pardavus jį gauti pinigai skiriami paskolai sumažinti. Tai patogu, bet tokia paskola brangesnė, joje yra pardavimo terminas, o jei butas neparduodamas laiku, spaudimas didėja. Prieš pasirašydami sutartį perskaitykite, kas nutinka pasibaigus terminui.
4 žingsnis: sumažinkite pinigų spragą projekto pasirinkimu
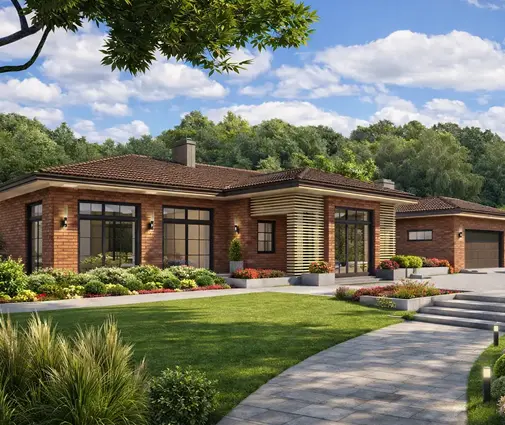
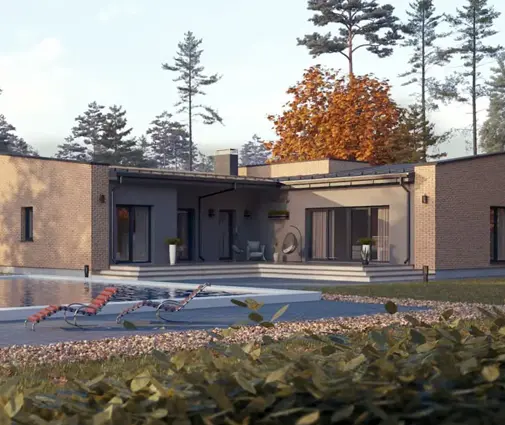
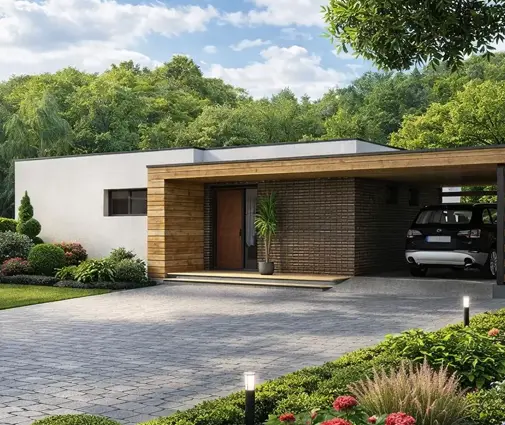
Lengviausiai spragą tarp buto vertės ir statybų kainos sumažina ne bankas, o namo dydis. 2025–2026 m. pilnai įrengtas A++ klasės namas be sklypo dažnai kainuoja apie 1 400–2 000 EUR/m². Tad kiekvienas papildomas 20 m² prideda keliasdešimt tūkstančių eurų. Pavyzdžiui, kompaktiškas 121 m² vieno aukšto namas leidžia trijų kambarių šeimai likti biudžete, kurį dažnai padengia buto pardavimas ir vidutinė paskola. 80 m² namelis su trimis miegamaisiais rodo, kaip planuoti šeimai, kurios pagrindinis turtas yra nedidelis butas.
Jei sklypas siauresnis, verta pasvarstyti 146 m² namą per du aukštus. Mažesnis pamatų ir stogo plotas mažina statybų sąmatą. Tie, kurie planuoja didesnį namą, pavyzdžiui, 218 m² dviejų aukštų namą su 2,5 vonios, beveik visada turės laukti buto pardavimo arba skolintis daugiau. Daugiau idėjų rasite vieno aukšto namų ir 120–150 kv. m namų kolekcijose.
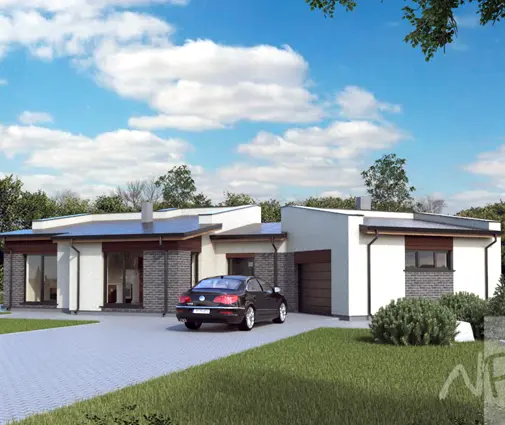
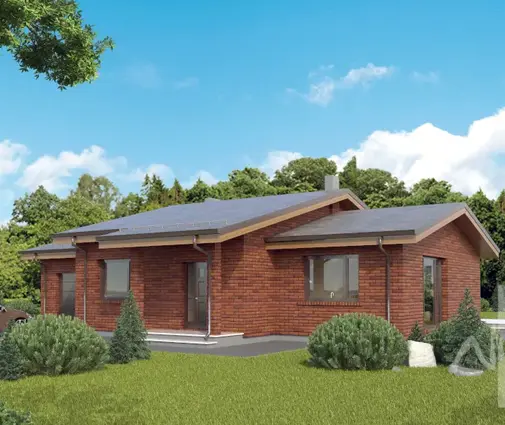
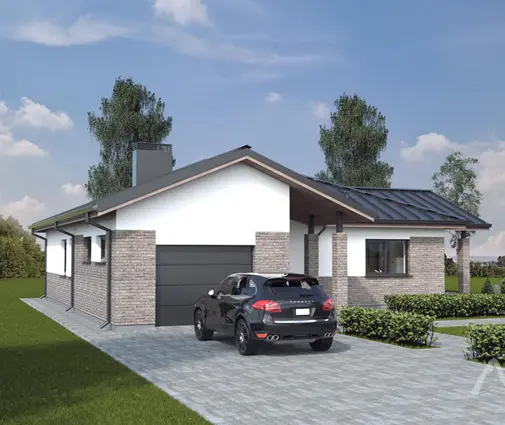
Trukmė: projekto parinkimas ir pritaikymas užtrunka 1–3 mėnesius.
5 žingsnis: susiekite statybų grafiką su paskolos dalimis
Statybos paskola paprastai išmokama dalimis pagal darbų etapus: pamatai, karkasas ir stogas, langai ir inžinerinės sistemos, apdaila. Prieš kiekvieną išmoką bankas gali prašyti nuotraukų ar vertintojo apžiūros. Šiuo laikotarpiu dažnai mokamos tik palūkanos nuo jau išmokėtos sumos, todėl pirmieji mėnesiai būna pigesni, nei atrodo.
Į grafiką įtraukite projektavimą ir statybą leidžiantį dokumentą. Gyvenamajam namui jo gavimas su projektavimu dažnai užtrunka 3–6 mėnesius. Pati statyba iš mūro (akytojo betono ar keraminių blokelių) dažniausiai trunka 10–18 mėnesių. Gamykloje pagamintas medinis karkasinis namas sumontuojamas greičiau, todėl ir dvigubų išlaidų laikotarpis gali sutrumpėti keliais mėnesiais. Žiemą su mūro ir šlapiais darbais sunkiau, todėl į grafiką įskaičiuokite atsargą.
6 žingsnis: apskaičiuokite dvigubų išlaidų laikotarpį
Pavyzdys: 150 000 EUR paskola 30 metų su maždaug 4 proc. palūkanomis reiškia apie 716 EUR mėnesio įmoką, kai paskola išmokėta visa. Pridėkite 700 EUR nuomos, ir per mėnesį išleisite daugiau nei 1 400 EUR vien būstui. Jei butą laikote, vietoje nuomos mokate jo paskolą, komunalinius mokesčius ir namo bendrijos įmokas.
- Paskaičiuokite, kiek mėnesių realiai truks abu mokėjimai, ir pridėkite 3–4 mėnesių atsargą.
- Tą sumą laikykite atskiroje sąskaitoje, nenaudokite jos apdailai.
- Jei rezervo neužtenka, svarstykite trumpesnį dvigubų išlaidų laikotarpį, o ne pigesnį šildymą ar vėdinimą. A++ klasei reikalinga šilumos siurbliai ir rekuperacija yra privalomi, o ne pasirinktiniai.
7 žingsnis: buto pardavimą suderinkite su statybos pabaiga
Dažniausia klaida yra skelbti butą per vėlai ir tada parduoti skubiai, su nuolaida. Butas Vilniuje ar Kaune paprastai parduodamas per 1–4 mėnesius, o nuo susitarimo iki pinigų gavimo dar praeina kelios savaitės. Todėl skelbimą verta įdėti maždaug 4–6 mėnesius iki numatomo įsikėlimo, kai namas jau uždarytas ir prasideda vidaus darbai.
Su pirkėju galima susitarti dėl atidėto buto perdavimo: sutartis pasirašoma ir pinigai gaunami dabar, o butą atiduodate po 1–3 mėnesių. Tai notarinės sutarties sąlyga, kurią reikia aiškiai aprašyti kartu su notaru. Taip išvengsite nuomos ir galėsite kraustytis vieną kartą.
8 žingsnis: užbaikite statybą ir įsikelkite
Namas teisiškai baigtas ne tada, kai sudėti baldai, o tada, kai statyba užbaigta pagal dokumentus. Gyvenamajam namui paprastai reikia energinio naudingumo sertifikato, patvirtinančio A++ klasę, statybos užbaigimo deklaracijos ar akto (priklausomai nuo statinio grupės) ir įregistravimo Registrų centre. Pasitikrinkite su savo savivaldybe ar architektu, kas taikoma jūsų namui. Bankas paskolos sutartyje dažnai nustato terminą, iki kurio statyba turi būti užbaigta, todėl šis žingsnis svarbus ir dėl finansų.
Elektros, vandens ir nuotekų prijungimus užsakykite iš anksto, nes jie gali užtrukti ilgiau nei vidaus apdaila. Trukmė: dokumentai ir registracija dažniausiai užima 1–2 mėnesius. Kaina: sertifikavimas ir matavimai paprastai kainuoja kelis šimtus eurų. Dideliems namams, pavyzdžiui, 197 m² vieno aukšto namui su dviviečiu garažu, energinis sertifikavimas gali kainuoti daugiau, nes jis remiasi išsamesniu sandarumo bandymu ir skaičiavimais.
Laiko juosta: kaip viskas sustoja į vieną grafiką
| Etapas | Trukmė | Kas vyksta su butu |
|---|---|---|
| Buto vertinimas ir banko preliminarus sprendimas | 1–2 mėn. | Gyvenate jame, renkate dokumentus |
| Projekto parinkimas ir pritaikymas | 1–3 mėn. | Gyvenate jame |
| Statybą leidžiantis dokumentas | 3–6 mėn. | Gyvenate jame arba parduodate (1 scenarijus) |
| Pamatai, karkasas, stogas | 4–8 mėn. | Nuomojatės arba toliau gyvenate bute |
| Langai, inžinerija, vidaus darbai | 4–8 mėn. | Skelbiate butą maždaug 4–6 mėn. iki pabaigos |
| Užbaigimas, sertifikatas, registracija | 1–2 mėn. | Pasirašote sandorį su atidėtu perdavimu |
| Įsikėlimas | 1 mėn. | Perduodate butą pirkėjui |
Iš viso nuo pirmo skaičiavimo iki įsikėlimo dažniausiai praeina 1,5–2,5 metų. Kuo tiksliau žinosite savo bankų sąlygas ir statybų grafiką, tuo trumpiau truks laikotarpis, kai mokate už du būstus.