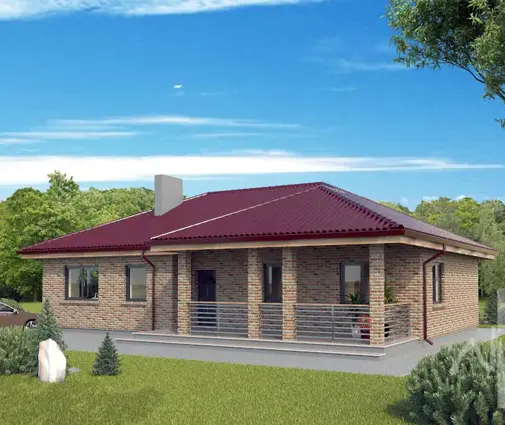
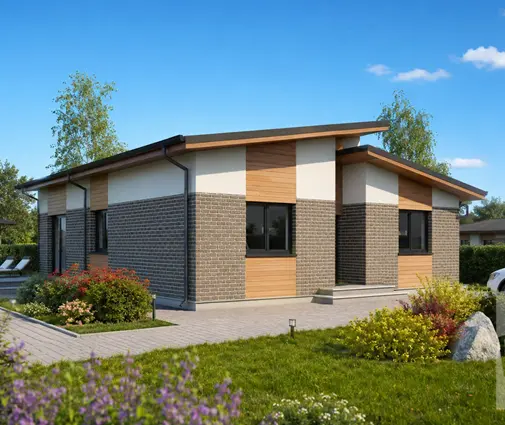
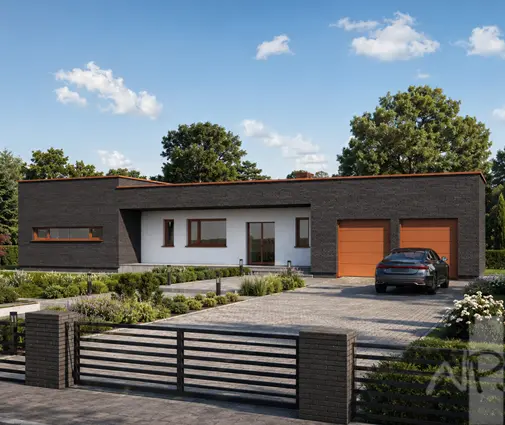
Daug šeimų, pasirašiusių būsto paskolos sutartį statyboms, tikisi, kad kitą rytą sąskaitoje bus visa suma. Taip nebūna. Bankas pinigus išmoka dalimis, vadinamosiomis tranšomis, ir tik pamatęs, kad statybvietėje iš tiesų kažkas pastatyta. Kaip tai atrodo praktiškai, geriausiai parodo viena tipiška istorija: pora su dviem vaikais, kuri iki šiol nuomojosi butą Kaune ir nusprendė statytis namą priemiestyje.
Sklypas ir pirmasis pokalbis banke
Paieška užtruko beveik metus. Galiausiai šeima rado apie dešimties arų sklypą Kauno rajone su elektra prie ribos ir galimybe prisijungti prie centralizuoto vandentiekio. Sklypo kainą jie sumokėjo iš santaupų, nes pardavėjas nenorėjo laukti, kol bankas įvertins visą statybų projektą.
Pirmajame pokalbyje banke paaiškėjo svarbiausias dalykas: sklypas, už kurį jau sumokėta, gali būti įskaitytas į nuosavą įnašą. Lietuvoje pirmajam būstui paprastai reikia ne mažesnio kaip 15 % viso projekto vertės nuosavo indėlio, tačiau statyboms kai kurie bankai prašo daugiau. Tiksli dalis priklauso nuo banko ir nuo to, ar tai pirmas jūsų būstas, todėl ją verta pasitikslinti dar prieš perkant sklypą. Konsultantė paprašė ne tik pajamų pažymų, bet ir būsimo namo projekto, sąmatos bei darbų grafiko. Be šių dokumentų galutinio sprendimo dėl statybos paskolos nebus.
Pamoka: sklypas dažnai tampa didžiąja nuosavo įnašo dalimi. Jei perkate jį už savus pinigus, išsaugokite pirkimo dokumentus ir įsitikinkite, kad bankas jo vertę pripažins. Paskolos sąlygas aptarkite dar prieš pasirašydami sklypo sutartį, o ne po to.
Projektas, kurį bankas gali įvertinti
Iš pradžių šeima žiūrėjo į erdvesnius namus. Jiems patiko skandinaviško charakterio namas su dvigubu garažu, tačiau suskaičiavus paaiškėjo, kad apie 180 m² ploto ir didelis garažas paskolos sumą padidintų tiek, jog mėnesio įmoka nebetilptų į banko nustatytas ribas. Kiekvienas papildomas kvadratinis metras reiškia ir didesnę paskutinę tranšą, ir daugiau savų pinigų rezervui.
Tada jie peržiūrėjo vieno aukšto namus, kurių plotas 120–150 m². Trumpajame sąraše liko trys variantai: kompaktiškas 126 m² namas su dviem vonios kambariais, 135 m² projektas su vienviečiu garažu po tuo pačiu stogu ir 146 m² namas, kuriame miegamieji atskirti nuo dienos zonos. Svarstė ir namą su mansarda, pavyzdžiui, dviejų aukštų 127 m² projektą, kuris užima mažiau sklypo ploto. Vis dėlto jame tik du miegamieji, o vaikams reikėjo atskirų kambarių.
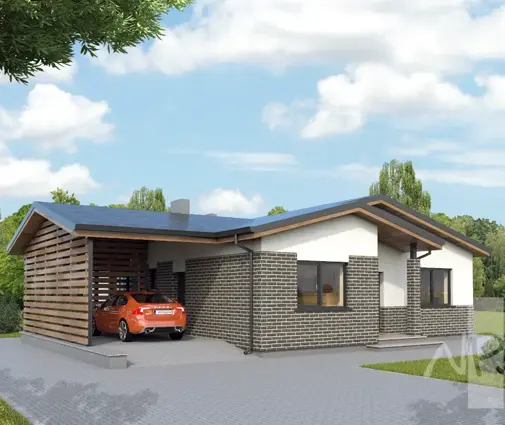
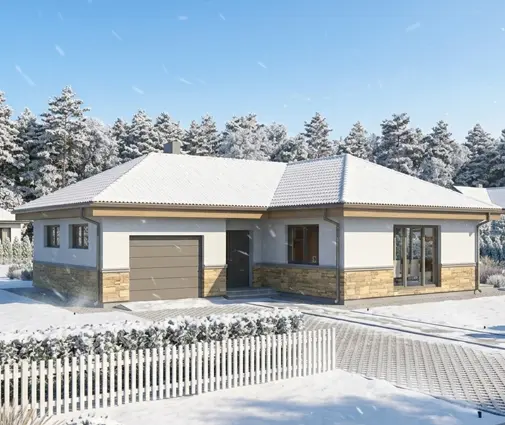
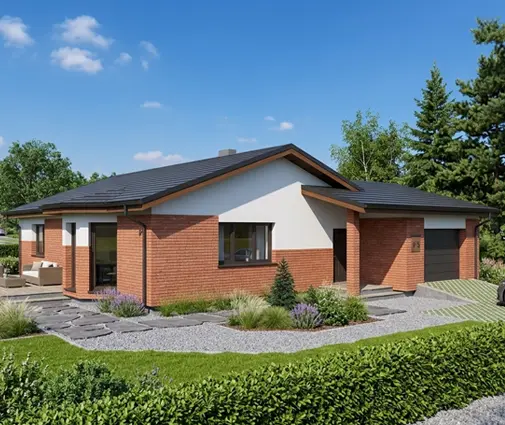
Šeima pasirinko 146 m² vieno aukšto namą. Vietinis architektas pritaikė projektą sklypui, savivaldybės reikalavimams ir A++ energinio naudingumo klasei, parengė dokumentus statybą leidžiančiam dokumentui gauti. Rangovas pagal šį projektą paruošė sąmatą. Būtent ją, kartu su leidimu, bankas ir naudojo nuspręsdamas, kiek paskolins ir kokiais etapais.
Pamoka: bankas finansuoja ne svajonę, o konkretų projektą su sąmata ir leidimu. Kuo tikslesnė sąmata, tuo mažesnė rizika, kad statybų viduryje pritrūks pinigų. Namo plotą rinkitės pagal mėnesio įmoką, o ne pagal maksimalią sumą, kurią bankas sutiktų paskolinti.
Tranšų grafikas: kodėl pirmiausia išleidžiami savi pinigai
Paskolos sutartyje atsirado priedas su tranšų grafiku. Tipiškas grafikas namo statybai Lietuvoje atrodo maždaug taip:
- Sklypas, jei jis perkamas paskolos lėšomis. Šios šeimos atveju jis jau buvo nupirktas ir įskaitytas kaip įnašas.
- Pamatai: išlieti pamatai, padaryti inžinerinių tinklų įvadai ir hidroizoliacija.
- Sandarus kontūras: pastatytos sienos, uždengtas stogas, įstatyti langai ir lauko durys.
- Dalinė apdaila: elektros instaliacija, vandentiekis, nuotekos, šilumos siurblys, rekuperacinė sistema, tinkas ir išlietos grindys.
Pagrindinė taisyklė, kuri daugelį nustebina: nuosavas įnašas išleidžiamas pirmas. Bankas nori, kad jo pinigai būtų investuoti į objektą, kuris jau turi vertę. Jei nuosavo įnašo daugiau nei sklypo vertė, likusią dalį reikia panaudoti pamatams ar net sienoms, ir tik tada bankas išmoka pirmąją tranšą.
Šeimos sąmata buvo sudaryta pagal 2025 m. kainas. Tada rangovų pasiūlymai namui su daline apdaila Kauno apylinkėse dažnai siekė maždaug 1100–1500 EUR už m², priklausomai nuo sienų medžiagos ir inžinerinių sistemų. Jų 146 m² namui tai reiškė apie 160–220 tūkst. EUR be vidaus apdailos. Jūsų skaičiai gali būti kitokie, todėl remkitės savo rangovo sąmata, o ne bendrais vidurkiais.
Pamoka: paskaičiuokite, kiek savų pinigų liks po sklypo pirkimo ir kokiam statybų etapui jų pakaks. Tas etapas ir yra momentas, nuo kurio pradės dirbti banko pinigai. Iki jo statybos priklauso tik nuo jūsų santaupų.
Patikrinimas objekte: nuotraukos, aktai ir vertintojas
Kai pamatai buvo išlieti, šeima pateikė prašymą išmokėti pirmąją tranšą. Bankas paprašė trijų dalykų: rangovo pasirašyto atliktų darbų akto, sąskaitų faktūrų ir statybvietės nuotraukų. Be to, objektą turėjo apžiūrėti banko pripažintas turto vertintojas. Jis atvyksta į vietą, palygina atliktus darbus su projektu bei sąmata ir parašo išvadą, kokia dalis darbų baigta. Vertintojo paslaugos dažniausiai apmokamos iš kliento kišenės, o kiekvienas vizitas kainuoja papildomai, todėl tai verta įtraukti į biudžetą.
Kai kurie bankai mažesniems etapams priima ir nuotolinį patikrinimą pagal nuotraukas. Šeima išmoko fotografuoti taip, kad nekiltų papildomų klausimų:
- namą iš visų keturių pusių, kad matytųsi visas kontūras;
- stogą ir langus iš arti, kai tikrinamas sandarus kontūras;
- vidų: inžinerinių sistemų vamzdynus, šilumos siurblio ir rekuperatoriaus vietas, grindų pagrindą;
- pagrindinius matmenis ar orientyrus, kad būtų aišku, jog tai tas pats objektas.
Nuo prašymo iki pinigų pervedimo praėjo kiek daugiau nei savaitė. Tiek pat laiko rangovas stovėjo ir laukė. Kitą kartą šeima vertintoją užsakė iš anksto, kai iki etapo pabaigos buvo likę kelios dienos.
Pamoka: tranša ateina ne tą dieną, kai baigiami darbai, o po patikrinimo ir banko sprendimo. Užsakykite vertintoją iš anksto, dokumentus surinkite dar statybų metu ir planuokite, kad kiekvienas etapas gali „pakibti“ savaitei ar dviem.
Kai rangovo grafikas nesutampa su banko
Didžiausia rizika iškilo prieš sienų etapą. Šeima svarstė surenkamo karkasinio namo variantą, nes Lietuvoje tokių gamintojų daug ir montažas užtrunka vos kelias savaites. Tačiau gamykla prašė didelio avanso dar prieš pradėdama gaminti sienų plokštes, o bankas pinigus išmoka tik tada, kai jos sumontuotos sklype. Tarp šių dviejų momentų gali praeiti keli mėnesiai.
Galiausiai jie statė iš akytojo betono blokelių su vietiniu rangovu, bet sutartį derino prie banko grafiko:
- mokėjimų etapai sutartyje pavadinti taip pat, kaip banko tranšos: pamatai, sandarus kontūras, dalinė apdaila;
- kiekvienas mokėjimas atliekamas pasirašius atliktų darbų aktą, o ne pagal kalendorių;
- avansas medžiagoms sumokėtas iš savo lėšų, o vėlesni mokėjimai sutapo su tranšomis;
- nuo pat pradžių atidėtas maždaug 10 % sąmatos rezervas netikėtumams ir pauzėms tarp tranšų.
Rezervas pravertė rudenį: pabrango langai, o pamatų etapas užsitęsė dėl lietaus. Be atidėtų pinigų rangovas būtų perėjęs į kitą objektą, o grįžti žiemą ne kiekvienas skuba, nes betonavimo ir tinkavimo darbams šaltis trukdo.
Pamoka: prieš pasirašydami rangos sutartį, padėkite ją šalia banko tranšų grafiko ir patikrinkite, ar kiekvienam rangovo mokėjimui yra pinigų šaltinis. Jei gamintojas ar rangovas prašo avanso anksčiau, nei bankas išmoka tranšą, šį tarpą turi padengti jūsų santaupos.
Paskutinė tranša ir įsikraustymas
Paskutinė tranša buvo išmokėta pasiekus dalinę apdailą. Vidaus apdailą – grindų dangas, plyteles, virtuvę, vidaus duris – šeima finansavo iš savo pinigų ir pajamų, todėl įsikraustė praėjus beveik pusmečiui po paskutinės tranšos. Tai įprasta: daugelis bankų finansuoja būtent iki dalinės apdailos, o likusią dalį palieka pirkėjui.
Prieš užbaigiant statybas reikėjo dar kelių žingsnių. Naujas namas turi atitikti A++ energinio naudingumo klasę, todėl buvo atliktas pastato sandarumo bandymas ir gautas energinio naudingumo sertifikatas. Po to sutvarkyti statybos užbaigimo dokumentai ir namas įregistruotas Nekilnojamojo turto registre. Bankas paprašė pateikti naujo turto vertinimą ir draudimo polisą, nes paskolos užstatas iš sklypo su nebaigtu statiniu tapo baigtu namu. Kai kuriose sutartyse tada keičiasi ir palūkanų sąlygos, todėl šį punktą verta perskaityti dar prieš pasirašant sutartį.
Nuo sklypo pirkimo iki įsikraustymo praėjo kiek daugiau nei dveji metai. Pasak šeimos, daugiausia streso kėlė ne statybos darbai, o laukimas tarp etapo pabaigos ir pinigų pervedimo. Tai išsprendė planavimas ir rezervas, kuris nebuvo išleistas iki galo.
Pamoka: tranšomis finansuojama statyba baigiasi ne tada, kai išmokama paskutinė tranša, o tada, kai namas užregistruotas ir bankas priima jį kaip užstatą. Vidaus apdailai, sertifikavimui ir registracijai planuokite atskirą biudžetą ir laiką. Konkrečius reikalavimus pasitikrinkite su savo banku, architektu ir savivaldybe, nes jie gali keistis.