Prieš ketverius metus nusipirkote sklypą prie Vilniaus, prieš dvejus įsikėlėte į naujus namus, o dabar gavote darbo pasiūlymą Klaipėdoje. Arba šeima išsiskiria, arba vaikų padaugėjo ir namas staiga tapo per mažas. Planai keičiasi, ir tada iškyla klausimas, apie kurį statydami mažai kas galvoja: ar už namo pardavimą reikės mokėti gyventojų pajamų mokestį?
Atsakymas priklauso nuo trijų dalykų: ar namuose buvo deklaruota jūsų gyvenamoji vieta, kiek laiko turtą turėjote ir kiek dokumentais galite įrodyti, kad išleidote jam pastatyti. Žemiau – septyni dalykai, kuriuos verta žinoti dar prieš kalbantis su pirkėju. Taisyklės kartais keičiasi, todėl prieš sandorį savo atvejį pasitikrinkite Valstybinėje mokesčių inspekcijoje (VMI) arba pasitarkite su mokesčių konsultantu.
1. Apmokestinamas ne visas pardavimo kaina, o pelnas
Dažna klaida – manyti, kad mokestis skaičiuojamas nuo visos sumos, kurią sumoka pirkėjas. Iš tiesų GPM taikomas tik skirtumui tarp pardavimo kainos ir įsigijimo kainos, t. y. pelnui. Jei namas jums kainavo beveik tiek pat, kiek už jį gaunate, mokėtina suma gali būti nedidelė arba jos išvis nebūti.
Iki 2025 m. įprastas tarifas tokiam pelnui buvo 15 %, o didelėms metinėms pajamoms taikytas didesnis. Mokesčių pertvarka keičia tarifus nuo 2026 m., todėl tikslų procentą savo pardavimo metams pasitikrinkite VMI svetainėje. Iliustracija: jei sklypas ir statyba dokumentais patvirtintai kainavo 210 000 EUR, o namą parduodate už 290 000 EUR, apmokestinamas 80 000 EUR pelnas, o ne visa suma.
2. Deklaruota gyvenamoji vieta – pagrindinė lengvata
Svarbiausia išimtis šeimos namui: pajamos iš gyvenamojo būsto pardavimo neapmokestinamos, jei jame jūsų gyvenamoji vieta buvo deklaruota bent paskutinius dvejus metus prieš pardavimą. Svarbūs žodžiai „paskutinius“ ir „deklaruota“. Neužtenka, kad faktiškai gyvenote name – reikia oficialios deklaracijos, o dvejų metų laikotarpis turi baigtis pardavimo dieną, ne kada nors anksčiau.
Todėl vos įsikėlę ir užregistravę namą deklaruokite jame gyvenamąją vietą, net jei vidaus apdaila dar nebaigta. Kiekvienas mėnuo, kai deklaracija liko senajame bute ar pas tėvus, nukelia lengvatos pradžią. Ar kartu su namu parduodamam sklypui lengvata taikoma ir kokia apimtimi, priklauso nuo konkrečių aplinkybių, todėl tai verta išsiaiškinti iš anksto.
3. Jei reikia parduoti anksčiau nei po dvejų metų
Gyvenimas retai laukia, kol suskaičiuosite 24 mėnesius. Įstatymas numato dar vieną galimybę: jei gyvenamoji vieta parduodamame name buvo deklaruota trumpiau nei dvejus metus, pajamos gali būti neapmokestinamos, kai per vienerius metus jos panaudojamos kitam gyvenamajam būstui įsigyti. Šiai lengvatai keliamos papildomos sąlygos, todėl prieš pasirašydami sutartį jas perskaitykite VMI išaiškinimuose.
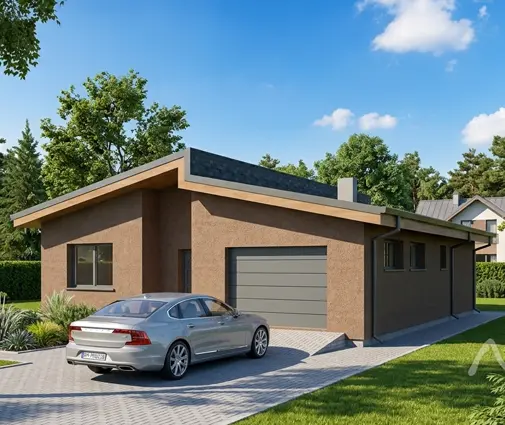
Praktiškai tai dažniausiai aktualu augančioms šeimoms. Pavyzdžiui, pora, pradėjusi nuo kompaktiško 79 m² namelio su dviem miegamaisiais, gimus antram vaikui ieško erdvesnio būsto. Jei naują namą perka arba pradeda statyti per metus, verta planuoti datas taip, kad lengvata tikrai būtų pritaikyta. Jei kitas būstas bus statomas, pasidomėkite, kurios išlaidos įskaitomos kaip „įsigijimas“.
Kai šeima auga, dažnai renkamasi vieno aukšto namą su keturiais miegamaisiais arba žvalgomasi po 4 kambarių namų projektus, kad antro persikraustymo nereikėtų.
4. Kaip skaičiuojamas turėjimo laikotarpis, kai namas statytas ant anksčiau pirkto sklypo
Jei gyvenamoji vieta nebuvo deklaruota, lieka kita išimtis – ilgas turėjimo laikotarpis. Nekilnojamajam turtui, įsigytam nuo 2014 m., jis yra 10 metų. Čia savo statytojams kyla painiava: sklypas ir namas yra du skirtingi objektai su skirtingomis įsigijimo datomis.
Sklypo laikotarpis skaičiuojamas nuo jo pirkimo, o naujai pastatyto namo – paprastai nuo nuosavybės teisės įregistravimo Nekilnojamojo turto registre. Tad sklypas, pirktas 2014 m., 2026 m. gali būti jau „išlaikytas“, o 2021 m. įregistruotas namas – dar ne. Jei namas buvo registruotas etapais, pavyzdžiui, pirmiausia kaip nebaigta statyba, kurią datą laikyti įsigijimo, pasitikslinkite VMI. Šis niuansas ypač svarbus sodyboms ir sklypams, paveldėtiems ar pirktiems gerokai anksčiau nei pradėtos statybos.
5. Įsigijimo kaina – tai sklypas, projektas ir visa statyba
Kai lengvata netaikoma, mažiausias mokestis būna tiems, kurie gali įrodyti didžiausią įsigijimo kainą. Savo statytam namui ją sudaro ne viena suma, o daug dalių: sklypo kaina ir pirkimo notaro išlaidos, projektas ir projektavimo paslaugos, statybą leidžiantys dokumentai, inžinerinių tinklų prijungimas, statybinės medžiagos, rangovų darbai, šilumos siurblys, rekuperacinė sistema ir kiti įrenginiai, be kurių namas nepasiektų A++ energinio naudingumo klasės.
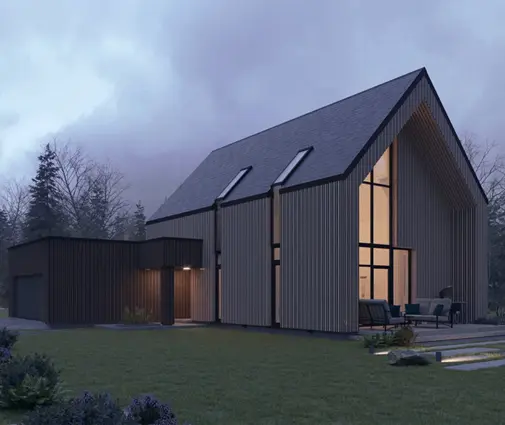
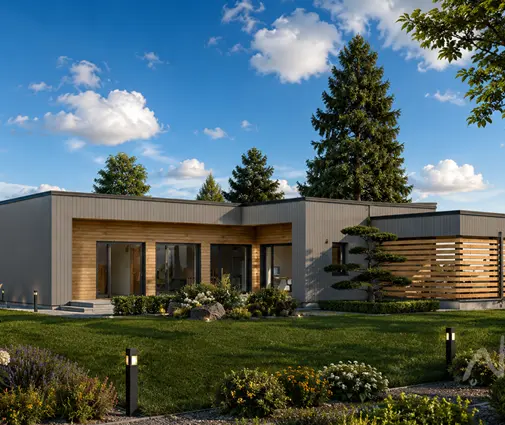
Būdo, kaip statėte, tai nekeičia. Ar tai minimalistinis vieno aukšto skandinaviškas namas iš akytojo betono, ar dviejų aukštų namas su dvišlaičiu stogu, surinktas iš gamyklinių medinių skydų, į kainą įeina viskas, kas dokumentais pagrįsta. Gamyklinio karkaso atveju dažniausiai turėsite vieną didelę sutartį ir kelias sąskaitas, o mūrijant – dešimtis smulkesnių pirkimų. Antruoju atveju dokumentų tvarkai teks skirti daugiau dėmesio.
6. Kodėl verta saugoti kiekvieną statybų čekį
VMI rūpi ne tai, kiek namas, jūsų manymu, kainavo, o tai, ką galite įrodyti. Geriausi įrodymai – sąskaitos faktūros, išrašytos jūsų (ar sutuoktinio) vardu, rangos sutartys, priėmimo–perdavimo aktai ir banko pavedimai. Kasos čekis be pirkėjo duomenų yra silpnesnis įrodymas, todėl statybinių prekių parduotuvėse prašykite sąskaitos su savo vardu. Grynaisiais be dokumentų sumokėti pinigai „meistrui iš kaimo“ įsigijimo kainos nepadidins, o savo paties darbas į ją neįskaičiuojamas išvis.
Nuo pirmos dienos susikurkite vieną aplanką – popierinį ir skaitmeninį – ir sudėkite viską: sklypo pirkimo sutartį, projekto sutartį, statybos leidimą ar deklaraciją, visas sąskaitas ir pavedimų išrašus. Net jei šiandien parduoti neketinate, po šešerių metų niekas neatsimins, kiek kainavo stogo danga ar langai. Pavyzdžiui, statant kompaktišką 108 m² namą be garažo sąskaitų bus mažiau, o trijų aukštų loft stiliaus namas su sudėtingesne konstrukcija jų sugeneruos kelis kartus daugiau. Kuo didesnis projektas, tuo brangiau kainuoja kiekviena prarasta sąskaita.
7. Deklaravimas, sutuoktiniai ir skyrybos
Jei pardavimas apmokestinamas, pajamas reikia deklaruoti metinėje pajamų deklaracijoje, kurią paprastai teikiate iki kitų metų gegužės 1 d., ir iki tos pačios datos sumokėti mokestį. Net kai lengvata taikoma, deklaracijoje verta nurodyti neapmokestinamas pajamas, jei to reikalauja tuo metu galiojančios taisyklės.
Bendrosios jungtinės nuosavybės atveju kiekvienas sutuoktinis paprastai deklaruoja savo dalį pajamų, o lengvatos taikomos kiekvienam atskirai. Tai reiškia, kad jei vienas sutuoktinis gyvenamąją vietą deklaravo name, o kitas ne, jų mokestinė padėtis gali skirtis. Skyrybų atveju turto padalijimas ir vėlesnis pardavimas turi savų niuansų, todėl prieš pasirašant sutartį dėl turto padalijimo verta pasitarti ne tik su teisininku, bet ir su mokesčių konsultantu.
Apibendrinimas
Parduoti savo pastatytą namą be GPM dažniausiai pavyksta tiems, kurie laiku deklaravo jame gyvenamąją vietą. Jei taip nėra, mokestį lemia turėjimo laikotarpis ir dokumentais patvirtinta įsigijimo kaina, į kurią įeina sklypas, projektas, medžiagos ir rangovų darbai. Todėl dar renkantis projektą, pavyzdžiui, tarp vieno aukšto namų ar namų su mansarda, verta galvoti ne tik apie tai, kaip juose gyvensite, bet ir apie tvarkingą statybų dokumentų aplanką. Gali būti, kad kada nors jis jums sutaupys tūkstančius eurų.