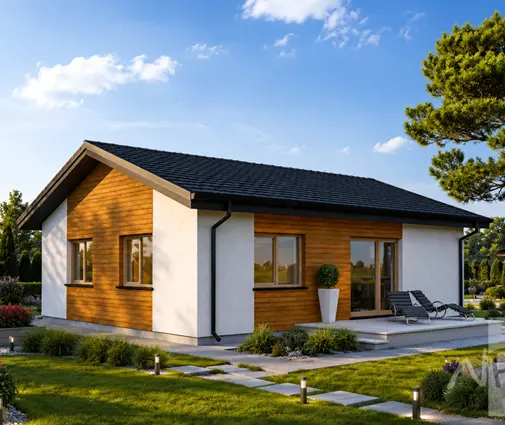
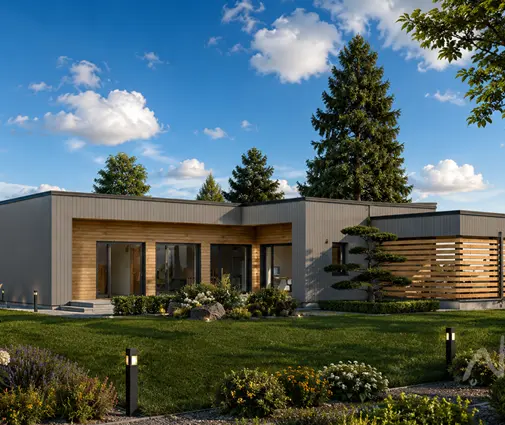
Dvidešimt tūkstančių eurų. Maždaug tiek papildomų santaupų gali prireikti šeimai, kuri Kauno rajone planuoja 140 m² namą, jei turto vertintojas jį įvertins mažiau, nei kainuos jį pastatyti. Bankas būsto paskolą skaičiuoja nuo vertintojo nustatytos rinkos vertės, o ne nuo rangovo sąmatos. Todėl kiekvienas euras, kurio vertinimas „nemato“, tampa jūsų nuosavu įnašu.
Kaip vertinamas namas, kurio dar nėra? Turto vertintojas remiasi projektu, statybos leidimu ar deklaracija, sklypo duomenimis ir numatomu apdailos lygiu. Dažniausiai jis lygina su neseniai parduotais panašiais namais toje pačioje vietovėje, o statybos kaštus skaičiuoja kaip pagalbinį rodiklį. Todėl lemia trys dalykai. Pirmas yra vieta: gyvenvietė su asfaltuotu privažiavimu ir centralizuotais tinklais vertinama kitaip nei sodyba už trisdešimties kilometrų. Antras yra plotas: rinka moka už tai, ko ieško pirkėjai, o ne už kiekvieną papildomą kvadratą. Trečias yra apdaila: pilna, dalinė ar tik karkasas. Žemiau rasite pavyzdį ir projekto sprendimus, kurie padeda vertinimą priartinti prie tikrosios statybos kainos.
1. 140 m² prie Kauno: kur atsiranda skirtumas
Paimkime vieno aukšto namą su trimis miegamaisiais ir 140 m² plotu. Tai tipiškas šeimos pasirinkimas Kauno priemiestyje. Skaičiai 2025–2026 m. lygiu yra apytiksliai, juos pasitikslinkite su savo rangovu ir banku:
- sklypas: 45 000 €;
- statyba su pilna apdaila, šilumos siurbliu ir rekuperacija: 140 m² × 1 650 € = 231 000 €;
- visa projekto kaina: 276 000 €;
- vertintojo nustatyta būsima rinkos vertė: 252 000 €.
Pirmajam būstui bankai Lietuvoje paprastai skolina iki 85 % turto vertės ir skaičiuoja nuo mažesnės sumos: kainos arba vertinimo. Taigi paskola sieks apie 214 200 €, o nuosavas įnašas bus 61 800 €. Jei vertinimas būtų lygus kainai, užtektų apie 41 400 €. Skirtumas siekia daugiau nei 20 000 €. Jei sklypas jau jūsų, jo vertė dažniausiai įskaitoma į nuosavą įnašą, tačiau tai priklauso nuo banko. Galite užsakyti ir antrą vertinimą pas kitą sertifikuotą vertintoją. Tai kainuoja kelis šimtus eurų, o bankai priima tik su jais bendradarbiaujančių įmonių ataskaitas, todėl apie tai paklauskite iš anksto.
2. Paprasta forma, kuri nebrangina kvadrato
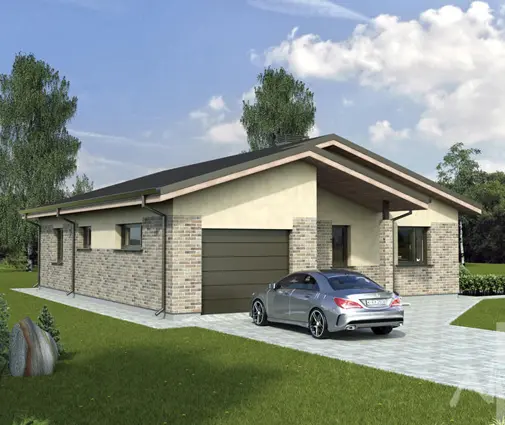
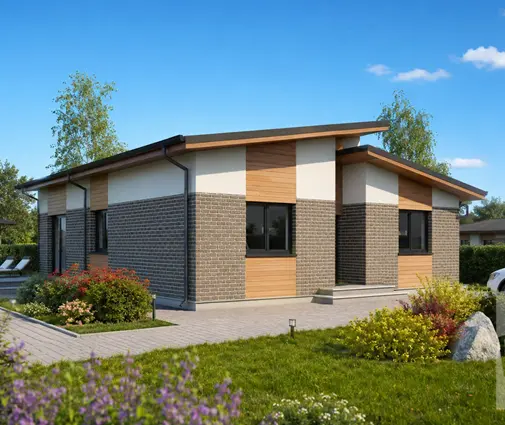
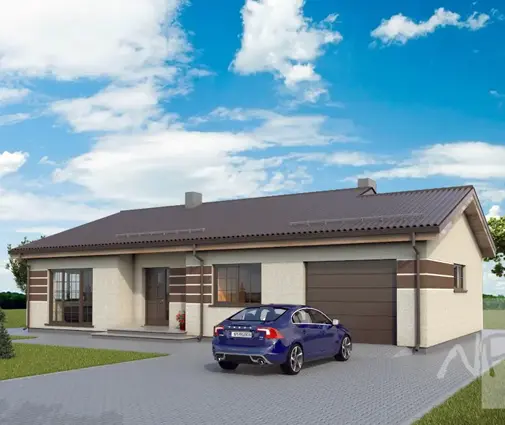
Vertintojas nemoka papildomai už sudėtingą stogą ar laužytą fasadą. Rinkoje panašaus ploto namai parduodami už panašią kainą, nesvarbu, kiek kampų jie turi. Todėl kuo paprastesnė forma, tuo mažesnis skirtumas tarp sąmatos ir vertės. 127 m² stačiakampis namas po dvišlaičiu stogu yra geras pavyzdys: vienas aukštas, aiški konstrukcija, jokių brangių sprendimų, kurių pirkėjas neįvertintų. Tokiam namui pastatyti dažnai užtenka mažesnės kainos už kvadratinį metrą, ir ji lengviau „telpa“ į palyginamuosius sandorius.
3. Trys miegamieji ir du vonios kambariai: tai, ko ieško rinka
Vertinimas remiasi sandoriais, todėl populiariausias išplanavimas turi daugiausia palyginamųjų objektų. Trijų miegamųjų namas su dviem vonios kambariais Kauno ir Vilniaus priemiesčiuose yra bene dažniausias. Tradicinis vieno aukšto projektas su atskira tėvų zona ir antru vonios kambariu atitinka būtent tai, ko ieško dauguma pirkėjų. Vertintojui lengviau pagrįsti vertę, o bankui ramiau. Daugiau tokių pavyzdžių rasite tarp vieno aukšto namų.
4. Garažas: kvadratai, kurie vertinami pigiau
Įrengtas garažas kainuoja nemažai: pamatai, šiltinimas, vartai. Tačiau vertinant jo plotas paprastai skaičiuojamas pigiau nei gyvenamasis. Jei skirtumas tarp sąmatos ir vertės kelia nerimą, verta svarstyti stoginę arba visai be garažo. Kompaktiškas dviejų aukštų namas su dviem miegamaisiais ir dviem vonios kambariais apsieina be garažo, todėl visas biudžetas tenka gyvenamajam plotui. Panašių sprendimų yra kategorijoje namai be garažo. Stoginę automobiliui galima pasistatyti vėliau, kai paskola jau bus išmokėta.
5. Dalinė apdaila: planas, kurį galima baigti etapais
Daugelis bankų Lietuvoje statybai skolina dalimis ir prieš kiekvieną išmoką tikrina darbų eigą. Kai kurie leidžia namą užbaigti iki dalinės apdailos, o likusius darbus atlikti savo lėšomis. Mažesnis paskolos poreikis mažina ir spaudimą vertinimui. Tam ypač tinka išplanavimai, kuriuose dalį kambarių galima užbaigti vėliau. Erdvus vieno aukšto namas su keturiais miegamaisiais leidžia iš pradžių įsirengti svetainę, virtuvę, vonią ir du kambarius, o kitus du baigti, kai atsiras santaupų. Prieš renkantis šį kelią, sužinokite, kokio baigtumo bankas reikalauja iki paskolos išmokėjimo pabaigos.
6. Kompaktiška forma A++ klasei
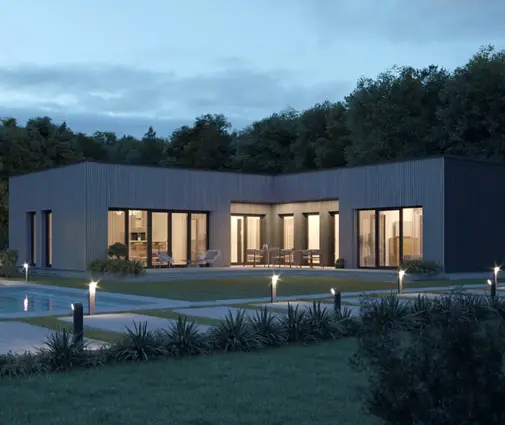
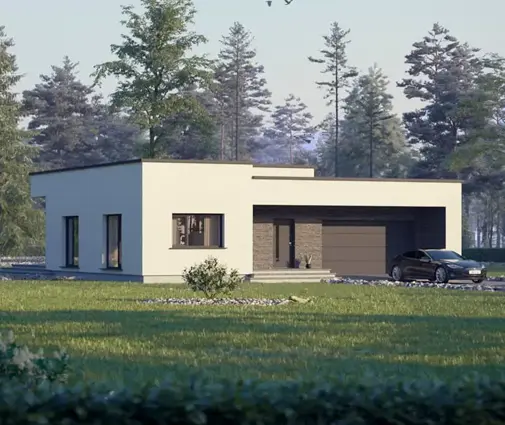
Nauji namai Lietuvoje turi atitikti A++ energinio naudingumo klasę, todėl šilumos siurblys, rekuperacija ir sandarumo testas yra norma, o ne privalumas. Vertintojas jų paprastai neįvertina kaip papildomos vertės, nes tokius pat sprendimus turi visi palyginamieji nauji namai. Tad reikalavimą verta pasiekti pigiausiu keliu, ir čia daug lemia forma. 145 m² skandinaviško minimalizmo projektas turi kompaktišką tūrį ir mažai šilumos tiltelių. A++ klasę jame pasiekti lengviau, nereikia storinti izoliacijos ar pirkti galingesnės įrangos.
7. Neperstatykite vietovei
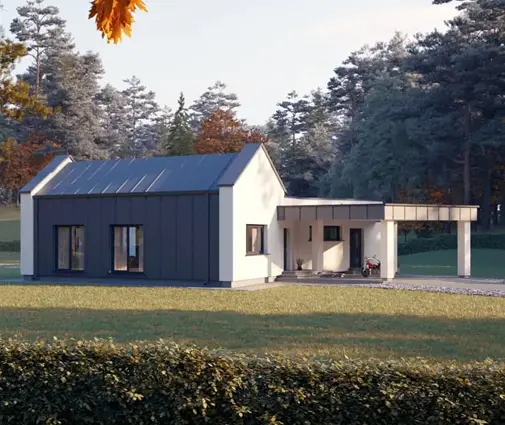
Dažniausia klaida yra namas, per didelis savo aplinkai. Jei gyvenvietėje parduodami 120–150 m² namai, 200 m² namo vertintojas neįvertins proporcingai daugiau. Paskutiniai kvadratai jums kainuos pilną kainą, o vertinime atsispindės tik iš dalies. Prieš renkantis projektą, peržiūrėkite skelbimus ir sandorius savo apylinkėje. 151 m² vieno aukšto namas su trimis miegamaisiais dažnai yra tas plotas, kuris dera su daugumos Kauno rajono gyvenviečių rinka. Daugiau pasirinkimo rasite 120–150 m² namų kategorijoje. Mažesnis projektas yra paprasčiausias būdas užpildyti skirtumą: 15 m² mažiau gali sutaupyti daugiau nei 20 000 €.
Mažas vertinimas nebūtinai reiškia, kad svajonės namui reikia atsisakyti. Kartais pakanka antro vertinimo, kartais mažesnio ar paprastesnio projekto, kartais dalinės apdailos ar dar metų taupymo. Svarbiausia skaičiuoti iš anksto: prieš pirkdami sklypą ir užsakydami projektą, pasikalbėkite su banku ir vertintoju, o rangovo sąmatą palyginkite su realiais sandoriais savo vietovėje. Tada žinosite, kiek iš tikrųjų reikės nuosavo įnašo.