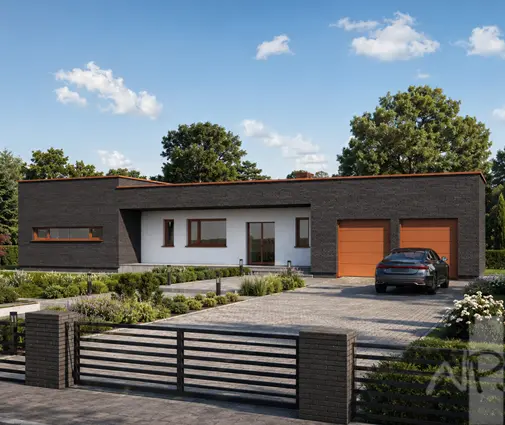
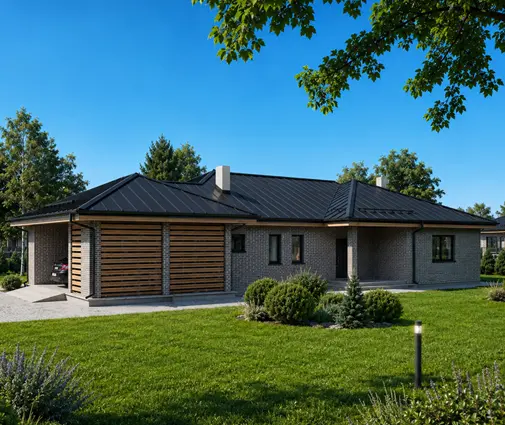
Iki 40 procentų būsto kredito gali padengti valstybė, jei esate jauna šeima, dar neturite savo būsto ir statysite namą ne didžiajame mieste. Daugelis šeimų tokios galimybės nė nesvarsto, nes programą sieja su butų pirkimu. Iš tikrųjų parama skiriama ir individualaus namo statybai. Bet sąlygų nemažai: amžius, pajamos, turtas, vieta ir kredito dydis. Jei vieną praleisite, gali tekti perdaryti visą planą. Žemiau pateikiame eilės tvarka, ką daryti nuo pirmojo sąlygų patikrinimo iki įsikėlimo. Taip pat parodome, kaip kredito ribos lemia namo projekto ir sklypo pasirinkimą.
1 žingsnis: patikrinkite, ar jūsų šeima atitinka sąlygas
Programa skirta jaunoms šeimoms. Paprastai tai sutuoktiniai, kurių abiejų amžius neviršija 35 metų, arba vienas tėvas ar motina, auginantys vaiką ir atitinkantys tą patį amžiaus reikalavimą. Antra sąlyga: tai turi būti pirmasis šeimos būstas. Jei jau turite būstą, jis gali būti netinkamas gyventi arba per mažas pagal įstatyme nustatytą plotą vienam asmeniui. Tokiu atveju išimtys galimos, bet jas reikia vertinti atskirai.
Trečia sąlyga – pajamos ir turtas. Jie negali viršyti Vyriausybės nustatytų dydžių, o šie dydžiai keičiami kas kelerius metus. Prieš eidami į banką, savivaldybės, INVEGA arba Socialinės apsaugos ir darbo ministerijos svetainėje patikrinkite galiojančius 2026 metų skaičius.
Kiek laiko: vienas vakaras dokumentams peržiūrėti. Kaina: nemokamai.
2 žingsnis: pasirinkite tinkamą savivaldybę
Parama neskiriama būstui penkiose didžiausiose miestų savivaldybėse: Vilniaus, Kauno, Klaipėdos, Šiaulių ir Panevėžio. Svarbi detalė, kurią daug kas praleidžia: kalbama apie miesto savivaldybes. Vilniaus rajono ar Kauno rajono savivaldybės yra atskiri vienetai. Todėl priemiesčio gyvenvietės už miesto savivaldybės ribos dažnai gali tikti. Prieš pasirašydami sklypo sutartį, Registrų centro duomenyse patikrinkite, kuriai savivaldybei priklauso konkretus sklypas. Ribos kartais eina netikėtose vietose.
Sklypų kainos už didžiųjų miestų ribų labai skiriasi. 2025–2026 m. rajone prie Vilniaus ar Kauno sklypas su privažiavimu ir elektros galimybe dažnai kainuoja nuo 20 iki 50 tūkst. Eur. Mažesniame regiono mieste ar kaime tinkamą sklypą ar sodybvietę dar galima rasti ir už 5–15 tūkst. Eur.
Kiek laiko: 1–3 mėnesiai sklypo paieškai. Kaina: sklypo kaina, notaro ir registracijos mokesčiai, paprastai keli šimtai eurų.
3 žingsnis: suskaičiuokite, kokią paramą gausite
Kompensuojama kredito dalis priklauso nuo vaikų skaičiaus:
- šeimai be vaikų – 15 proc.;
- auginančiai vieną vaiką – 20 proc.;
- auginančiai du vaikus – 30 proc.;
- auginančiai tris ir daugiau vaikų – 40 proc.
Parama skaičiuojama ne nuo viso kredito, o tik nuo dalies iki nustatytos ribos. Ilgą laiką ši riba buvo apie 87 tūkst. Eur, bet ji gali būti keičiama, todėl dabartinę sumą pasitikslinkite banke. Pavyzdžiui, šeima su dviem vaikais, pasiskolinusi iki ribos, galėtų tikėtis maždaug 26 tūkst. Eur. Pinigų šeima į rankas negauna. Kompensacija sumokama bankui ir sumažina likusią kredito sumą, todėl mažėja ir mėnesio įmoka.
Vaikas, gimęs per tam tikrą laikotarpį po kredito sutarties pasirašymo, kai kuriais atvejais gali suteikti teisę į papildomą paramą. Šią sąlygą aptarkite su banku iš anksto.
4 žingsnis: pritaikykite namo dydį prie kredito ribos
Šiame žingsnyje sprendžiama, koks namas iš tiesų įmanomas. 2025 m. A++ klasės namas su daline apdaila Lietuvoje dažniausiai kainuoja apie 1 000–1 400 Eur/m². Visiškai įrengtas namas su šilumos siurbliu ir rekuperacija kainuoja apie 1 400–1 900 Eur/m². Taigi 120 m² namas be sklypo gali kainuoti 130–220 tūkst. Eur. Kredito dalis, nuo kurios skaičiuojama parama, apima tik dalį šios sumos. Likusią turite padengti pradiniu įnašu arba didesniu kreditu, už kurio viršijančią dalį parama nemokama.
Išvada paprasta: kuo kompaktiškesnis ir paprastesnės formos namas, tuo didesnę jo kainos dalį padengia parama. Vieno aukšto namas be sudėtingų stogo lūžių ir be erkerių pigiau statomas ir lengviau pasiekia A++ klasę. Pavyzdžiui, kompaktiškas 109 m² namas sutalpina tris miegamuosius minimaliame plote. 116 m² projektas turi du vonios kambarius, o šeimai su vaikais tai labai patogu rytais. 118 m² namas greta gyvenamųjų patalpų turi vienvietį garažą, kuris praverčia kaime, kur sandėliuko kitur nėra.
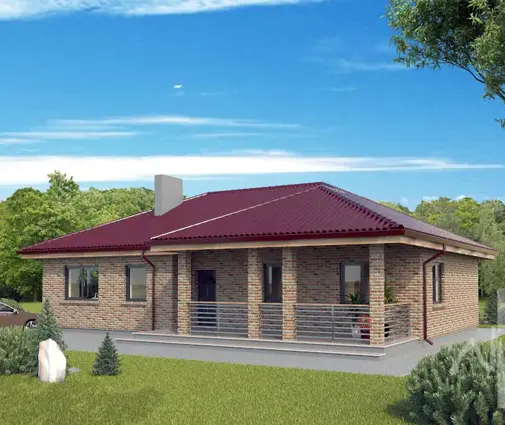
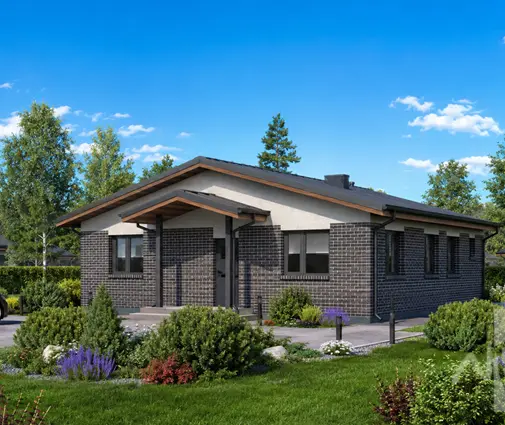
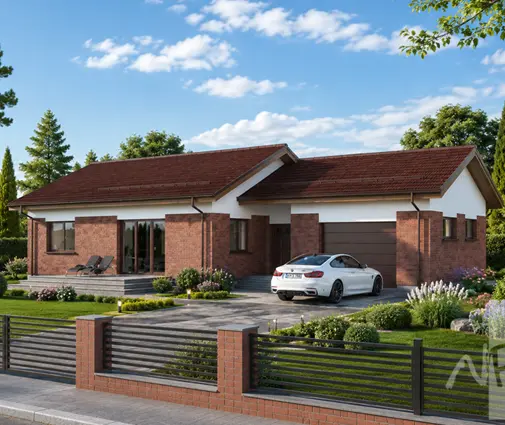
Daugiau tokio dydžio variantų rasite 100–120 m² namų kolekcijoje. Jei šeima auga, verta žiūrėti trijų miegamųjų projektus: trečias kambarys po kelerių metų tampa vaikų kambariu, o kol kas gali būti darbo kambarys.
Kiek laiko: 2–4 savaitės projektams palyginti. Kaina: parengtas projektas kainuoja gerokai mažiau nei individualus. Individualus projektas su architektu dažniausiai kainuoja keletą tūkstančių eurų.
5 žingsnis: projektas, pritaikymas sklypui ir statybos leidimas
Išsirinktą projektą architektas pritaiko konkrečiam sklypui. Jis įvertina atstumus iki ribų, teritorijų planavimo dokumentus, šlaitą ir orientaciją pagal pasaulio šalis. Tada parengiamas techninis projektas pagal STR reikalavimus, įskaitant energinio naudingumo skaičiavimą A++ klasei. Daugumai gyvenamųjų namų statybą leidžiantis dokumentas gaunamas per „Infostatybą“. Ar reikės leidimo, ar užteks paprastesnės procedūros, priklauso nuo statinio grupės ir ploto. Tai patikslins jūsų architektas.
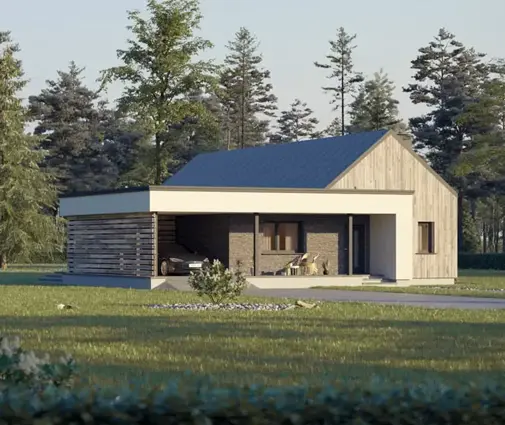
Šiaurės pusėje nedideli langai, o pietų pusėje dideli – tai paprastas būdas sumažinti šildymo išlaidas. Skandinaviško stiliaus 129 m² namas su atvira dienos zona gerai tinka sklypui, kurio gilioji dalis atsuka į pietus. Tie, kas mėgsta modernią architektūrą, gali rinktis 121 m² projektą su dvišlaičiu stogu ir dviviečiu garažu. Jis nedidelis, bet su vieta dviem automobiliams, o tai priemiestyje dažnai būtina.
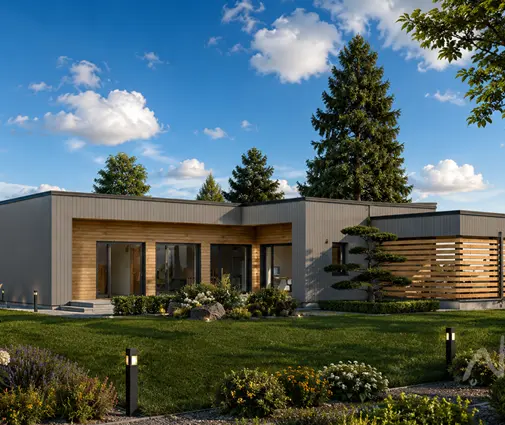
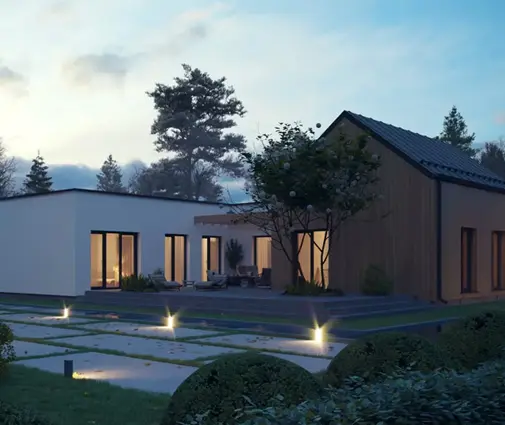
Kiek laiko: 2–4 mėnesiai projektui ir leidimui. Kaina: projekto pritaikymas, inžineriniai sprendiniai ir rinkliavos 2025 m. paprastai kainavo 3–8 tūkst. Eur.
6 žingsnis: pasirinkite banką ir pateikite paraišką
Paraiškos INVEGA šeima pati neteikia. Tai daro bankas, su kuriuo sudarote būsto kredito sutartį. Ne visi bankai ir kredito unijos dalyvauja programoje, todėl tai paklauskite pirmo pokalbio metu. Bankui paprastai reikės asmens dokumentų, santuokos ir vaikų gimimo liudijimų, pajamų ir turto deklaracijos, sklypo nuosavybės dokumentų, statybą leidžiančio dokumento ir statybos sąmatos.
Svarbu žinoti: lėšos programai skiriamos kasmet ribota suma. Būna metų, kai jos išsenka anksčiau. Todėl nedelskite, kai visi dokumentai paruošti, ir paklauskite banko apie esamą eilę.
Kiek laiko: 2–6 savaitės banko vertinimui. Kaina: sutarties sudarymo mokestis, turto vertinimas ir hipotekos įregistravimas, dažniausiai kartu 500–1 500 Eur.
7 žingsnis: INVEGA sprendimas ir kompensacija
Bankas perduoda duomenis INVEGA. Ši įstaiga patikrina, ar laikomasi sąlygų, ir patvirtina paramą. Kai kreditas išmokėtas, kompensacija pervedama bankui ir sumažina jūsų paskolos likutį. Statant namą kreditas paprastai išmokamas dalimis pagal darbų etapus. Todėl iš anksto aptarkite su banku, kada bus išmokama kiekviena dalis ir kada įskaitoma parama.
Gavus paramą, būstas turi būti naudojamas kaip šeimos gyvenamoji vieta. Jei per įstatyme nustatytą laikotarpį jį parduosite, parama gali būti išieškota. Šią sąlygą perskaitykite sutartyje prieš pasirašydami.
Kiek laiko: nuo kelių savaičių iki 2 mėnesių. Kaina: nemokamai.
8 žingsnis: statyba, užbaigimas ir gyvenamosios vietos deklaravimas
Vieno aukšto mūrinio namo iš akytojo betono ar keraminių blokų statyba iki dalinės apdailos paprastai trunka 8–12 mėnesių. Surenkamas karkasinis namas iš Lietuvos gamintojo dėžutės stadiją dažnai pasiekia per kelias savaites. Bendras laikas iki įsikėlimo tokiu atveju gali sutrumpėti iki 5–8 mėnesių. Didesnis namas, kaip 145 m² minimalistinis projektas su dviem vonios kambariais, statomas ilgiau ir brangiau. Jį verta rinktis tik tada, jei pradinis įnašas leidžia padengti skirtumą virš kredito ribos.
Baigus darbus, atliekamas sandarumo bandymas, išduodamas energinio naudingumo sertifikatas ir surašoma statybos užbaigimo deklaracija. Tik tada namas įregistruojamas ir galite jame deklaruoti gyvenamąją vietą. Bankas ir INVEGA gali paprašyti šio įrodymo. Daugiau idėjų rasite vieno aukšto namų kolekcijoje.
Kiek laiko: 6–14 mėnesių. Kaina: priklauso nuo ploto ir technologijos, žr. 4 žingsnį.
Laiko planas
| Etapas | Trukmė | Ką turite turėti pabaigoje |
|---|---|---|
| 1. Sąlygų patikrinimas | 1–7 dienos | Aišku, ar atitinkate amžiaus, pajamų ir turto ribas |
| 2. Savivaldybė ir sklypas | 1–3 mėn. | Sklypas tinkamoje savivaldybėje |
| 3. Paramos skaičiavimas | 1 diena | Žinoma kompensacijos suma |
| 4. Projekto pasirinkimas | 2–4 sav. | Namo dydis atitinka biudžetą |
| 5. Projektas ir leidimas | 2–4 mėn. | Statybą leidžiantis dokumentas |
| 6. Bankas ir paraiška | 2–6 sav. | Kredito sutartis, paraiška pateikta |
| 7. INVEGA sprendimas | 2–8 sav. | Patvirtinta kompensacija |
| 8. Statyba ir užbaigimas | 6–14 mėn. | Užbaigtas, įregistruotas A++ namas |
Iš viso nuo pirmojo sprendimo iki įsikėlimo dažniausiai praeina 12–24 mėnesiai. Sąlygos ir ribos keičiasi, todėl prieš kiekvieną svarbų sprendimą pasitikrinkite galiojančias taisykles banke, INVEGA ar savivaldybėje.