Sekmadienio vakaras, nuomojamas butas Kaune. Ant virtuvės stalo – nešiojamas kompiuteris su atversta banko skaičiuokle ir sąsiuvinis, kuriame vaikų piešiniai maišosi su skaičiais. Pora su dviem mažamečiais vaikais jau trečius metus kalba apie nuosavą namą priemiestyje. Kartu į rankas jie gauna apie 3 000 € per mėnesį, sukaupę turi kiek daugiau nei 40 000 €. Klausimas paprastas, o atsakymas – ne: kokio namo jie gali sau leisti, kad mėnesio įmoka netaptų našta dvidešimt penkeriems ar trisdešimčiai metų?
Šiame straipsnyje sekame šios tipinės šeimos kelią nuo pirmųjų skaičiavimų iki įsikraustymo. Visi skaičiai – 2026 m. rudens orientyrai, ne banko pasiūlymas, todėl prieš priimdami sprendimą savo situaciją visada pasitikrinkite su keliais bankais.
Pirmas skyrius: skaičiuoklė prieš sklypą
Daugelis pradeda nuo sklypo skelbimų, o ši šeima nusprendė pradėti nuo banko. Ir gerai padarė. Lietuvoje bankai vadovaujasi Lietuvos banko atsakingojo skolinimo reikalavimais: visų jūsų paskolų įmokos paprastai negali viršyti 40 % pastovių grynųjų pajamų. Į tą ribą įskaičiuojamas ir automobilio lizingas, ir vartojimo kreditas, ir kredito kortelės limitas.
Šeimos atveju 40 % nuo 3 000 € yra 1 200 € per mėnesį. Tačiau jie dar moka 180 € už automobilio lizingą, tad būsto paskolai lieka apie 1 020 €. Be to, bankai tikrina, ar įmoką galėtumėte mokėti ir pakilus palūkanoms, todėl realus limitas gali būti šiek tiek mažesnis už teorinį.
Kitas svarbus dalykas – pradinis įnašas. Pirmajam būstui bankai šiuo metu dažniausiai finansuoja iki 85 % turto vertės, tad reikia bent 15 % nuosavų lėšų, o daliai bankų patogiau, kai įnašas siekia 20 %. Maksimalus terminas – 30 metų. Statant namą nuosavybėn jau nupirktas sklypas dažnai įskaitomas kaip įnašo dalis, bet tai priklauso nuo banko ir vertintojo išvados.
Pamoka: pirmiausia sužinokite, kokią įmoką jums leis 40 % taisyklė, ir tik tada žiūrėkite sklypus. Prieš kreipdamiesi į banką verta uždaryti smulkias skolas – kiekvienas lizingo euras mažina būsto paskolos sumą.
Antras skyrius: trys biudžetai ir trys įmokos
Banko konsultantė paaiškino, kaip skaičiuojamos palūkanos: kintama norma susideda iš 6 mėnesių EURIBOR ir banko maržos. 2026 m. rudenį 6 mėn. EURIBOR svyravo šiek tiek virš 2 %, o maržos naujoms būsto paskoloms dažniausiai buvo apie 1,5–2 %. Skaičiavimams šeima pasirinko 3,8 % bendrą metinę normą.
Su anuitetiniu grafiku (vienodos įmokos kas mėnesį) jų trys scenarijai atrodė taip:
- 180 000 € projektas, 15 % įnašas (27 000 €): paskola 153 000 €, įmoka apie 790 € per 25 metus arba apie 713 € per 30 metų.
- 250 000 € projektas, 20 % įnašas (50 000 €): paskola 200 000 €, įmoka apie 1 034 € per 25 metus arba apie 932 € per 30 metų.
- 320 000 € projektas, 15 % įnašas (48 000 €): paskola 272 000 €, įmoka apie 1 406 € per 25 metus arba apie 1 267 € per 30 metų.
Paprasta taisyklė atvirkščiai: norint, kad įmoka tilptų į 40 %, šeimos grynosios pajamos turėtų būti bent 2,5 karto didesnės už įmoką. Mažiausiam scenarijui reikia maždaug 1 800–2 000 € grynųjų per mėnesį, viduriniam – apie 2 350–2 600 €, didžiausiam – jau 3 200–3 500 € ir daugiau. Mūsų šeimai, turinčiai 1 020 € laisvos ribos, realiai tinka vidurinis variantas su 30 metų terminu.
Ką reiškia EURIBOR svyravimai? Jei bendra norma pakiltų vienu procentiniu punktu, 200 000 € paskolos 30 metų įmoka padidėtų maždaug 110–120 €. Būtent todėl bankai ir tikrina atsargą.
Pamoka: 30 metų terminas sumažina įmoką, bet ne skolą – mokėsite ilgiau ir daugiau palūkanų. Jį verta rinktis kaip saugos pagalvę, o esant galimybei daryti išankstinius grąžinimus.
Trečias skyrius: kiek kvadratinių metrų telpa į 250 000 €
Sklypą 15 minučių kelio nuo Kauno šeima rado už 42 000 € – su elektra, bet be centralizuoto vandentiekio. Statybai liko apie 200 000 €, į kuriuos turėjo tilpti ir gręžinys, ir nuotekų valymo įrenginys, ir kelias, ir šildymo sistema su šilumos siurbliu bei rekuperacija, nes naujas namas turi atitikti A++ energinio naudingumo klasę.
2026 m. pilnai įrengto A++ namo iš akytojo betono, keraminių blokelių ar karkasinės konstrukcijos statyba paprastai kainuoja apie 1 300–1 900 € už m², priklausomai nuo rangovo, apdailos ir regiono. Skaičiuojant su rezervu tai reiškė, kad realus dydis – apie 120–135 m², o ne svajonėse matytas 170 m² namas.
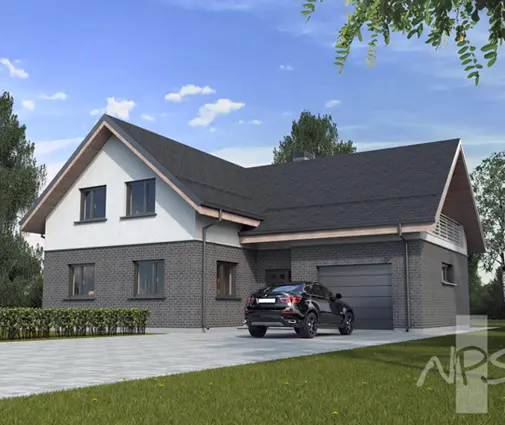
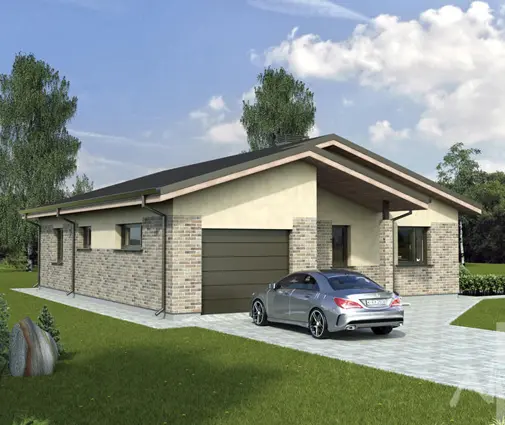
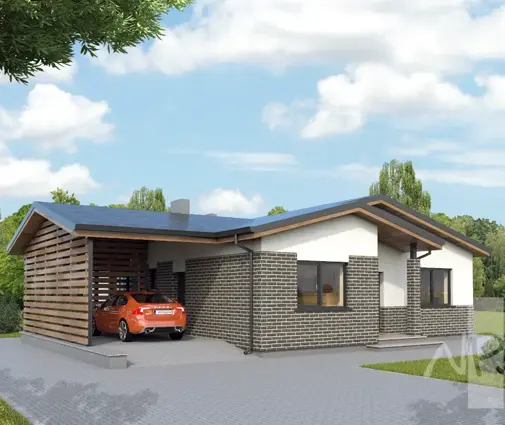
Pirmasis kandidatas buvo šiuolaikiškas 127 m² namas su dviem vonios kambariais – trims miegamiesiems kompaktiškas plotas, be jokių nereikalingų koridorių. Panašaus dydžio tradicinis 127 m² projektas be garažo pasirodė dar pigesnis: atsisakius garažo sutaupoma ne vien statybai, bet ir šildomam tūriui. Trečias variantas – skandinaviško stiliaus 129 m² namas, kuriame tilpo trys miegamieji ir dvi vonios.
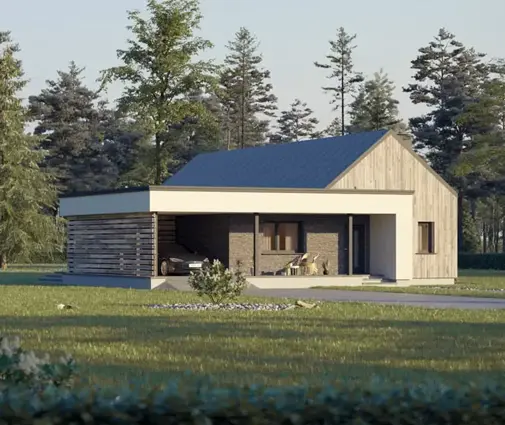
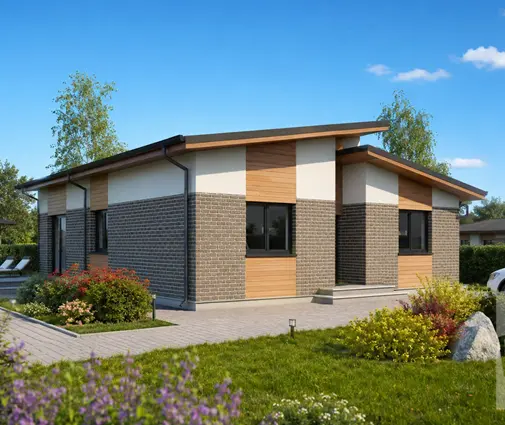
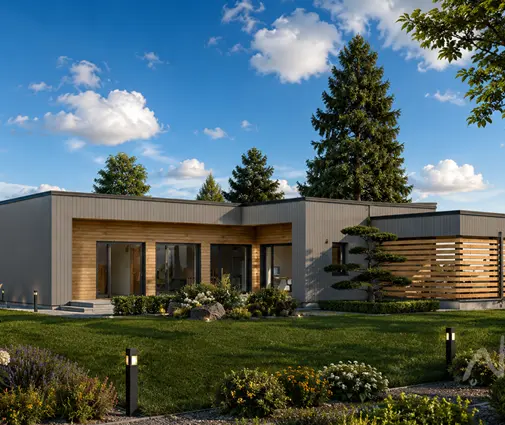
Šeima peržiūrėjo ir didesnius namus, pavyzdžiui, 163 m² vieno aukšto namą su keturiais miegamaisiais. Paskaičiavus paaiškėjo, kad papildomi 35 m² reikštų maždaug 50 000–60 000 € daugiau ir dar apie 230–280 € didesnę įmoką – tai jau viršijo jų ribą. Kas nori panašiai palyginti dydžius, patogu pradėti nuo 120–150 kv. m namų projektų.
Pamoka: kiekvienas papildomas kvadratinis metras – ne tik statybos kaina, bet ir dalis jūsų įmokos 30 metų. Vieno aukšto namas be garažo dažnai yra greičiausias būdas sutalpinti tris miegamuosius į realų biudžetą.
Ketvirtas skyrius: anuitetas ar linijinis grafikas
Pasirašant sutartį bankas pasiūlė rinktis grąžinimo būdą. Anuitetinio grafiko įmoka visą laiką beveik vienoda (keičiasi tik pasikeitus EURIBOR), o pradžioje didžiąją jos dalį sudaro palūkanos. Linijinio grafiko atveju kas mėnesį grąžinama vienoda paskolos dalis, todėl pirmosios įmokos didžiausios, o vėliau jos nuolat mažėja.
200 000 € paskolai 25 metams skirtumas akivaizdus. Anuitetinė įmoka – apie 1 034 €, o per visą laikotarpį sumokama maždaug 110 000 € palūkanų. Linijinio grafiko pirmoji įmoka – apie 1 300 €, paskutinė – apie 670 €, o palūkanų iš viso susidaro apie 95 000 €. Linijinis grafikas sutaupo apie 15 000 €, bet pirmaisiais metais reikalauja daugiau nei 250 € papildomai kas mėnesį.
Šeimai su mažais vaikais ir dar neįrengtais namais svarbiausia buvo lanksčios pirmosios metai, todėl jie rinkosi anuitetą 30 metų ir susitarė su savimi: kai tik baigsis automobilio lizingas, tą sumą skirs išankstiniam grąžinimui. Prieš tai jie pasitikslino, kokios sąlygos taikomos išankstiniam grąžinimui esant kintamoms palūkanoms.
Pamoka: linijinis grafikas pigesnis iš viso, anuitetas – lengvesnis pradžioje. Jei renkatės anuitetą, planuokite išankstinius grąžinimus iš anksto, o ne „kada nors“.
Penktas skyrius: palūkanos, kurias mokate dar negyvendami namuose
Statybos paskola išmokama ne iš karto, o dalimis – pagal atliktus darbų etapus: pamatai, sienos ir stogas, inžinerinės sistemos, apdaila. Iš pradžių mokamos tik palūkanos nuo jau išmokėtos sumos, o pilna įmoka prasideda baigus statybas arba praėjus sutartyje numatytam laikotarpiui.
Šeimos statybos truko apie 14 mėnesių. Vidutiniškai per tą laiką buvo išmokėta maždaug pusė paskolos, todėl palūkanos sudarė apie 4 000–4 500 €. Tuo pačiu metu jie vis dar mokėjo 650 € buto nuomą – dar beveik 9 000 € per statybų laikotarpį. Prie to prisidėjo turto vertinimas kiekvienam etapui, notaro mokesčiai ir statybos leidimo ar deklaravimo dokumentų parengimas – pagal statinio grupę gali reikėti statybą leidžiančio dokumento, tad tai verta išsiaiškinti su architektu dar projektuojant.
Šie kaštai nepateko į pirmuosius skaičiavimus, todėl šeima juos padengė iš rezervo, kurį laimei buvo pasilikę – apie 10 % statybos sumos nenumatytoms išlaidoms.
Pamoka: į biudžetą įtraukite statybos laikotarpio palūkanas, nuomą ir dokumentų išlaidas. Kuo trumpesnės statybos ir kuo geriau suplanuoti etapai, tuo mažiau mokate už namą, kuriame dar negyvenate.
Šeštas skyrius: įkurtuvės ir ką sužinojo šeima
Įsikraustę į 127 m² namą su trimis miegamaisiais, jie moka 932 € anuitetinę įmoką ir maždaug 60–90 € per mėnesį už šildymą bei elektrą vidutiniu sezono metu – šilumos siurblys ir gera izoliacija atsipirko jau pirmąją žiemą. Iki 40 % ribos liko nedidelė atsarga, kuri leis ramiau išgyventi galimą EURIBOR kilimą.
Jei šeimos pajamos būtų siekusios 3 500 € ir daugiau, realu būtų buvę svarstyti ir didesnį variantą, pavyzdžiui, 159 m² vieno aukšto namą su erdvesne dienos zona arba minimalistinį 150 m² projektą su dvigubu garažu. Su mažesnėmis pajamomis (apie 2 000 €) protingiau orientuotis į kompaktišką 120 m² namą su dviem miegamaisiais ir pigesnį sklypą toliau nuo miesto.
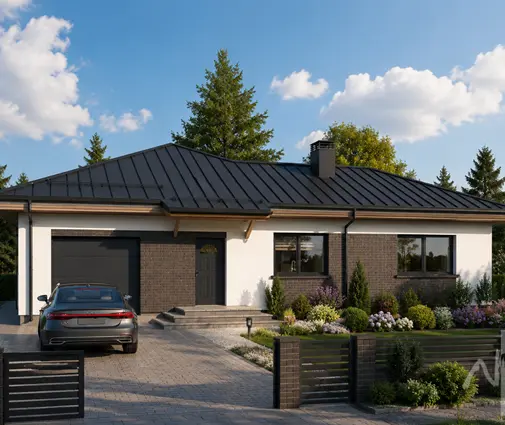
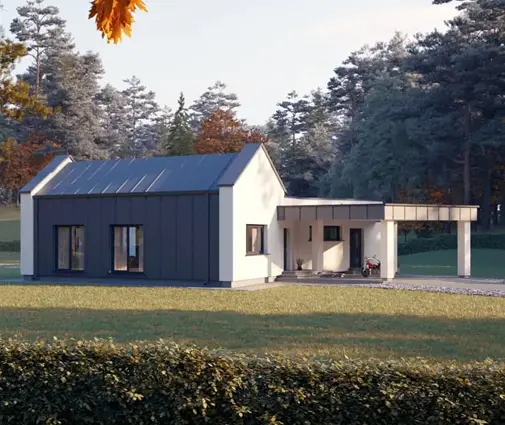
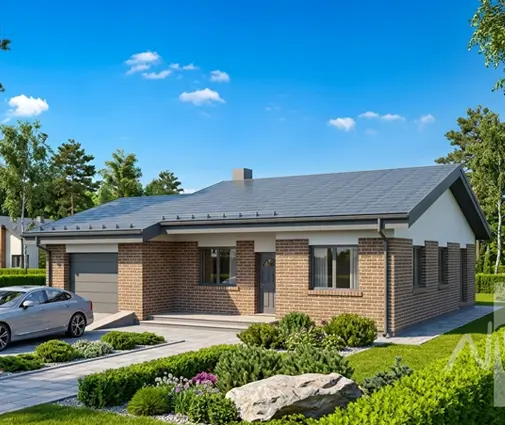
Daugiau vienodo lygio planų rasite tarp vieno aukšto namų projektų – jų statyba paprastesnė, o tai tiesiogiai mažina sumą, kurią teks skolintis.
Pamoka: tinkamas namo dydis priklauso ne nuo svajonių, o nuo pajamų: maždaug 1 m² pilnai įrengto namo reiškia 6–9 € mėnesio įmokos per 30 metų. Pirmiausia apsibrėžkite įmoką, kurią mokėtumėte ramiai, ir tik tada rinkitės projektą.