Dažna klaida, kurią daro statantieji namą Vilniaus ar Kauno priemiestyje: manoma, kad nekilnojamojo turto mokestis bus skaičiuojamas nuo statybos sąmatos. Jei namas kainavo 380 000 EUR, atrodo, kad mokestinė vertė bus panaši. Iš tikrųjų mokestis skaičiuojamas nuo vertės, kurią nustato valstybė, o ne nuo jūsų sumokėtų pinigų. Svarbu ir tai, ar namą deklaruosite kaip savo gyvenamąją vietą. Nuo 2026 m. pertvarkyta fizinių asmenų nekilnojamojo turto apmokestinimo sistema šį skirtumą dar padidino.
Šiame straipsnyje rasite, kokie mokesčiai tenka naujo namo savininkui, kas lemia jų dydį, kuo skiriasi pagrindinis būstas nuo antro namo ar sodybos ir kiek kasmet gali tekti mokėti už 150 ir 250 m² namą su sklypu.
Metiniai mokesčiai ir susijusios išlaidos: apžvalga
Lentelėje pateikti orientaciniai 2026 m. intervalai, kai individualus namas stovi priemiesčio sklype. Konkrečios sumos priklauso nuo Registrų centro nustatytos vertės, savivaldybės tarifų ir galutinių įstatymo parametrų, todėl jas visada patikrinkite Valstybinėje mokesčių inspekcijoje (VMI).
| Mokestis ar išlaida | Kas lemia sumą | Orientacinis dydis per metus |
|---|---|---|
| NT mokestis už deklaruotą pagrindinį būstą | Ar vidutinė rinkos vertė viršija neapmokestinamą ribą | dažniausiai 0 EUR, prabangesniems namams – iki kelių šimtų EUR |
| NT mokestis už antrą namą ar sodybą | Visa vertė ir progresiniai tarifai | nuo kelių dešimčių iki kelių šimtų EUR, brangiems objektams daugiau |
| Žemės mokestis už sklypą | Žemės vidutinė rinkos vertė ir savivaldybės tarifas | apie 20–300 EUR, Vilniaus prieigose kartais daugiau |
| Individualus vertinimas, jei nesutinkate su verte (vienkartinė) | Turto vertintojo paslaugos kaina | apie 150–500 EUR vienkartinai |
Matyti, kad daugumai šeimų, kurios pastatytame name deklaruoja gyvenamąją vietą, didžiausia nuolatinė mokestinė eilutė yra ne NT, o žemės mokestis. Tačiau tai keičiasi, kai namas didelis, stovi brangioje vietovėje arba nėra jūsų pagrindinis būstas.
Kaip nustatoma naujo namo mokestinė vertė
Mokesčio bazė yra vidutinė rinkos vertė, kurią Registrų centras nustato masinio vertinimo būdu. Kai namas įregistruojamas Nekilnojamojo turto registre, jam priskiriama vertė pagal vertinimo zoną, paskirtį, statybos metus, sienų medžiagą ir, svarbiausia, plotą. Naujas A++ klasės namas iš akytojo betono, keraminių blokelių ar karkasinis namas gauna palyginti aukštą vertę už kvadratinį metrą, nes yra naujas. Tuo tarpu tikroji statybos kaina, įranga, šilumos siurblys ar rekuperacija atskirai nevertinami.
Iš to išplaukia paprasta išvada: plotas yra didžiausias svertas. Projekte kiekvienas papildomas kvadratinis metras ne tik kainuoja statant, bet ir didina registruojamą vertę, nuo kurios skaičiuojamas mokestis. Kaip bus suskaičiuotas naudingasis plotas, ypač mansardoje ir garaže, verta aptarti su kadastrinius matavimus atliekančiu matininku dar prieš registraciją.
Jei manote, kad masinio vertinimo vertė gerokai viršija rinkos realybę, galite užsisakyti individualų vertinimą ir prašyti vertę peržiūrėti. Tai daroma savo sąskaita, todėl verta tik tada, kai skirtumas yra didelis.
Pagrindinis būstas: kada mokestis lygus nuliui
Iki 2025 m. pabaigos gyventojai NT mokestį mokėjo tik tada, kai viso jiems priklausančio negyvenamosios paskirties ir gyvenamojo turto vertė viršydavo 150 000 EUR, o tarifai būdavo 0,5–2 %. Reforma šią logiką pakeitė: dabar pagrindinis vaidmuo tenka deklaruotai gyvenamajai vietai. Pagal 2025 m. priimtus pakeitimus pagrindiniam būstui taikoma didelė neapmokestinama vertė, o viešojoje erdvėje dažniausiai minimas apie 450 000 EUR dydis. Kitam turtui taikomi progresiniai tarifai, prasidedantys nuo dešimtųjų procento dalių. Galutinius dydžius ir lengvatas patikslinkite VMI, nes įstatymo įgyvendinimo detalės dar gali būti koreguojamos.
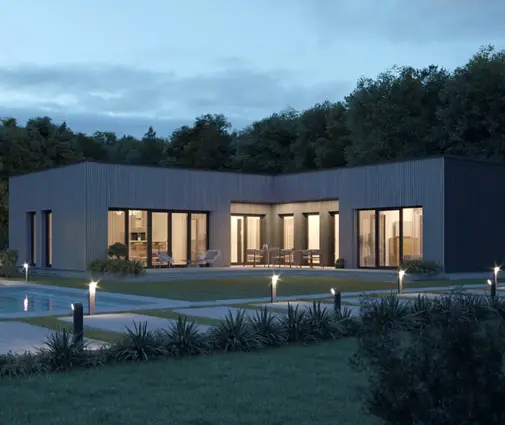
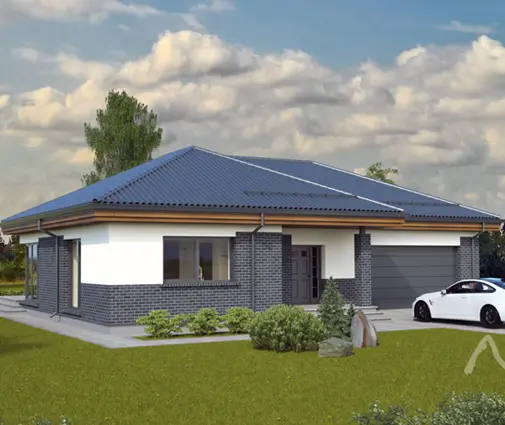
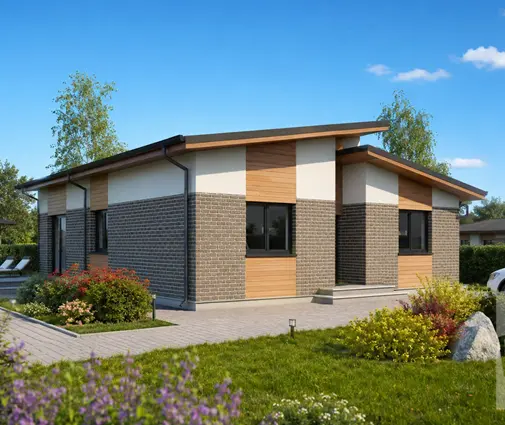
Praktiškai tai reiškia, kad dauguma naujų 150–200 m² namų Pavilnyje ar Kauno rajone, kai juose deklaruojama gyvenamoji vieta, į mokesčio zoną nepatenka. Tokio dydžio yra, pavyzdžiui, vieno aukšto namas su keturiais miegamaisiais ir 188 m² plotu arba minimalistinis 197 m² namas viename lygyje. Jei ieškote panašaus mastelio, peržiūrėkite vieno aukšto namų projektus.
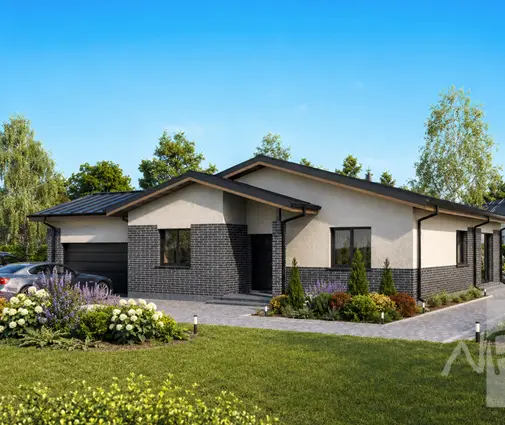
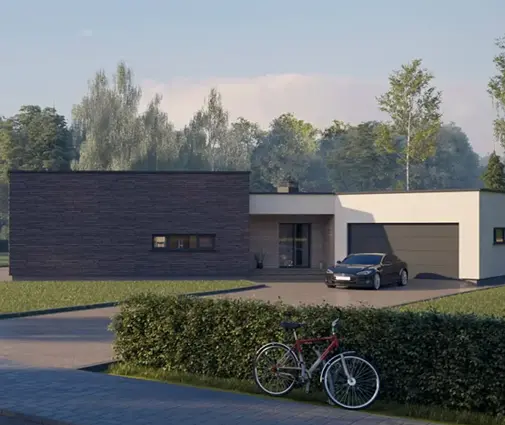
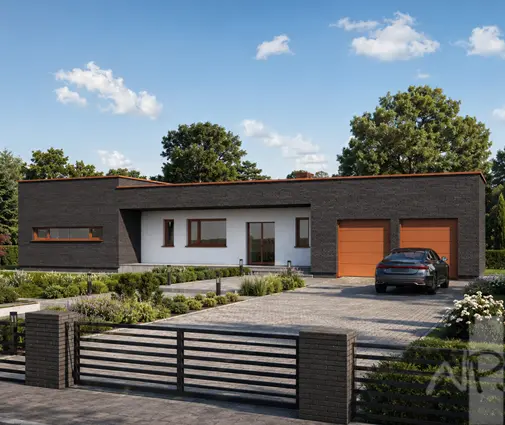
Rizika atsiranda viršijus 250 m² ribą brangiose vietovėse, pavyzdžiui, šalia Vilniaus esančiuose miško kvartaluose, kur ir sklypo, ir pastato vertės zonose yra aukštos.
Antras namas ir sodyba
Sodyba prie ežero, namas tėviškėje ar antras namas, skirtas nuomai, nėra pagrindinis būstas, todėl jam neapmokestinama riba netaikoma taip pat, kaip deklaruotam namui. Mokestis skaičiuojamas pagal progresinę skalę. Kaimo vietovėse masinio vertinimo vertės paprastai mažesnės, todėl sena sodyba dažnai kainuoja vos kelias dešimtis eurų per metus. Visai kitaip yra su nauja, didele sodyba poilsio zonoje: ji gali gauti aukštą vertę.
Jei planuojate persikelti į sodybą gyventi nuolat, gyvenamosios vietos deklaravimas joje gali pakeisti apmokestinimą. Tik atminkite, kad pagrindinis būstas gali būti vienas, todėl miesto butas tada taps „kitu“ turtu.
Žemės mokestis už sklypą
Žemės mokestis skaičiuojamas nuo sklypo vidutinės rinkos vertės, o tarifą kasmet nustato savivaldybė. Įstatymas leidžia rinktis tarp 0,01 % ir 4 %. Individualių namų sklypams savivaldybės paprastai taiko mažesnius tarifus, o kai kurios suteikia lengvatas tam tikroms gyventojų grupėms. Kadangi tarifai skirtingose savivaldybėse gali smarkiai skirtis, tą patį 12 arų sklypą Vilniaus rajone ir Kauno rajone galite apmokestinti nevienodai. Prieš pirkdami sklypą, pasižiūrėkite savivaldybės tarybos sprendimą dėl einamųjų metų tarifų.
Žemės mokestis mokamas ir tada, kai namas dar nepastatytas, todėl jį verta įtraukti į biudžetą nuo sklypo pirkimo dienos.
Skaičiavimo pavyzdžiai: 150 ir 250 m² namas
Pavyzdžiai yra iliustraciniai. Juose naudojamos tipinės 2026 m. vertės priemiestyje ir prielaida, kad pagrindiniam būstui taikoma apie 450 000 EUR neapmokestinama riba, o viršijančiai daliai – 0,1 % tarifas. Savo atveju įrašykite Registrų centro nurodytas vertes ir galiojančius tarifus.
150 m² namas Vilniaus rajone, deklaruota gyvenamoji vieta
- Namo vidutinė rinkos vertė: apie 280 000 EUR – nesiekia ribos, todėl NT mokestis yra 0 EUR.
- 10 arų sklypo vertė: apie 40 000 EUR, savivaldybės tarifas, tarkime, 0,3 %, todėl žemės mokestis siekia apie 120 EUR.
- Iš viso: apie 120 EUR per metus.
250 m² namas Kauno ar Vilniaus prieigose
Panašaus mastelio yra erdvus 261 m² skandinaviško stiliaus namas viename aukšte ir dviejų aukštų 229 m² namas keturių vaikų šeimai su keturiais miegamaisiais.
- Namo vertė: apie 480 000 EUR, sklypas: 15 arų, kurio vertė apie 60 000 EUR.
- Kai namas yra pagrindinis būstas, apmokestinama tik ribą viršijanti dalis: 30 000 EUR × 0,1 % = apie 30 EUR.
- Žemės mokestis, taikant 0,3 % tarifą, siekia apie 180 EUR.
- Iš viso: apie 210 EUR per metus.
- Jei tas pats namas nėra pagrindinis būstas, apmokestinama visa vertė. Priklausomai nuo galiojančios skalės, NT mokestis gali siekti nuo kelių šimtų iki daugiau nei tūkstančio EUR per metus.
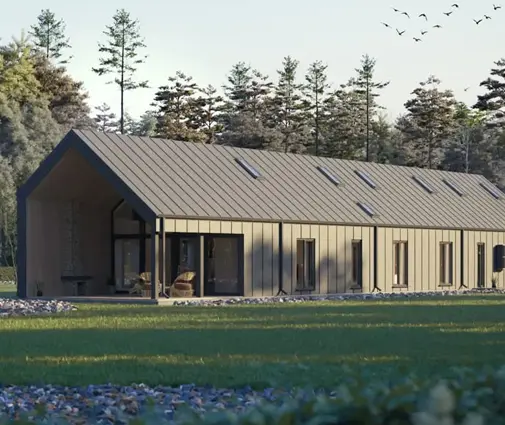
Pastarasis scenarijus aktualus tiems, kurie stato didelį namą, pavyzdžiui, 303 m² modernų dviejų aukštų namą, bet gyvenamąją vietą palieka mieste.
Kaip teisėtai sumažinti metinę sumą
- Deklaruokite gyvenamąją vietą naujame name, kai tik įsikelsite. Tai svarbiausias veiksnys, nuo kurio priklauso NT mokestis.
- Projektuokite tikslų plotą. Gerai suplanuotas 180–200 m² namas, pavyzdžiui, 180 m² tradicinis namas su trimis miegamaisiais arba 192 m² vieno lygio namas poroms su dviem miegamaisiais, dažnai atitinka šeimos poreikius be nereikalingų kvadratinių metrų, kurie kasmet didina vertę.
- Patikrinkite registro duomenis. Klaidingai įrašyti plotas, paskirtis ar baigtumo procentas gali padidinti vertę.
- Sklypą rinkitės įvertinę savivaldybę. Skirtumas tarp tarifų per 20–30 metų sudaro reikšmingą sumą.
- Pasidomėkite lengvatomis. Daugiavaikėms šeimoms, neįgaliesiems ar senjorams savivaldybės kartais taiko žemės mokesčio lengvatas.
Trumpai
- Mokestis skaičiuojamas nuo Registrų centro nustatytos vertės, o ne nuo statybos kainos.
- Deklaruotas pagrindinis būstas 2026 m. dažniausiai neapmokestinamas, jei jo vertė neviršija didelės neapmokestinamos ribos.
- Antram namui ir sodybai taikomi progresiniai tarifai nuo visos vertės.
- Žemės mokestis mokamas kasmet, o jo tarifą nustato savivaldybė – nuo 0,01 % iki 4 %.
- Tipiškai 150 m² namui su sklypu tenka apie 100–150 EUR per metus, o 250 m² namui – apie 200–300 EUR, jei jis yra pagrindinis būstas.
- Galutinius dydžius visada patikrinkite VMI ir savo savivaldybėje.