Dažniausia klaida, kurią daro būsimi namo statytojai: susitaria dėl sklypo kainos, susiskaičiuoja pradinį įnašą ir tik pas notarą sužino, kad reikia dar kelių šimtų, o kartais ir daugiau nei tūkstančio eurų. Šios išlaidos nėra didelės, palyginti su visu projektu, bet jos mokamos iš savo kišenės ir tuo metu, kai kiekvienas euras jau suplanuotas. Žemiau aprašome visas sklypo pirkimo išlaidas ir pateikiame 2026 m. orientacinius skaičiavimus. Kiekvieną mintį siejame su namo projektu, nes sklypo biudžetas tiesiogiai lemia, kokiam namui liks pinigų.
1. Prie sklypo kainos iš karto pridėkite 1,5–3 procentus
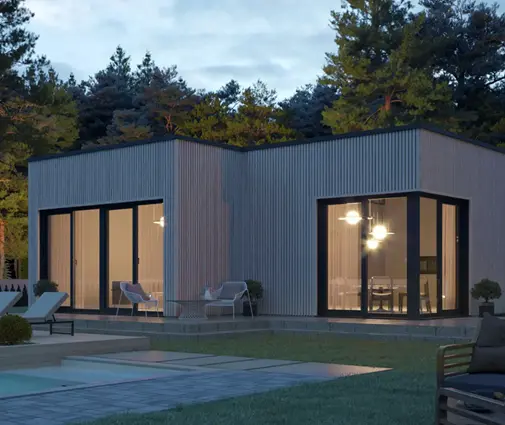
Paprasčiausia taisyklė: sandorio išlaidos perkant sklypą su paskola 2026 m. dažniausiai sudaro maždaug 1,5–3 % sklypo kainos. Pigesniam sklypui procentas didesnis, nes dalis mokesčių yra fiksuoti. Jei biudžetas įtemptas, verta iš anksto apsvarstyti ir kompaktišką namą. Pavyzdžiui, skandinaviško stiliaus namelis su vienu miegamuoju užima vos 59 m², todėl tinka net nedideliam sklypui sodyboje ar miesto pakraštyje, kur žemė pigesnė.
2. Notaro atlyginimas priklauso nuo sandorio vertės
Pirkimo–pardavimo sutartis Lietuvoje tvirtinama notariškai. Notaro atlyginimą nustato teisingumo ministro tvirtinami tarifai: tai procentas nuo sandorio vertės, ribojamas minimalia ir maksimalia suma. Prie jo dažnai pridedamas PVM ir techninės paslaugos, pavyzdžiui, išrašai iš registrų ar dokumentų kopijos. Praktikoje 2026 m. perkant 30 000 € sklypą notarui tenka sumokėti apie 150–250 €, o 100 000 € sklypui – apie 500–650 €. Kas moka, pirkėjas ar pardavėjas, nustato šalių susitarimas, tačiau įprastai šią išlaidą prisiima pirkėjas. Tikslų tarifą prieš sandorį pasitikslinkite pas pasirinktą notarą.
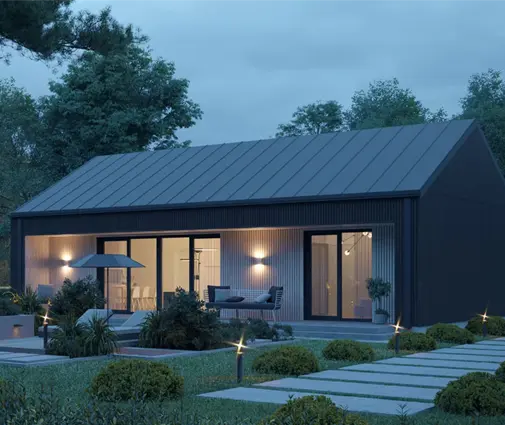
Mažesnis sklypas reiškia ir mažesnes išlaidas. Šeimai, kuriai pakanka dviejų miegamųjų, tinka 79 m² namas su dviem vonios kambariais: kiekvienas miegamasis turi savo erdvę, o pastatui nereikia plataus sklypo. Daugiau panašių sprendimų rasite namų iki 80 kv.m. kolekcijoje.
3. Registrų centras: nuosavybės ir hipotekos įregistravimas
Po sandorio nuosavybės teisė įregistruojama Nekilnojamojo turto registre. Dažniausiai tai inicijuoja notaras, o pirkėjas sumoka Registrų centro mokestį, kuris įprastai siekia kelias dešimtis eurų. Jei sklypas perkamas su banko paskola, jis įkeičiamas: sudaroma notarinė hipotekos sutartis, o hipoteka įregistruojama Hipotekos registre. Tai dar vienas notaro mokestis ir registravimo mokestis, kartu dažniausiai 150–450 €, priklausomai nuo užtikrinamos sumos.
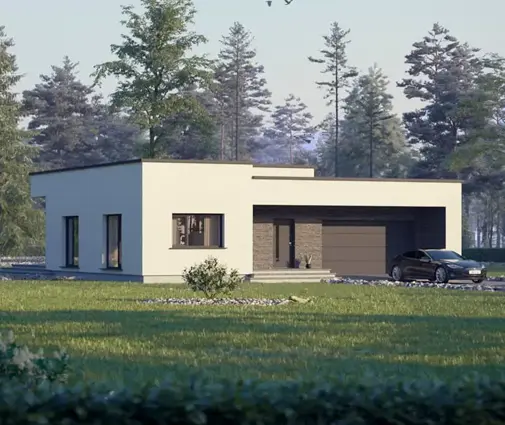
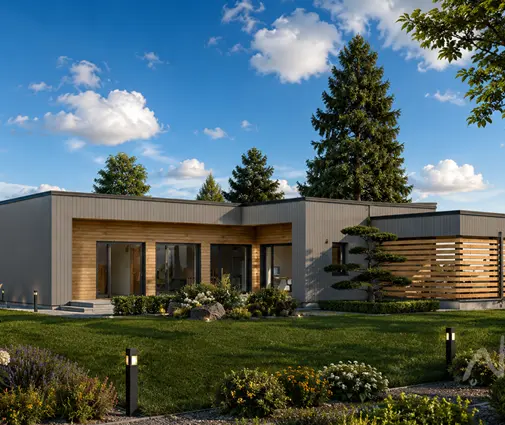
Daug kas mano, kad hipoteka reikalinga tik statant namą. Iš tiesų bankas įkeičia sklypą jau dabar, o pradėjus statybas tas pats įkeitimas paprastai išplečiamas namui. Vieno aukšto namas, kaip 129 m² namas su trimis miegamaisiais ir dviem vonios kambariais, banko vertintojams paprastai yra aiškus objektas: kompaktiška forma, nedidelis stogo plotas, mažiau vietos rizikai.
4. Banko vertinimas ir paskolos dokumentai
Bankas finansuos tik tada, kai turto vertintojas patvirtins sklypo vertę. Sklypo vertinimas 2026 m. dažniausiai kainuoja 100–250 €. Kai kurie bankai taiko ir sutarties sudarymo ar administravimo mokestį – fiksuotą sumą arba procentą nuo paskolos. Svarbu žinoti, kad perkant vien sklypą bankai dažnai reikalauja didesnio pradinio įnašo nei perkant būstą. Sąlygas palyginkite keliuose bankuose dar prieš pasirašydami preliminariąją sutartį.
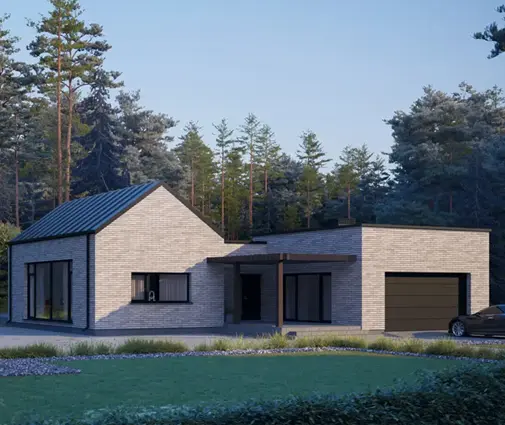
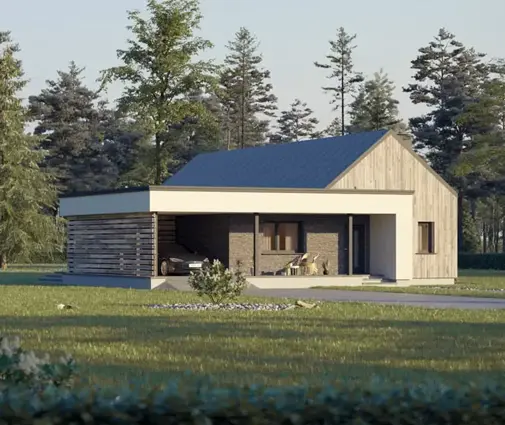
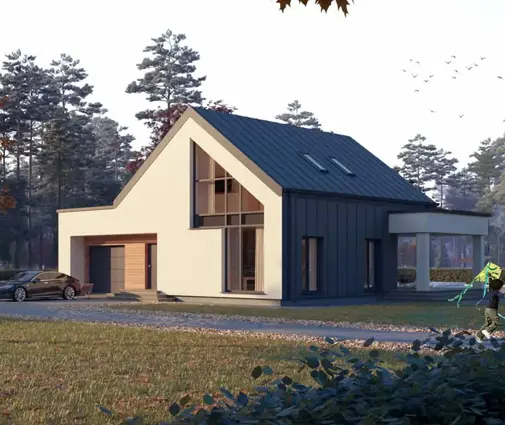
Pavyzdys: 60 000 € sklypas Kauno rajone. Notaras – apie 300–400 €, Registrų centras – 30–60 €, vertinimas – 120–200 €, hipotekos sandoris ir registravimas – 200–350 €. Iš viso apie 650–1 000 €. Su teisininko patikra suma gali išaugti iki 1 400 €. Tokiame sklype gerai atrodo šiuolaikinis vieno aukšto namas su dvišlaičiu stogu: 127 m² pakanka trims miegamiesiems, o paprastas tūris padeda pasiekti A++ energinę klasę be brangių sprendimų.
5. Teisininko patikra: nebūtina, bet dažnai atsiperka
Teisininko paslauga neprivaloma, tačiau ji dažniausiai kainuoja 150–500 € ir gali apsaugoti nuo daug brangesnių klaidų. Teisininkas patikrina, kokia yra žemės paskirtis ir ar sklype iš tiesų galima statyti gyvenamąjį namą, ar galioja detalusis planas, ar nėra servitutų, apribojimų, areštų, ginčų dėl ribų. Jei sklypas yra žemės ūkio paskirties, paskirties keitimas užtruks ir kainuos papildomai. Tokias išlaidas būtina įvertinti prieš sandorį, o ne po jo.
Patikra parodo ir statybos reglamentą: leistiną užstatymo tankumą, aukštį, atstumus iki ribų. Siauram sklypui dažnai tinka dviejų aukštų namas su mažesniu pagrindu, pavyzdžiui, modernus dviejų aukštų namas su trimis miegamaisiais. Daugiau idėjų rasite siauriems sklypams skirtų namų kolekcijoje.
6. Brangus sklypas prie Vilniaus: kai išlaidos auga, bet procentas mažėja
Pavyzdys: 100 000 € sklypas Vilniaus priemiestyje. Notaras – apie 500–650 €, Registrų centras – 40–70 €, vertinimas – 150–250 €, hipoteka – 250–450 €, teisininkas – 250–500 €. Iš viso apie 1 200–1 900 €, t. y. mažiau nei 2 % sklypo kainos. Palyginimui, 30 000 € sklypui su paskola išlaidos sudarys apie 450–800 €, bet tai jau 1,5–2,5 % kainos.
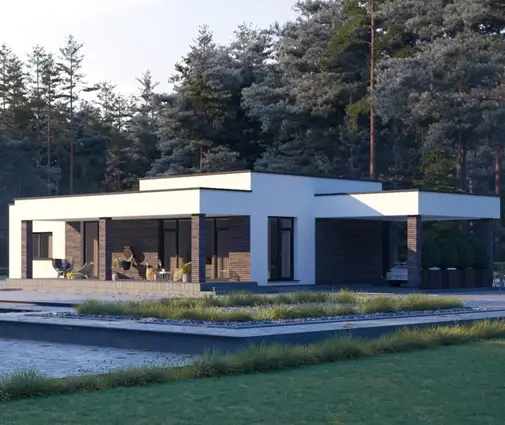
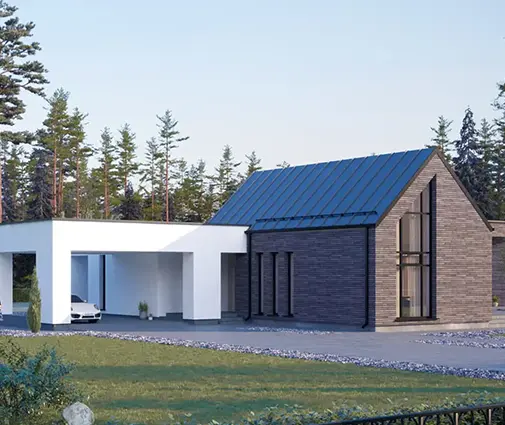
Didesnis sklypas leidžia statyti erdviau ir viename aukšte. Gausiai šeimai tinka vieno aukšto namas su keturiais miegamaisiais ir trimis vonios kambariais, kuriame nereikia laiptų, o dvivietis garažas sutalpina ir žiemos padangas, ir dviračius. Daugiau tokių namų rasite vieno aukšto namų kolekcijoje.
7. Kas įtraukiama į paskolą, o kas mokama iš savų lėšų
Bankas finansuoja dalį sklypo kainos, o vėliau – statybų. Notaro, Registrų centro, vertinimo ir teisininko išlaidas beveik visada tenka sumokėti iš savų lėšų, nes jos nesukuria turto, kurį būtų galima įkeisti. Kai kurie bankai sutarties mokestį leidžia išskaičiuoti iš paskolos sumos, tačiau tai priklauso nuo konkretaus banko. Planuodami pinigus, sklypo išlaidas skaičiuokite kartu su pradiniu įnašu. Vėliau, kai paskola bus didinama namo statybai, bus atliekamas naujas vertinimas ir hipotekos pakeitimas, todėl šių išlaidų bus dar kartą.
Jei norite, kad statybų paskola būtų mažesnė, rinkitės namą, kurio plotas atitinka realius poreikius. Pavyzdžiui, 153 m² dviejų aukštų namas turi tris miegamuosius antrame aukšte ir kompaktišką pagrindą, todėl mažiau kainuoja pamatai ir stogas, o sklype lieka vietos sodui.
Sklypo kaina tėra pirmoji eilutė biudžete. Įskaičiavę notarą, registravimą, vertinimą ir hipoteką, išvengsite netikėtumų, o likusią sumą galėsite skirti tam, kas svarbiausia: namui, kuris tinka ir sklypui, ir jūsų šeimai. Galiojančius tarifus ir banko sąlygas visada pasitikslinkite prieš sandorį pas notarą ir savo banke.