Lapkričio naktį vėjas nuplėšia difuzinę plėvelę nuo dar neuždengto stogo, o ryte lietus jau teka į mineralinės vatos plokštes ir ant gipso kartono, kurį ką tik atvežė. Kas sumokės už žalą? Daugelis statytojų mano, kad rangovas, kiti tikisi banko ar būsto draudimo. Iš tikrųjų atsakymas priklauso nuo to, kokie poliai sudaryti ir kas juose nurodytas kaip draudėjas. Statant namą Lietuvoje dažniausiai susiduriama su trimis draudimo rūšimis, kurios tik iš pirmo žvilgsnio atrodo panašios: rangovo civilinės atsakomybės draudimu, statybos visų rizikų draudimu ir įprastu namo (būsto) draudimu.
Žemiau jas palyginame pagal tai, kas svarbu šeimai, statančiai 120–200 m² namą Vilniaus ar Kauno priemiestyje arba sodyboje: kas moka, kada galioja, ką atlygina, kiek kainuoja ir ko neapima.
Trys draudimai vienoje lentelėje
| Kriterijus | Rangovo civilinės atsakomybės draudimas | Statybos visų rizikų (CAR) draudimas | Namo (būsto) draudimas |
|---|---|---|---|
| Kas perka | Rangovas, kaina įskaičiuota į jo darbų kainą | Užsakovas arba rangovas, pagal sutartį | Savininkas |
| Kada galioja | Rangovo veiklos metu, dažnai ir garantiniu laikotarpiu | Nuo statybų pradžios iki užbaigimo | Kai namas užbaigtas ir naudojamas (kai kurie draudikai draudžia ir nebaigtą) |
| Ką saugo | Žalą, kurią rangovas padaro jums ar tretiesiems asmenims dėl savo kaltės | Patį statomą objektą ir medžiagas aikštelėje, nepriklausomai nuo kaltės | Namą, įrangą, turtą ir jūsų atsakomybę kaimynams |
| Orientacinė kaina (2025–2026 m.) | Atskirai nemokate | Apie 300–1 500 EUR už visą statybų laikotarpį | Apie 150–450 EUR per metus |
| Didžiausia spraga | Neatlygina, jei niekas nekaltas, pvz., audros | Dažnai neapima vagysčių iš neužrakintos aikštelės ir darbo defektų | Gali neapimti nebaigto namo arba ilgai negyvenamo būsto |
| Ar reikalauja bankas | Paprastai ne tiesiogiai | Kartais, priklausomai nuo banko ir finansavimo schemos | Beveik visada, kai namas įkeistas |
Kas moka ir kieno interesus saugo
Rangovo civilinės atsakomybės draudimas yra rangovo, ne jūsų, polisas. Jis skirtas atlyginti žalą, kurią rangovas padaro dėl savo klaidos: pavyzdžiui, suvirintojas sukelia gaisrą arba ekskavatorius pažeidžia kaimyno tvorą. Statybos įstatymas tam tikrų kategorijų statiniams numato privalomą rangovo ir projektuotojo civilinės atsakomybės draudimą, tačiau ar jis privalomas būtent jūsų namui, priklauso nuo statinio kategorijos. Tai verta pasitikslinti su architektu ir paprašyti rangovo poliso kopijos prieš pasirašant sutartį.
Statybos visų rizikų draudimą (draudikai jį dar vadina statybos ir montavimo darbų arba statomo namo draudimu) gali įsigyti pats užsakovas. Jis saugo objektą, o ne kieno nors atsakomybę: išmoka nepriklauso nuo to, ar kas nors kaltas.
Verdiktas: rangovo polisas saugo rangovą nuo jūsų pretenzijų, o visų rizikų draudimas saugo jūsų pinigus, įdėtus į statybas.
Kada kiekvienas draudimas galioja
Daugiausia problemų kyla dėl laiko spragų. Visų rizikų polisas paprastai sudaromas konkrečiam statybų laikotarpiui. Jei darbai užsitęsia, jį reikia pratęsti, o kai kurios sutartys nustoja galioti, kai statybos sustabdomos ilgiau nei nurodyta poliso sąlygose. Būsto draudimas klasikiniu atveju pradeda galioti tik tada, kai namas užbaigtas: pasirašytas statybos užbaigimo aktas arba pateikta deklaracija ir objektas įregistruotas.
Rizikingiausias metas yra tarpas, kai jūs jau įsikėlėte, o formalumai dar nebaigti. Jei apie tai nepasakysite draudikui, po žalos gali kilti ginčas, ar draudžiamas objektas buvo „gyvenamasis namas“, ar „nebaigta statyba“.
Laikotarpio trukmė priklauso ir nuo statybos technologijos. Gamykloje pagamintas medinio karkaso namas sumontuojamas per kelias savaites, todėl atviro stogo ir sienų rizika gerokai trumpesnė. Mūrinis namas iš akytojo betono ar keraminių blokų gali stovėti po plėvele visą žiemą.
Verdiktas: suplanuokite, kad statybos ir būsto draudimas persidengtų bent kelias savaites, o ne paliktų spragą.
Ką atlygina: audra, vagystė, gaisras
Grįžkime prie pradžioje aprašytos situacijos. Audra nėra niekieno kaltė, todėl rangovo civilinės atsakomybės draudimas jos neatlygins, nebent rangovas pažeidė darbų technologiją, pavyzdžiui, nepritvirtino plėvelės. Visų rizikų polisas tokią žalą paprastai atlygina, jei vėjas atitinka draudiko audros apibrėžimą. Daugelis draudikų audrą apibrėžia nuo tam tikro vėjo greičio, kurį tikrina pagal meteorologų duomenis.
Su vagystėmis viskas sudėtingiau. Langai, šilumos siurblio vidinis blokas ar rekuperatorius, atvežti į aikštelę, yra brangūs ir lengvai išsivežami. Dažniausiai draudžiama tik vagystė su įsilaužimu į užrakintą patalpą ar konteinerį. Iš atviros aikštelės pavogtos medžiagos atlyginamos retai.
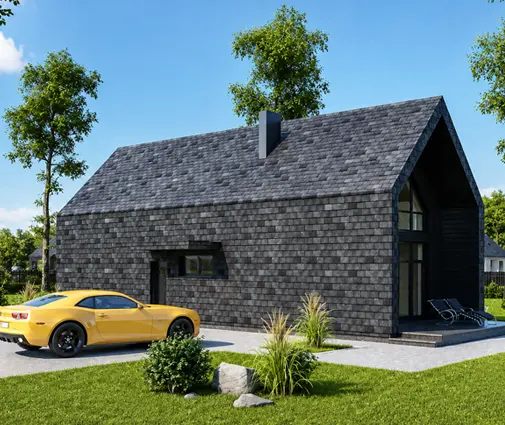
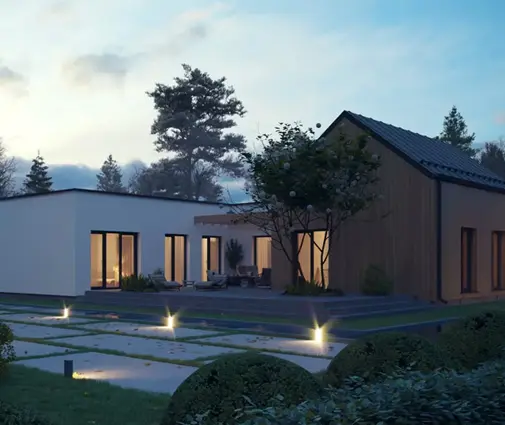
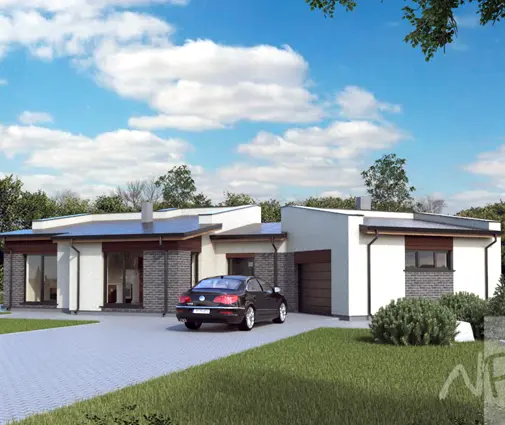
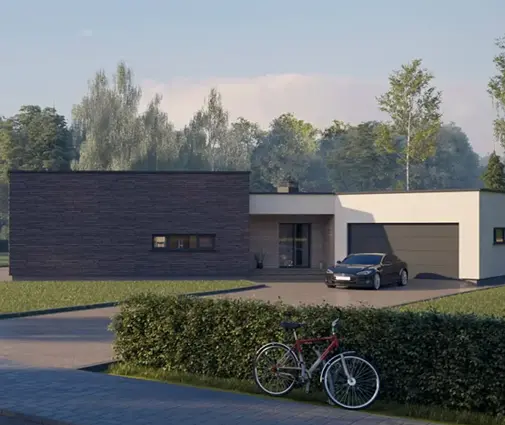
Rizika priklauso ir nuo namo formos. Erdvus vieno aukšto namas, pavyzdžiui, minimalistinis 197 m² projektas su plačiu stogu, ilgiau turi didelį atvirą stogo plotą, todėl audros rizika jam svarbesnė. Kompaktiškas 121 m² skandinaviško stiliaus namas stogą gauna greičiau, o mažesnė draudimo suma reiškia ir mažesnę įmoką.
Gaisrą statybų metu dažniausiai sukelia karšti darbai, laikini elektros prijungimai ar šildytuvai, kuriais džiovinamas tinkas. Visų rizikų polisas tokią žalą atlygina jums, o draudikas vėliau gali reikalauti atlyginimo iš kalto rangovo jo civilinės atsakomybės draudimo sąskaita.
Verdiktas: tik visų rizikų draudimas realiai apsaugo nuo stichijos ir gaisro statybų metu, tačiau vagystėms reikia užrakinamos vietos aikštelėje.
Kiek kainuoja 120–200 m² namui
Įmoka skaičiuojama nuo draudimo sumos, todėl pirmiausia įvertinkite, kiek kainuos namas. 2025–2026 m. pilnai įrengtas A++ klasės namas dažnai kainuoja apie 1 600–2 300 EUR/m². Taigi 120 m² namas atsieina maždaug 190 000–280 000 EUR, o 200 m² namas – 320 000–460 000 EUR. Dalinė apdaila šias sumas sumažina.
- Statybos visų rizikų draudimas: orientaciškai 0,15–0,4 % statybos vertės už visą laikotarpį, t. y. apie 300–900 EUR mažesniam ir 500–1 500 EUR didesniam namui. Kainą didina ilgi darbai, mūrinė statyba žiemą ir didelė besąlyginė išskaita.
- Namo draudimas po įsikėlimo: apie 150–450 EUR per metus, priklausomai nuo sumos, išskaitos ir pasirinktų rizikų (inžinerinės įrangos gedimų, įtampos šuolių, civilinės atsakomybės).
- Rangovo atsakomybė: atskirai nemokate, ji įskaičiuota į darbų kainą.
Tai tik orientyrai. Tikslią kainą gausite tik pateikę projekto duomenis keliems draudikams. Apytikslį plotą ir sumą galite pasitikrinti peržiūrėję 120–150 kv.m. namų projektus: pavyzdžiui, 143 m² vieno aukšto namas su dvišlaičiu stogu yra tipiškas atvejis, kai visų rizikų polisas kainuoja mažiau nei viena sugadinta langų partija.
Verdiktas: visų rizikų draudimas kainuoja apie 0,2–0,4 % namo kainos, todėl jį verta įsigyti beveik kiekvienam statytojui.
Išimtys, kurias būtina perskaityti
Prieš pasirašydami ieškokite šių punktų – būtent dėl jų dažniausiai atsisakoma mokėti išmokas:
- Prastai atlikti darbai ir projektavimo klaidos. Pats defektas paprastai neatlyginamas, kartais draudžiamos tik jo pasekmės.
- Užšalimas ir drėgmė. Žala dėl neapšiltinto pastato žiemą ar ilgalaikio drėkimo dažnai traktuojama kaip netinkama priežiūra.
- Įrankiai ir technika. Rangovo įranga paprastai draudžiama atskirai.
- Statybų sustabdymas. Ilgesnė pertrauka gali sustabdyti draudimo apsaugą, jei apie ją nepranešite.
- Sniego apkrova. Nebaigtai stogo konstrukcijai ji gali būti taikoma tik su papildomomis sąlygomis.
- Besąlyginė išskaita. Ji gali siekti kelis šimtus eurų, todėl smulkios žalos nebus atlygintos.
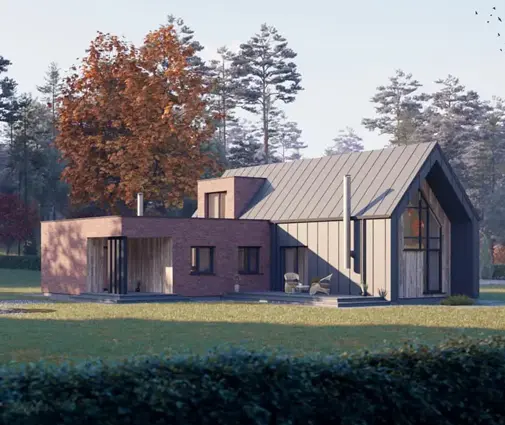
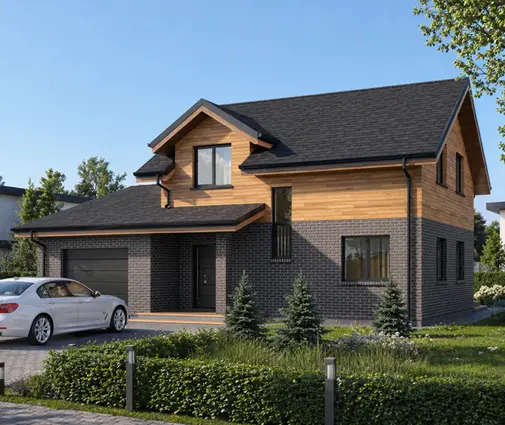
Namams su mansarda svarbūs tie patys punktai, nes jų stogas montuojamas kartu su gyvenamosiomis patalpomis. Peržiūrėkite namus su mansarda ir atkreipkite dėmesį į tokius projektus kaip 146 m² namas su loftine antrojo aukšto erdve: kol stogas neuždarytas, drėgmė pasiekia ir būsimus miegamuosius.
Verdiktas: išimtys svarbesnės už įmoką, todėl pirmiausia perskaitykite skyrių „Kas nedraudžiama“.
Ko reikalauja bankas
Imant būsto kreditą statyboms, namas ir sklypas įkeičiami bankui. Bankas beveik visada reikalauja apdrausti įkeistą turtą ir nurodyti save kaip naudos gavėją. Statybų metu reikalavimai skiriasi: vieni bankai prašo statomo namo draudimo nuo pirmos išmokos, kiti – tik užbaigus statybas. Tai priklauso ir nuo to, ar statote rangos būdu, ar ūkio būdu. Paklauskite banko raštu, kokio draudimo ir kada jis reikalaus, nes kitaip galite netikėtai gauti reikalavimą ir sutrukdyti kito kredito etapo išmokėjimą.
Užbaigus statybas, būsto draudimo suma turi atitikti atkuriamąją vertę, o ne rinkos kainą su sklypu. Jei namas, kaip 179 m² trijų lygių modernus projektas, turi šilumos siurblį, rekuperaciją ir saulės elektrinę, įsitikinkite, kad inžinerinė įranga ir elektros įtampos šuoliai įtraukti į draudimą.
Verdiktas: bankas nustato minimalius reikalavimus, bet ne visada pakankamus, todėl apsaugos apimtį spręskite patys.
Kas ką turėtų rinktis
- Statote su vienu generaliniu rangovu. Paprašykite jo civilinės atsakomybės poliso kopijos ir sutartyje susitarkite, kas įsigis visų rizikų draudimą. Jei rangovas jo neperka, įsigykite patys.
- Statote ūkio būdu su keliomis brigadomis. Visų rizikų draudimas būtinas, nes nėra vieno rangovo, kuris atsakytų už visą objektą.
- Statote surenkamą medinio karkaso namą. Atvirų konstrukcijų laikotarpis trumpas, todėl pakaks trumpesnio visų rizikų poliso, tačiau apdrauskite ir pamatų įrengimo etapą bei detalių pervežimą.
- Statote erdvų vienaukštį namą, pavyzdžiui, iš vieno aukšto namų kolekcijos, kaip tradicinis 161 m² namas su trimis miegamaisiais. Atkreipkite dėmesį į audros ir sniego apkrovos sąlygas, nes stogo plotas didelis.
- Jau įsikėlėte, nors statybos dar formaliai neužbaigtos. Praneškite draudikui ir pasirūpinkite, kad būsto draudimas įsigaliotų dar prieš baigiantis visų rizikų polisui.
- Gyvenate sodyboje toli nuo miesto. Rinkitės didesnę gaisro ir vagystės apsaugą bei išsiaiškinkite, kokių apsaugos priemonių draudikas reikalauja ilgai negyvenamam namui.
Galutines sąlygas ir galiojančius reikalavimus pasitikslinkite su draudiku, banku ir savo architektu, nes kiekvienas polisas skiriasi detalėmis, o būtent jos lemia, ar žala bus atlyginta.