Išleista 340 000 eurų, o vertintojo ataskaitoje parašyta 255 000. Tokį skirtumą kasmet pamato ne viena šeima, pasistačiusi erdvų namą už miesto ribų. Problema ne ta, kad vertintojas „klydo". Bankas skolina pagal rinkos vertę, o rinkos vertė nebūtinai lygi tam, kiek kainavo statyba. Žemiau atsakome į klausimus, kuriuos žmonės dažniausiai užduoda, kai su tuo susiduria, ir aiškiname, kaip šios spragos išvengti dar prieš perkant projektą.
Kodėl bankas skolina pagal vertinimą, o ne pagal mano statybos sąmatą?
Bankas skolina pagal vertinimą, nes būstas yra paskolos užstatas, o užstatas vertas tiek, kiek už jį galima gauti parduodant. Sąmata parodo, kiek pinigų išleisite. Vertinimas parodo, kiek tikėtina gauti, jei namą tektų parduoti šiandien, toje pačioje vietoje ir per protingą laiką.
Būsto paskolai Lietuvoje paprastai reikia bent 15 % pradinio įnašo, todėl bankas finansuoja iki maždaug 85 % mažesniosios iš dviejų sumų: įsigijimo ar statybos kainos arba vertintojo nustatytos vertės. Jei vertė mažesnė už išlaidas, skirtumą turite padengti savo lėšomis. Tikslias sąlygas pasitikrinkite savo banke, nes jos kartais keičiasi.
Kaip turto vertintojas vertina naujai statomą namą?
Sertifikuotas turto vertintojas dažniausiai remiasi lyginamuoju metodu ir prireikus jį patikrina kaštų metodu. Lyginamasis metodas reiškia, kad ieškoma panašių namų, neseniai parduotų tame pačiame ar panašiame rajone. Tada jų kainos koreguojamos pagal plotą, būklę, sklypą, energinę klasę ir vietą. Kaštų metodu skaičiuojama, kiek kainuotų pastatyti tokį pastatą ir kiek vertas sklypas.
Statant būstą su paskola, vertintojas pirmiausia įvertina būsimą namą pagal projektą, sąmatą ir sklypą. Vėliau jis atvyksta statybų etapais patikrinti, ar darbai tikrai atlikti. Jei kaštų metodas rodo daugiau nei rinkos sandoriai, ataskaitoje dažniausiai lemia rinka. Būtent čia ir atsiranda spraga.
Kiek kainuoja namo vertinimas?
2025–2026 m. individualaus namo vertinimas būsto paskolai paprastai kainuoja apie 150–350 eurų, priklausomai nuo įmonės, namo dydžio ir atstumo nuo miesto. Didesnės sodybos su keliais pastatais ar dideliu sklypu vertinimas gali būti brangesnis.
Statybų paskolai papildomai mokama už kiekvieną darbų eigos patikrinimą. Dažniausiai tai kelios dešimtys ar šiek tiek daugiau nei šimtas eurų už apsilankymą. Per visą statybą susidaro keli tokie vizitai. Prieš pasirašydami sutartį paklauskite banko, kiek patikrinimų numatyta ir kas juos apmoka.
Kodėl 230 m² namas su dvigubu garažu prie mažo miestelio gali prarasti 20–30 % kainos?
Todėl, kad tokioje vietoje beveik nėra panašių sandorių, o pirkėjų, galinčių mokėti daug už didelį namą, mažai. Vilniaus ar Kauno priemiestyje 230 m² namą su naujais inžineriniais sprendimais galima palyginti su dešimtimis panašių. Prie rajono miestelio vertintojas dažnai randa tik senesnius, mažesnius namus, parduotus gerokai pigiau, ir jo išvada remiasi jais.
Prie to prisideda ir pats plotas. Garažas, techninės patalpos ir antrasis svetainės aukštis kainuoja beveik tiek pat kaip gyvenamieji kambariai, tačiau rinkoje vertinami pigiau. Pavyzdžiui, reprezentacinis klasikinio stiliaus namas su trimis vonios kambariais priemiestyje gali būti visai tinkamas sprendimas. Tačiau toli nuo didmiesčio jo kokybiška statyba ir apdaila ataskaitoje dažnai „ištirpsta". Jei statyba kainavo, tarkime, 1 500 eurų už m², o vietos sandoriai rodo 1 050–1 200 eurų už m², skirtumas ir yra tie 20–30 %.
Ar A++ energinė klasė ir gera apdaila padidina vertę?
Padidina, bet dažniausiai mažiau, nei kainavo. A++ klasė naujiems namams yra privalomas minimumas, todėl vertintojui ji nėra išskirtinis privalumas. Ji tiesiog atitinka reikalavimus. Šilumos siurblys, rekuperacija ir sandarumas prisideda prie vertės, kai lyginama su senesniais namais, tačiau retai atsiperka eurą už eurą.
Su apdaila panašiai. Vertintojas atsižvelgia į apdailos lygį (be apdailos, dalinė, visa), bet ne į tai, kad plytelės kainavo 80 eurų už m². Išskirtinė apdaila svarbi jums, o rinka ją vertina daug santūriau.
Kas nutinka, jei mažesnė vertė paaiškėja statybų viduryje?
Bankas sumažina paskolos sumą arba neišmoka kitos dalies, kol nepadengiate skirtumo savo lėšomis. Statybų paskola dažniausiai išmokama dalimis po kiekvieno patikrinimo. Jei vertintojas mano, kad atliktų darbų vertė mažesnė už jūsų sąskaitas, kita dalis bus mažesnė.
Blogiausias variantas – stovi sienos ir stogas, o pinigų langams ar šildymui nebėra. Todėl pirmąjį vertinimą verta užsakyti dar prieš perkant projektą ar bent prieš sudarant rangos sutartį, kai dar galima keisti namo dydį.
Kokio dydžio namą rinktis, kad vertė atitiktų išlaidas?
Rinkitės dydį, kuris būdingas jūsų vietovės sandoriams, o ne didžiausią, kurį leidžia biudžetas. Paprasčiausias būdas tai sužinoti – pažiūrėti, kokie namai pastaraisiais metais buvo parduoti aplink jūsų sklypą, ir paklausti vertintojo, kokio ploto namai ten parduodami greičiausiai.
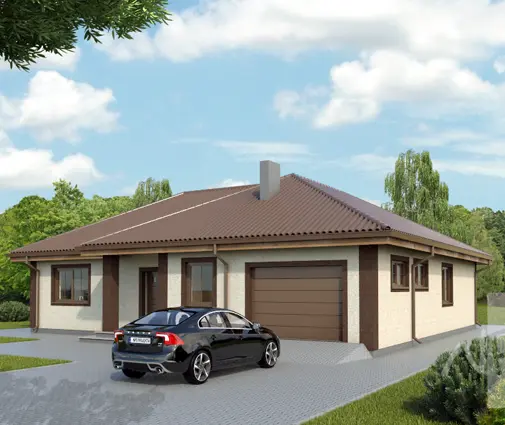
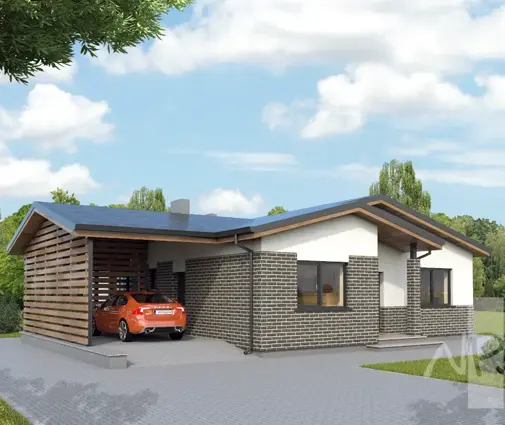
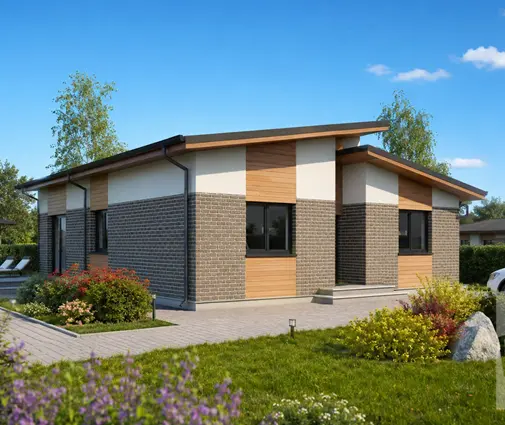
Daugelyje vietų prie mažesnių miestų geriausiai „laikosi" 180–200 m² namai, kuriuose gyvenamoji dalis sudaro didžiąją ploto dalį. Pavyzdžiui, kompaktiškas vieno aukšto modernus namas su trimis miegamaisiais arba minimalistinis projektas su atvira svetaine ir virtuve turi mažiau ploto, kurį rinka vertina pigiau. Jei šeimai reikia keturių miegamųjų, keturių miegamųjų namas viename aukšte leidžia jų gauti neperžengiant 190 m². Daugiau tokių variantų rasite vieno aukšto namų kataloge.
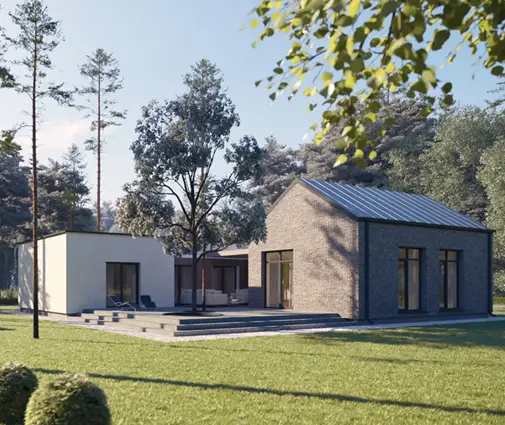
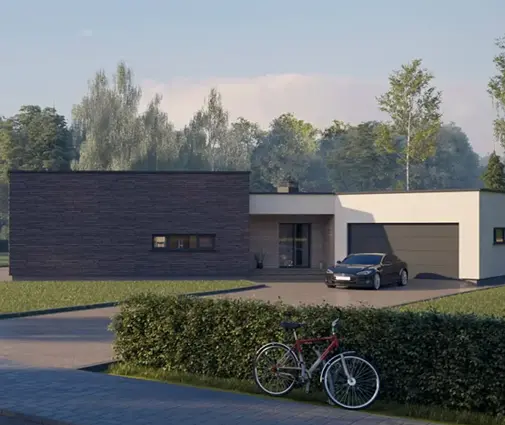
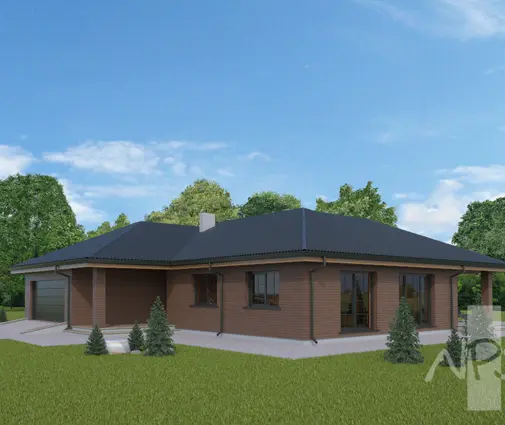
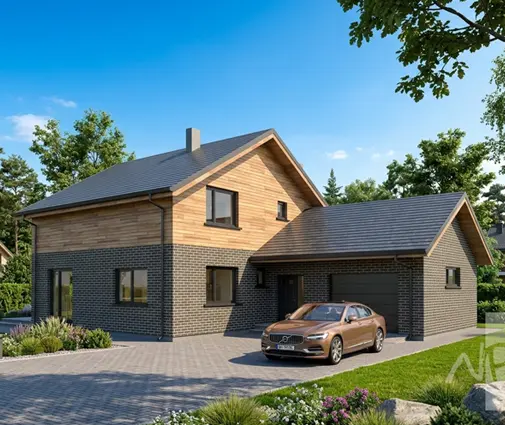
Ankštesniame sklype priemiestyje gali tikti dviejų aukštų namas ar namas su mansarda. Pavyzdžiui, dviejų aukštų namas su vienviečiu garažu perkelia miegamuosius į viršų ir sutaupo pamatų bei stogo ploto. Jei vis dėlto norite erdvesnio būsto, 229 m² namas su keturiais miegamaisiais labiau tinka ten, kur rinkoje yra panašaus dydžio šeimos namų.
Kaip dokumentuoti išlaidas, kad vertintojas jas pamatytų?
Kaupkite viską: rangos sutartis, sąmatas, sąskaitas faktūras, atliktų darbų aktus ir datuotas nuotraukas kiekviename etape. Vertintojas nevertina „pagal čekius", tačiau tvarkingi dokumentai jam padeda pagrįsti kaštų metodą ir pastebėti tai, ko nesimato: pamatų šiltinimą, kokybiškas langų sistemas, šilumos siurblį, rekuperaciją.
Taip pat pateikite energinio naudingumo sertifikatą ar jo projektinius skaičiavimus, sandarumo bandymo rezultatus ir statybos leidimo ar deklaracijos dokumentus. Kuo mažiau neaiškumų, tuo mažesnė tikimybė, kad vertintojas pasirinks atsargesnes prielaidas.
Ar galima užsakyti antrą vertinimą?
Taip, galima užsakyti vertinimą iš kito vertintojo, tačiau bankas neprivalo jo priimti. Dauguma bankų turi jiems priimtinų vertinimo įmonių sąrašą, todėl antrąjį vertintoją rinkitės iš jo ir iš anksto paklauskite banko, ar į naują ataskaitą bus atsižvelgta.
Antras vertinimas turi prasmę, jei pirmajame naudoti netinkami palyginamieji objektai: seni namai, kitokia vieta, nebaigti statiniai. Jei pateikiate konkrečių pastebėjimų ir pavyzdžių, galite pirmiausia paprašyti pirmojo vertintojo ataskaitą patikslinti. Tai pigiau ir greičiau. Jei vietovėje tiesiog nėra brangesnių sandorių, antras vertintojas greičiausiai gaus panašų rezultatą.
Ar Registrų centro nurodyta vertė turi reikšmės?
Bankui paskolai ji beveik neturi reikšmės. Registrų centro vidutinė rinkos vertė nustatoma masiniu vertinimu ir skirta mokesčiams. Banko paskolai reikalingas individualus vertinimas, atliktas konkrečiam objektui. Ši vertė gali būti ir gerokai mažesnė, ir didesnė, todėl nesiremkite ja planuodami finansavimą.
Ką daryti, jei skirtumas jau atsirado?
Pirmiausia perskaičiuokite, kiek tiksliai trūksta, ir ieškokite, kur sumažinti išlaidas dar nepradėtuose darbuose. Dažnai galima atidėti dalį apdailos, terasą, kiemo įrengimą ar garažo vidaus darbus. Tada namą galima užbaigti tiek, kad jis būtų tinkamas gyventi ir pripažintas baigtu, o likusius darbus atlikti vėliau iš savo lėšų.
Kiti variantai – didesnis savas įnašas, papildomas užstatas (pavyzdžiui, kitas turimas nekilnojamasis turtas) arba derybos su banku dėl sąlygų. Jei statybos dar nepradėtos, pigiausias sprendimas yra mažesnis projektas. Pavyzdžiui, 261 m² skandinaviško stiliaus namas yra gražus, bet ambicingas pasirinkimas sklypui prie mažo miestelio. 180–200 m² namas toje pačioje vietoje dažnai atitiks ir šeimos poreikius, ir vertintojo ataskaitą.