Trumpai: taip, paskolą karkasinio namo statybai Lietuvos bankai suteikia tomis pačiomis pagrindinėmis sąlygomis kaip ir mūrinio namo statybai. Minimalus pradinis įnašas, maksimalus terminas ir palūkanų skaičiavimo principas yra tokie patys. Skiriasi kitas dalykas: kada bankas pradeda mokėti. Surenkamo namo gamykla dažniausiai prašo 30–50 proc. avanso dar prieš pradėdama gaminti sienų ir stogo elementus. Bankas pirmąją paskolos dalį išmoka tik tada, kai vertintojas sklype pamato atliktus darbus. Šį tarpą tenka uždengti savo pinigais, sklypo verte arba suderėtu mokėjimų grafiku su gamintoju.
Įsivaizduokite šeimą, kuri Vilniaus ar Kauno priemiestyje stato 130 m² vieno aukšto namą. Gamyklinis komplektas su montavimu kainuoja apie 110 000 Eur. Gamykla prašo 40 proc. avanso, tai yra 44 000 Eur, per dvi savaites nuo sutarties pasirašymo. Bankas tuo metu dar nėra išmokėjęs nė euro: sklype nėra net pamatų. Būtent dėl šios akimirkos dalis surenkamų namų projektų užstringa. Žemiau mūrinį ir surenkamą karkasinį namą lyginame pagal tai, į ką žiūri bankas.
| Kriterijus | Mūrinis namas (akytasis betonas, keraminiai blokai) | Surenkamas karkasinis namas |
|---|---|---|
| Ar bankai finansuoja | Taip, įprasta praktika | Taip, įprasta praktika |
| Minimalus pradinis įnašas | Paprastai 15 proc. turto vertės | Paprastai 15 proc. turto vertės |
| Palūkanos ir terminas | EURIBOR + marža, iki 30 metų | Tas pats principas, iki 30 metų |
| Turto vertinimas | Daug panašių sandorių, vertė nuspėjama | Tipiniai namai vertinami panašiai, neįprasti sunkiau |
| Pirmoji tranša | Po pamatų ar sienų etapo | Po pamatų, o dažnai tik po montavimo |
| Avansas rangovui | Dažniausiai nedidelis, mokama etapais | 30–50 proc. prieš gamybą |
| Dokumentai iš rangovo | Sąmata, rangos sutartis, darbų aktai | Tie patys ir gamintojo specifikacija, mokėjimų grafikas |
| Statybos trukmė iki „dėžės“ | Dažnai vienas sezonas ar daugiau | Montavimas per kelias savaites po pagaminimo |
Paskola karkasinio namo statybai: ar sąlygos tokios pat kaip mūriniam?
Lietuvoje atsakingojo skolinimo reikalavimai taikomi pagal paskolos gavėją ir turtą, o ne pagal sienų medžiagą. Pirmajam būstui paprastai reikia ne mažiau kaip 15 proc. pradinio įnašo. Įmokos neturėtų viršyti 40 proc. pajamų, o terminas negali būti ilgesnis nei 30 metų. Šie skaičiai galioja tiek akytojo betono, tiek medinio karkaso namui. Prieš planuodami vis tiek pasitikrinkite aktualias Lietuvos banko taisykles ir konkretaus banko sąlygas.
Prieš dešimtmetį kai kurie bankai karkasinius namus vertino atsargiau. Šiandien surenkamų medinių namų gamyba Lietuvoje yra stipri pramonės šaka, ir tokių namų priemiesčiuose parduodama daug. Be to, visi nauji namai turi pasiekti A++ energinio naudingumo klasę. Todėl „žaliosios“ paskolos nuolaidos, jei bankas jas taiko, prieinamos abiem technologijoms vienodai.
Verdiktas: lygiosios. Medžiaga paskolos kainai ir dydžiui beveik neturi įtakos.
Kaip turto vertintojas vertina karkasinį namą
Bankas skolina ne nuo sąmatos, o nuo vertintojo nustatytos būsimos turto vertės. Dažniausiai vertė skaičiuojama lyginant su panašiais parduotais namais toje pačioje vietovėje. Jei sąmata didesnė už vertę, skirtumą teks padengti patiems.
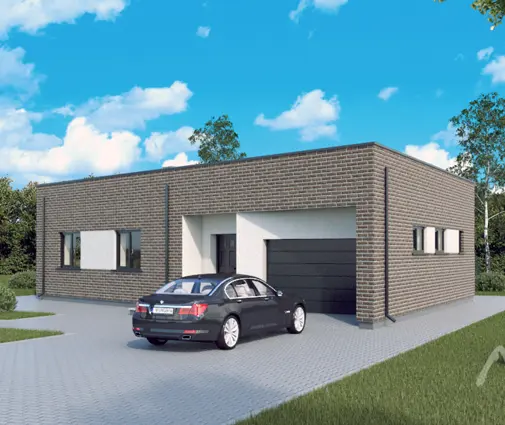
Tipinį vieno aukšto namą su trimis miegamaisiais įvertinti paprasta, nes palyginamų sandorių netrūksta. Pavyzdžiui, minimalistinis 150 m² namas su dvivietį garažą talpinančiu priestatu arba tradicinis vieno aukšto namas su dviem vonios kambariais turi aiškius analogus rinkoje. Panašių sprendimų daug ir vieno aukšto namų kolekcijoje.


Sunkiau įvertinti tai, kas rinkoje reta: kelių lygių kompoziciją, labai individualų projektą ar itin pigų komplektą, kurio sienų sudėtis neaiški. Pavyzdžiui, loftinio stiliaus namą, išdėstytą per tris lygius, vertintojas gali lyginti su mažesniu palyginamų objektų skaičiumi ir taikyti atsargesnę vertę. Mūrinio namo atveju ši problema ta pati, tačiau surenkamo namo vertę labiau lemia gamintojo dokumentai. Kuo tiksliau aprašytas sienų, stogo ir perdangų sluoksnis, tuo ramiau jaučiasi vertintojas.
Verdiktas: lygiosios tipiniams namams, nedidelis mūro pranašumas labai neįprastiems projektams.
Tranšos: kodėl gamyklos avansas nesutampa su banko mokėjimais
Statybos paskola išmokama dalimis. Po kiekvieno etapo vertintojas apžiūri statybvietę, techninis prižiūrėtojas patvirtina darbus, o bankas perveda kitą sumą. Statant mūrinį namą pinigai „matomi“ sklype iškart: pamatai, sienos, stogas. Rangovas paprastai dirba už atliktus darbus, todėl mokėjimų grafikas natūraliai sutampa su tranšomis.
Su surenkamu namu viskas vyksta kitaip. Didžioji vertės dalis sukuriama gamykloje, kur vertintojas jos nemato. Gamykla perka medieną, šiltinimo medžiagas ir langus, todėl prašo avanso. Sklype vertė atsiranda staiga, per kelias montavimo dienas. Dėl to atsiranda laikotarpis, kai jūs jau sumokėjote dešimtis tūkstančių eurų, o bankas dar neturi ko finansuoti.
Verdiktas: mūras laimi. Jo mokėjimai savaime sutampa su banko etapais.
Kaip uždengti avanso spragą
Savo įnašas pirmiausia
Paprasčiausias kelias – avansą sumokėti iš nuosavų lėšų, kurios ir taip skirtos pradiniam įnašui. Bankui tai tinka, jei mokėjimas aiškiai dokumentuotas: pavedimas iš jūsų sąskaitos gamintojui pagal sutartį, o ne grynieji. Tada bankas šią sumą įskaito kaip įnašą ir vėlesnes dalis finansuoja pats. Mažesnis namas reiškia ir mažesnį avansą. Pavyzdžiui, 127 m² vieno aukšto namas be garažo arba kompaktiškas dviejų miegamųjų namas, užimantis vos 79 m², leidžia avansą sumokėti iš realistiško santaupų dydžio.


Sklypas kaip įnašas
Jei sklypas jau priklauso jums ir nėra įkeistas, jo vertė dažnai įskaitoma į pradinį įnašą. Tai ypač aktualu paveldėtoms sodyboms ar seniai pirktiems sklypams. Pavyzdžiui, jei sklypas vertas 50 000 Eur, o visas projektas – 250 000 Eur, 15 proc. įnašo reikalavimas jau gali būti įvykdytas vien sklypu. Tada santaupos lieka laisvos avansui. Kai kurie bankai, turėdami įkeistą sklypą ir aiškią gamintojo sutartį, sutinka pirmąją dalį išmokėti anksčiau. Tai derinama individualiai, todėl klauskite iš anksto.
Mokėjimų grafikas su gamintoju
Avanso dydis nėra įstatymas, tai derybų dalykas. Dažnai pavyksta susitarti dėl mažesnio pradinio mokėjimo, pavyzdžiui, 10–20 proc., o didesnės dalies – pristačius elementus į sklypą ar baigus montavimą. Prašykite avansinio mokėjimo garantijos iš gamintojo banko arba draudiko. Kitas variantas – pinigus laikyti notaro depozitinėje sąskaitoje, kol bus įvykdytas sutartas etapas. Tai apsaugo ir jus, ir banką, jei gamykla neįvykdytų įsipareigojimų.
Trumpalaikis vartojimo kreditas avansui atrodo paprasta išeitis, tačiau jis didina jūsų įsipareigojimus. Bankas tai įvertins skaičiuodamas būsto paskolos dydį. Prieš imdami tokį kreditą, pasitarkite su banku.
Verdiktas: mūras laimi paprastumu, tačiau surenkamam namui gerai suplanuotas grafikas spragą panaikina.
Kokių dokumentų bankas prašo iš gamintojo
Iš jūsų bankas prašys įprasto paketo: sklypo nuosavybės dokumentų, statybą leidžiančio dokumento (leidimo ar deklaracijos, priklausomai nuo statinio grupės), projekto ir techninio prižiūrėtojo sutarties. Iš surenkamo namo gamintojo dažniausiai reikia:
- pasirašytos gamybos ir montavimo arba rangos sutarties su aiškia kaina;
- detalios sąmatos, kurioje atskirta, kas įeina į komplektą, o ką darote patys (pamatai, inžinerinės sistemos, vidaus apdaila);
- mokėjimų grafiko, susieto su etapais ir terminais;
- techninės specifikacijos: sienų, stogo ir perdangų sluoksnių, šiltinimo storių, langų;
- patvirtinimo, kad komplektas atitinka projektą ir A++ klasės skaičiavimus;
- garantijos sąlygų ir, jei yra, avansinio mokėjimo garantijos;
- atliktų darbų aktų po kiekvieno etapo, nes be jų bankas kitos dalies neišmokės.
Patikimi gamintojai šiuos dokumentus turi paruoštus. Jei gamykla nenori pateikti sąmatos ar specifikacijos, tai signalas ir jums, ir bankui.
Verdiktas: surenkamam namui dokumentų reikia daugiau, tačiau patikimas gamintojas juos pateikia be vargo.
Statybos trukmė ir palūkanų kaina statybų metu
Čia surenkamas namas atsigriebia. Kol statoma, mokate palūkanas už jau išmokėtas paskolos dalis, o dažnai ir nuomą. Mūrinis namas dėl šlapių procesų ir žiemos pertraukų iki sandarios „dėžės“ gali užtrukti sezoną ar ilgiau. Pagamintas karkasinis namas sumontuojamas per kelias savaites, o vidaus darbus galima pradėti greičiau. Trumpesnė statyba reiškia mažiau palūkanų ir anksčiau baigtą statybos užbaigimo procedūrą. Tada paskola pereina į įprastą režimą. Tai aktualu ir didesniems namams su mansarda, kur stogo konstrukcija gamykloje paruošiama iš anksto.
Verdiktas: surenkamas karkasinis namas laimi greičiu ir mažesnėmis išlaidomis statybos metu.
Kam kas tinka
- Turite santaupų pradiniam įnašui, bet nesate įkeitę sklypo: surenkamas karkasinis namas. Avansą sumokėkite savo lėšomis, o bankas finansuos montavimą ir apdailą.
- Sklypas priklauso jums, bet laisvų pinigų mažai: naudokite sklypo vertę kaip įnašą ir derėkitės su gamykla dėl mažesnio avanso su garantija. Jei nepavyksta, mūras su etapiniais mokėjimais bus ramesnis kelias.
- Norite didelio namo, pavyzdžiui, skandinaviško stiliaus namo su atvira bendra erdve: abi technologijos tinka. Lyginkite bendrą kainą su palūkanomis statybos metu, ne vien sienų kainą.
- Planuojate labai individualią architektūrą: pasitarkite su banku ir vertintoju dar prieš sutartį su gamykla. Neįprastam projektui vertė gali būti mažesnė už sąmatą.
- Riboto biudžeto šeima: rinkitės kompaktišką tipinį projektą, pavyzdžiui, iš 120–150 m² namų. Mažesnis avansas, nuspėjama vertė ir paprastesnis paskolos kelias.
Bet kuriuo atveju pirmiausia pasikalbėkite su banku, o tik tada pasirašykite sutartį su gamintoju. Tai pigiausias būdas išvengti situacijos, kai avansas jau sumokėtas, o paskola dar nepatvirtinta. Statybą leidžiančių dokumentų ir statinio grupės klausimus pasitikslinkite su architektu ar savivaldybe.